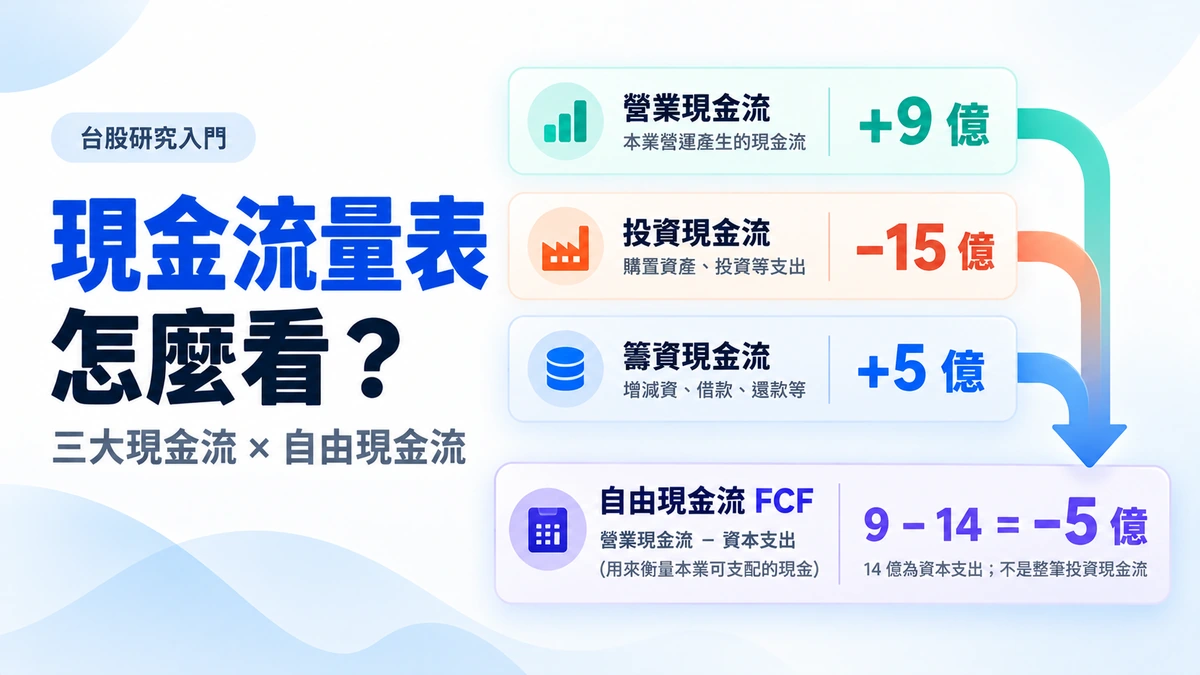
現金流量表怎麼看?公司財報明明賺錢,為什麼銀行現金反而沒有增加?研究台股時,營收、EPS 和現金流代表不同事情:損益表主要反映會計期間的營收與獲利,現金流量表則整理現金及約當現金在營業、投資與籌資活動中的流入流出。這篇從零解釋三大現金流、營業活動現金流、資本支出與自由現金流(FCF),用一組可以對帳的假設數據,教你到 MOPS 查公司正式財報。
30 秒看懂:現金流量表的三類主要活動是營業(CFO)、投資(CFI)、籌資(CFF);另需留意匯率變動對現金及約當現金的影響及期初期末對帳。營業現金流不是淨利,投資現金流為負也不一定不好。常見「自由現金流」教學公式是營業現金流-符合定義的資本支出現金流出,不是直接減整筆投資活動現金流。FCF 不是 IAS 7 要求統一列示的固定單一行項目,不同資料平台的資本支出範圍可能不同。
現金流量表是什麼?和損益表、資產負債表差在哪?
| 報表 | 主要回答什麼 | 常見研究問題 |
|---|---|---|
| 綜合損益表 | 一定期間內認列多少收入、費用、獲利 | 營收和 EPS 有沒有改善? |
| 資產負債表 | 特定時點有哪些資產、負債與權益 | 現金、應收帳款、存貨、負債如何改變? |
| 現金流量表 | 一定期間內現金及約當現金如何變動 | 淨利有沒有轉成現金?支出與資金從哪來? |
依國際會計準則 IAS 7〈現金流量表〉,現金流量表以營業、投資及籌資活動分類,並說明現金及約當現金的期間變動。它和損益表是互補關係,不能只用「有賺錢」推定公司現金一定增加。
例如公司把商品交給客戶並依會計規則認列營收,但客戶下個月才付款,損益表可能已經有收入,現金卻尚未流入;相反地,折舊費用影響獲利,但折舊本身通常不是當期額外支付現金。
營業、投資、籌資三大現金流,一張表看懂
| 類型 | 英文縮寫 | 常見來源/去向 | 不能直接做的結論 |
|---|---|---|---|
| 營業活動現金流量 | CFO / OCF | 商品服務收付款、薪資與營運資金變化等 | CFO 為正=全部銷售已收現、公司沒有風險 |
| 投資活動現金流量 | CFI | 購置或出售廠房設備、長期資產與其他投資 | CFI 為負=經營不好 |
| 籌資活動現金流量 | CFF | 借款、償債、發行股權、分派股利等 | CFF 為正=公司本業賺錢 |
這三類的正負號是淨現金流入或流出,不是投資績效的正負評分。特別是利息與股利收付的活動分類會隨適用會計準則及修訂而有差異;查個股時應以公司當期現金流量表的實際列示為準,不把所有利息或股利硬放進某一類。
營業活動現金流(CFO)是什麼?淨利和收到的現金為何不同?
營業活動現金流量(Cash Flows from Operating Activities)觀察主要營運活動帶來的現金變化。採間接法時,財報會從適用的損益起點調整非現金損益、營業資產與負債變動,以及必要分類與稅款項目,得到營業活動現金流;具體調整項目依適用準則與報表列示為準。
下面用單一年度、單一假設的非金融業公司示範。假設稅後淨利12億元、折舊及攤銷6億元,應收帳款增加造成8億元現金占用、存貨增加造成5億元占用、應付帳款增加帶來4億元付款延後效果,並假設沒有其他需要調整的項目:
| CFO 橋接項目 | 現金流效果(億元) | 原因 |
|---|---|---|
| 本期稅後淨利(教學起點) | +12 | 當期帳面獲利,並非直接現金收入 |
| 折舊與攤銷(非現金費用調整) | +6 | 已影響獲利,本期並不再因折舊本身支付同額現金 |
| 應收帳款增加 | -8 | 銷售尚未收取的現金增加 |
| 存貨增加 | -5 | 存貨/備料占用更多現金 |
| 應付帳款增加 | +4 | 部分供應商款項尚未支付 |
| 營業活動現金流量 | +9 | 12+6-8-5+4=9 |
這個案例刻意不加入其他應計負債、所得稅收付、業外分類與匯兌等調整,目的是示範橋接。正式財報的間接法起點及應調整項目須依適用準則與公司現金流量表,不能把這五行當成所有企業的完整通用格式。
雖然公司有12億元的帳面淨利,但本期營業活動只產生9億元現金,差距需要進一步看應收帳款、存貨、應付帳款、收款條件與業務週期,不能單靠 CFO 小於淨利就宣布財報有問題。
投資活動現金流(CFI)是什麼?為負數一定不好嗎?
投資活動現金流通常與取得或處分長期資產、股權投資或其他符合分類的投資活動有關。製造公司若新建廠房、購買設備,這些支出常在投資活動中呈現現金流出;同時出售舊設備則可能帶來現金流入。
| 本期投資活動(億元) | 現金流效果 | 解讀 |
|---|---|---|
| 取得不動產、廠房及設備(資本支出) | -14 | 擴充或維持產能的現金支出 |
| 出售設備收到現金 | +1 | 處分資產的現金收入 |
| 取得其他投資 | -2 | 額外投資的現金支出 |
| 投資活動現金流量合計 | -15 | -14+1-2=-15 |
這個案例投資活動現金流為-15億元,不表示公司損益表虧15億元,也不表示一定財務惡化。是否合理,應同時看廠房設備的實際用途、產能利用率、後續回收情形、融資需求與公司正式投資計畫。
籌資活動現金流(CFF)是什麼?借款增加不等於賺錢
籌資活動與股東、債權人提供或收回資金有關,例如向金融機構借款、償還借款、發行股份或分派股利等。籌資現金流為正,可能只是借入更多資金,不能拿來替代營業現金流判斷本業。
| 本期籌資活動(億元) | 現金流效果 |
|---|---|
| 新增借款 | +10 |
| 償還借款 | -3 |
| 支付現金股利(教學依該期分類) | -2 |
| 籌資活動現金流量合計 | +5 |
本例CFF=10-3-2=+5億元。這是資金來源與用途的描述,不代表公司賺到5億元利潤。不同企業或適用準則期間對部分利息、股利分類可能有差異,實際仍以正式財報口徑為準。
完整對帳:為何營業現金流+9億元,期末現金卻沒增加?
把三大活動及匯率對現金與約當現金的影響放在一起,才看得到總體現金變化。延續上述同一家、同一年度的教學數字:
| 現金流量對帳(億元) | 金額 |
|---|---|
| 營業活動現金流(CFO) | +9 |
| 投資活動現金流(CFI) | -15 |
| 籌資活動現金流(CFF) | +5 |
| 匯率變動對現金及約當現金之影響(假設) | +1 |
| 現金及約當現金本期淨變動 | 0 |
| 期初現金及約當現金 | 20 |
| 期末現金及約當現金 | 20 |
驗算:9-15+5+1=0;期初20+本期0=期末20億元。淨利12億元、CFO9億元、CFI-15億元、CFF+5億元,可以同時成立;不應把「淨利」直接加到三大現金流,因為間接法已透過調整把淨利納入 CFO。
實務上還可能有不同性質的現金與約當現金、待出售處分群組、會計分類調整或非現金交易資訊。比對時請以正式現金流量表的期初期末調節為準。
自由現金流(FCF)是什麼?公式怎麼算?
自由現金流(Free Cash Flow,FCF)是研究公司營運現金流扣除必要投資支出後,還剩多少現金彈性的一種常用非統一標準分析指標。教學上最常見的簡化公式是:
自由現金流(FCF)=營業活動現金流(CFO)-資本支出(CapEx,正值表示資本支出金額)
延續本例,營業現金流為+9億元,現金流量表「取得不動產、廠房及設備」為-14億元,如果本例定義的資本支出只涵蓋該行現金流出,那麼 FCF=9-14=-5億元。
| 同一教學財報的三個數字 | 金額(億元) | 是否可互換 |
|---|---|---|
| 營業活動現金流(CFO) | +9 | 已扣營運活動收付;未直接等於自由現金流 |
| 投資活動現金流(CFI) | -15 | 含設備買賣與其他投資,不等於全部都是CapEx |
| 自由現金流(本例定義) | -5 | 9-14=-5;不是9+(-15)=-6 |
這裡有兩項重要限制。第一,自由現金流不是所有依IAS 7編製的現金流量表都要求直接列示的標準單一欄位,投資資訊平台、公司法說或研究報告可能採用不同定義。第二,資本支出可能涵蓋設備、在建工程、預付設備款與部分無形資產等項目,必須先說明採用哪幾行現金支出。
例如 TEJ 資料庫指標文件有自己的自由現金流計算與資本支出採計說明。跨平台比較時,先核對「是否扣除無形資產、租賃負債支出、預付設備款等」與正負號處理,不要只看一個FCF數字就認為完全可比。
自由現金流為負數,代表公司快沒錢了嗎?
不能這樣直接判定。本例FCF-5億元,是因為CFO+9億元不足以完全支應本例14億元資本支出。它確實提示本期內部營運現金不足以支付此口徑的設備投資,但公司可能有期初現金、融資、發行股權或出售其他資產等資金來源,未必立即發生流動性危機。
- 可能是擴產:新設備或新廠先付錢、未來才逐步產生營收與回收;要檢查投資計畫和後續利用率。
- 可能是收現壓力:應收帳款與存貨快速增加,拖累CFO;要檢查周轉天數與付款條件。
- 可能是長期結構問題:若多年CFO偏弱、資本支出不斷超過營業現金流,且依賴借款或增資,需更仔細檢視財務彈性。
- 也可能有一次性影響:出售資產、稅款支付、併購等特殊項目會扭曲單一期比較。
若想研究營收成長但現金周轉不佳的原因,可以延伸閱讀已發布的 營收成長,為什麼現金流可能變差?從應收帳款、存貨到資本支出看3個訊號。新文解釋現金流量表與FCF如何讀,舊文聚焦營運資金變化,兩者分工不同。
營業現金流、淨利、EBITDA、自由現金流差在哪?
| 指標 | 來自哪個資料脈絡 | 最容易被誤用的地方 |
|---|---|---|
| 稅後淨利 | 綜合損益表 | 含應計與非現金會計效果,不能直接當成收到的現金 |
| 營業活動現金流 | 現金流量表營業活動 | 有收付及營運資金變化,但不代表扣完全部投資支出 |
| EBITDA | 營業成果的調整或分析指標,口徑依報導者定義 | 不是現金流,忽略營運資金與資本支出等 |
| 自由現金流 | CFO 與定義明確的資本支出推導 | 不一定是財報標準欄位,各平台定義可能不同 |
有淨利不代表一定有現金,有CFO也不代表投資支出後仍有現金。反過來,FCF為正也不能保證財務健康:企業可能長期低估必要維護投資、靠處分資產調整現金流,或存在其他債務及現金義務。
現金流量表要看單季還是累計?這一步很重要
MOPS 財務比較 E 點通可查看現金流量表(累計)及營業、投資、籌資活動現金流量趨勢。季度財報的現金流量表常有年初至該季累計資料,不能直接把「前三季累計 CFO」與「第三季單季淨利」相除。
| 期間 | 正確核對方式 |
|---|---|
| 全年 | 使用當年度現金流量表全年度合計與同期間損益 |
| 第一季 | 通常為年初至第一季的累計,與第一季一致 |
| 第二季單季(需還原時) | 半年累計-第一季累計,前提是同口徑與可比性確認 |
| 第三季單季(需還原時) | 前三季累計-半年累計,並確認重編、合併範圍及分類一致 |
| 跨公司比較 | 同幣別、同期間、同一計算定義,尤其要說明 CapEx 涵蓋範圍 |
當年度、單季與累計不同,不只是標題問題:若分子是全年CFO、分母卻是單季淨利,就會產生看似巨大的異常比率,實際上只是時間口徑不一致。
台股現金流量表哪裡查?以MOPS為準
- 官方財報:至 MOPS 公開資訊觀測站查該公司當期合併財務報告中的現金流量表、期初期末現金及約當現金及相關附註。
- 快速比較:使用 MOPS 財務比較 E 點通的「三大報表 → 現金流量表(累計)」與「現金流量趨勢」,先定位營業、投資、籌資三大活動。
- 計算FCF:回到正式現金流量表的營業現金流與取得不動產、廠房及設備等現金支出,寫清楚採計範圍,再自行計算。
- 用Anytime18補足其他研究:開啟 台股個股研究頁對照盤後行情、估值、月營收、法人與技術資料;目前不能宣稱網站已有FCF即時計算、FCF選股器或完整現金流量表。
如果公司含銀行、保險、金控等金融業務,活動分類與營運資金解讀可能不同。研究一般非金融業時使用的「應收、存貨、設備投資」橋接案例,不能不經調整就套在所有金融業。
現金流量表最常見的七個錯誤
- 把淨利當成現金流入,或在總現金流對帳時再把淨利加一次。
- 投資現金流為負就認為公司虧損,忽略資產購置與出售。
- 籌資現金流為正就認為公司「賺現金」,忽略新增借款。
- 用CFO+整筆CFI替代FCF,卻沒有確認投資活動中究竟哪些項目是CapEx。
- 看到FCF負數就當成一定快倒閉,沒有分析擴產、融資與期初現金。
- 把年初累計CFO與單季EPS、淨利直接比較。
- 跨平台比較FCF時沒有註明資本支出、匯率、利息股利分類及會計期間。
常見問題 FAQ
現金流量表怎麼看最簡單?
先看營業活動現金流是否與淨利方向一致,再查投資活動是否有大量設備投資、籌資活動是否依賴借款,最後用三大活動、匯率與其他必要調節對回期初期末現金。
營業現金流為正,公司就一定有賺錢嗎?
不一定。CFO為正表示該期間的營業活動淨現金流入,但公司可能仍在損益表虧損,也可能面臨資本支出、債務或其他現金義務。
自由現金流怎麼算?
常見簡化公式為FCF=營業活動現金流-資本支出。要把支出金額採正數代入;若原報表以負數顯示資本支出現金流出,注意正負號換算,並明確說明採計哪些項目。
自由現金流和投資活動現金流是一樣的嗎?
不是。投資活動可能包括買賣設備、股權投資、出售資產及其他投資現金收付;FCF採用的是CFO扣除定義清楚的資本支出,不能把整筆CFI當CapEx。
為什麼公司有淨利,現金卻沒有變多?
可能是應收帳款與存貨增加、支付設備投資、償債或其他資金流出;需要把損益表、資產負債表及現金流量表一起核對。本篇假設公司淨利12億元,期初期末現金都20億元。
自由現金流長期為負數,就不能投資嗎?
無法只憑負值判斷。若是擴產或特殊資本支出,應分析投資回收與資金來源;若多年營業現金流不足又負債擴大,需要更深入研究。FCF不是股票推薦或單一決策指標。
重點整理
- 營業、投資、籌資現金流描述三種不同活動;正負值不是股票品質分數。
- 公司有淨利不代表營業現金流一樣多;應收、存貨、應付與非現金費用可能造成差距。
- 本例CFO+9、CFI-15、CFF+5、匯率+1,因此本期現金變動0;期初20、期末20億元。
- 本例FCF=CFO 9-設備資本支出14=-5億元,不是拿9-15算出-6億元。
- FCF定義與資本支出採計範圍不是所有平台一致;正式研究需要清楚標註。
- 查MOPS時先確認累計/單季、合併範圍、幣別、金融與非金融產業分類。
資料來源與計算方式
本文依國際財務報導準則IAS 7對營業、投資、籌資活動的分類與現金及約當現金概念,以及MOPS公開財報查詢架構編寫。淨利12億元、CFO9億元、CFI-15億元、CFF+5億元、匯率影響+1億元、CapEx14億元及FCF-5億元等全部是同一虛構非金融業公司的教學數據,不代表任何真實公司。自由現金流的公式採「營業活動現金流-購置不動產、廠房及設備現金支出」的本篇簡化口徑,不代表所有資料平台或公司都使用相同定義;若涉及利息與股利分類修訂,應以公司當期適用會計準則與財報列示為準。
- IFRS Foundation-IAS 7 Statement of Cash Flows(三大活動、間接法與現金及約當現金)
- MOPS 財務比較 E 點通-現金流量表(累計)、三大活動現金流量趨勢
- MOPS 公開資訊觀測站-公司合併財報與現金流量表附註
- TEJ 資料庫指標說明-自由現金流與資本支出計算口徑比較
- Anytime18-資料來源與方法論(本站研究資料日期、整理與計算限制)
接下來可以做什麼?
- 繼續理解:閱讀 營收成長,為什麼現金流可能變差?,補充應收帳款、存貨、資本支出與現金轉換的研究情境。
- 實際研究:先在 MOPS 財務比較 E 點通找同一公司的累計現金流量表,試算CFO與設備支出,再用 Anytime18 個股資料查看營收、估值與法人背景;本站目前不提供直接FCF計算或篩選功能。
- 完整學習:回到 投資學堂,接續閱讀EPS、月營收與基本面研究觀念。
免責聲明:本文僅整理公開財務資訊及研究方法,不構成股票推薦、買賣指示、獲利保證或個人化財務、法律、稅務意見。真實公司現金流分類、自由現金流口徑、資本支出項目及財報期間可能不同,請以當期適用準則、MOPS正式財報及公司公告核對。
本文為一般性投資教育與資料解讀內容,用於協助理解公開市場資訊,不構成個別證券之買賣建議、推薦或投資招攬。
資料來源與計算方式 →