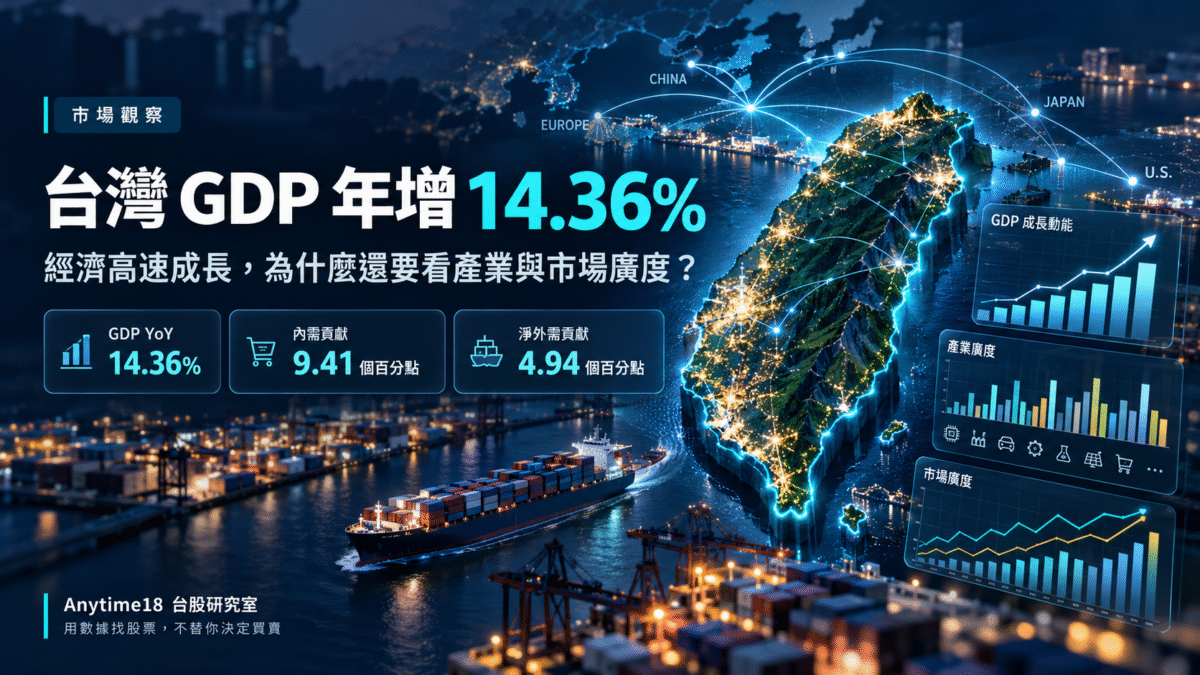
行政院主計總處 2026 年 10 月 30 日公布,台灣 2026 年第三季實質 GDP 年增率概估為 14.36%,較 8 月預測值 11.42% 上修 2.94 個百分點。這是一項強勁的整體經濟成長數字;但對台股研究而言,還有另一個問題:成長究竟分布到多少產業、多少公司,以及多少檔股票?
本文先釐清 GDP 的比較口徑,再拆解出口、資本形成與消費的貢獻,最後從「產業廣度」與「股市廣度」建立三個可以逐期驗證的研究方向。GDP 成長率不等於加權指數漲幅,也不是所有上市櫃公司的營收或 EPS 年增率。
14.36% 是第三季年增率,不是全年 GDP 成長率
官方這次公布的是 2026 Q3 對 2025 Q3 的實質 GDP 年增率(YoY)14.36%,且仍屬「概估統計」,後續可能修正。經季節調整後,第三季相較第二季的季增率為 3.21%,折算年率(SAAR)為 13.48%。YoY、季增率與 SAAR 比較基礎不同,不能混在同一張圖裡當成三種互相矛盾的 GDP 數字。
14.36% 比 8 月預測上修 2.94 個百分點,也不等於上修 2.94%。官方指出,超出預期的出口與資本形成是這次上修的主要來源。
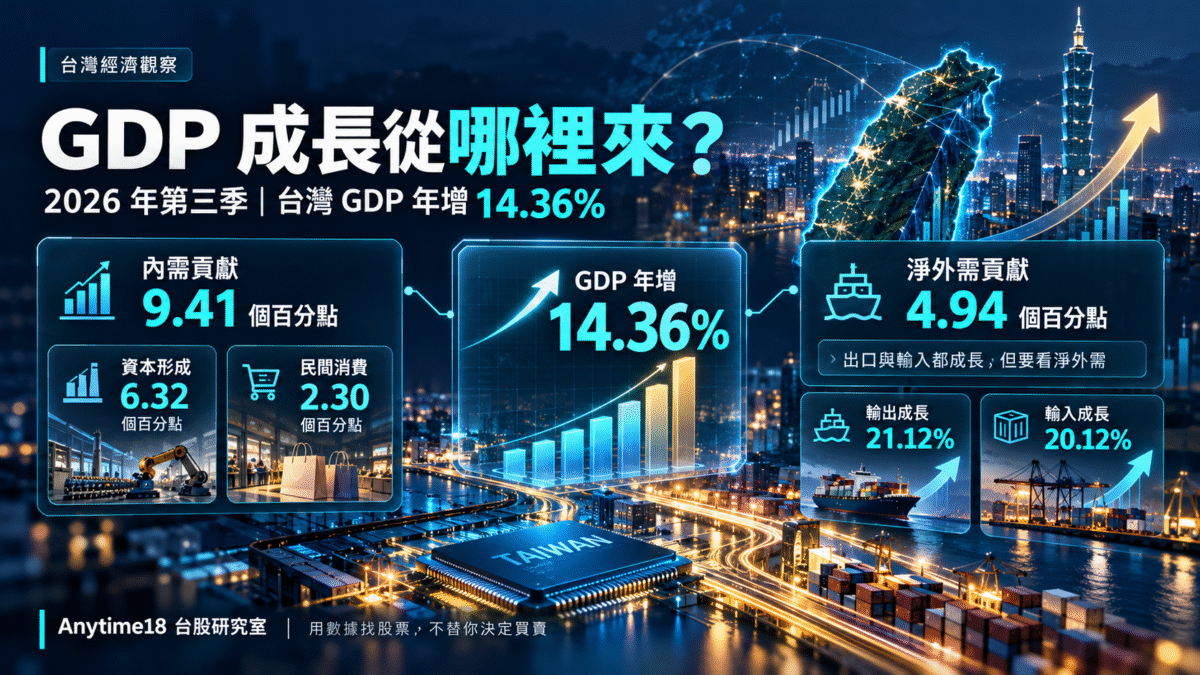
GDP 為什麼這麼強?先從內需 9.41 與淨外需 4.94 個百分點看起
| 2026 年第三季(概估) | 實質年增率 | 對 GDP 成長貢獻 |
|---|---|---|
| GDP 整體 | 14.36% | — |
| 國內需求合計 | 11.91% | 9.41 個百分點 |
| 其中:資本形成 | 26.36% | 6.32 個百分點 |
| 其中:民間消費 | 5.37% | 2.30 個百分點 |
| 國外淨需求 | 不適用單一成長率 | 4.94 個百分點 |
主計總處指出,受 AI、高效能運算與雲端服務需求擴展,以及電子零組件新品備貨等因素帶動,第三季商品及服務實質輸出成長 21.12%;同時商品及服務實質輸入也成長 20.12%。出口很強,進口也增加,計算 GDP 必須看輸出減輸入的國外淨需求,其對 GDP 成長貢獻為 4.94 個百分點,不能直接把出口成長 21.12% 當作 GDP 的外需貢獻。
內需的 9.41 個百分點中,資本形成貢獻 6.32 個百分點,是關鍵驅動來源。資本形成包含固定投資與存貨變動,不等於只有民間企業買設備,也不能把資本形成成長 26.36% 當成股票市場投資報酬率。民間消費實質成長 5.37%,對 GDP 貢獻 2.30 個百分點,顯示消費也有成長,但與投資對當季 GDP 的拉動力度不同。
經濟成長不只一種廣度:產業廣度與市場廣度必須分開看
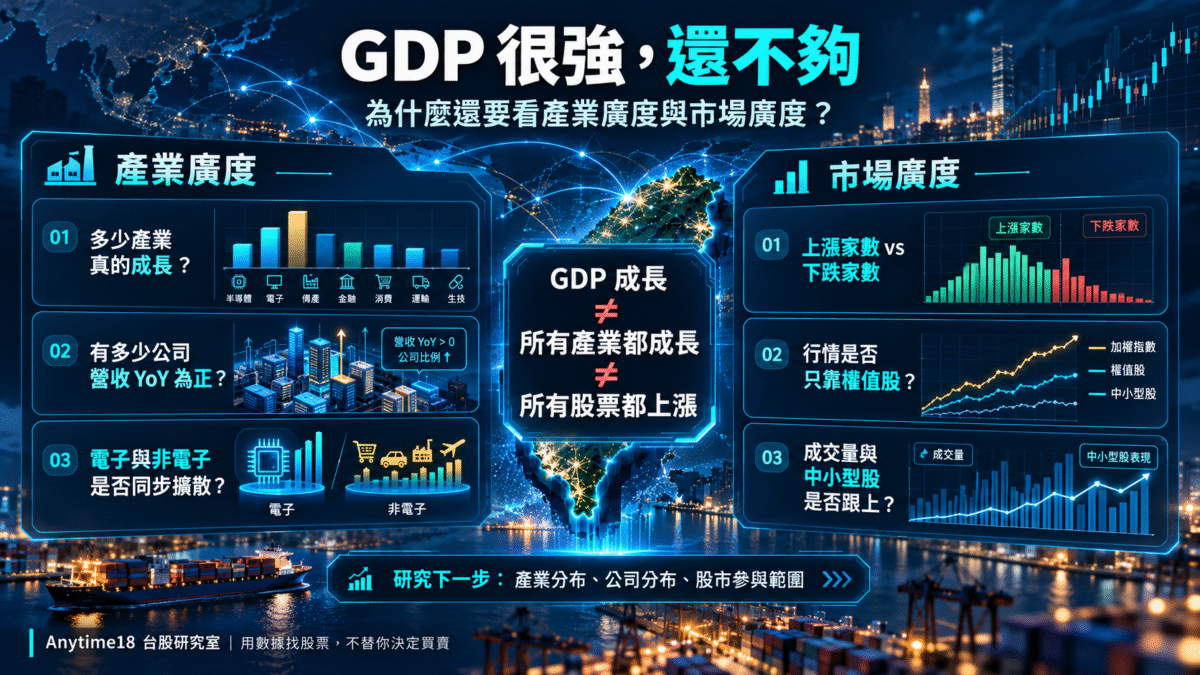
產業廣度要問的是:電子、機械、運輸、零售、餐飲及其他產業,是否都出現足夠多的營收、訂單、產出或獲利改善?市場廣度要問的是:股市上漲是否由很多股票與產業共同參與,還是主要集中在少數大型權值股?兩者不屬於 GDP 官方統計的同一指標,也不能由 GDP 成長 14.36% 直接推論出答案。
例如,出口與資本設備投資超出預期,可能先反映在半導體、電子零組件、伺服器供應鏈及特定設備廠的訂單;但不同廠商的毛利率、存貨、擴產時間與客戶組合可能不一樣。另一方面,零售及餐飲也可能受內需支持,不代表它們與 AI 供應鏈獲得相同增幅。GDP 是整體實質增加值的統計,上市櫃公司營收是企業名目收入,單位、涵蓋範圍和計算方式都不同。
只看加權指數也可能高估市場參與範圍
台股加權股價指數以市值加權,大型權值股對指數影響較大。當指數表現強勁,仍值得另外查看上漲家數/下跌家數、不同產業指數、等權重或中小型股表現及成交量分布,判斷行情參與範圍是否擴大。這些是市場廣度的觀察方法,不是本文已驗證 10 月 30 日的實際廣度數值;沒有完成同日市場資料核對前,不能宣稱「台股只有少數股票在漲」或「全面普漲」。
研究股票也要再往公司層級走:某個產業的營收 YoY 普遍改善,與少數龍頭帶動產業總營收,所代表的公司分布不同;接著還要看成本、EPS 與現金流,才能避免把經濟成長直接等同公司獲利成長。
接下來可以追蹤的三個台股研究訊號
- ① 產業營收廣度:分別看電子與非電子、上市與上櫃、各產業中月營收 YoY 為正的公司比例與分布,並固定比較月份;整體產業營收成長不代表多數公司都成長。若無完整公司樣本及同口徑資料,不自行宣稱比例。
- ② 市場參與廣度:在同一交易日比較加權指數與產業指數、上漲/下跌家數、成交量及不同市值族群的走勢。指數創高與市場普漲是兩個需要獨立驗證的命題。
- ③ 營收轉換為獲利的品質:將月營收 YoY 與毛利率、營業利益率、EPS、存貨及現金流對照。GDP 帶動的投資需求若先反映在資本設備進口與產能擴充,後續仍要觀察折舊及投資回收。
Anytime18 可以怎麼研究?
先從 台股選股器 依上市/上櫃與可用的月營收 YoY 條件初步篩選,再用 台股比較器,把自行選定的 2~4 檔公司放在同一畫面檢視估值、營收及相關公開數據。這是把「總體成長」往「公司分布」拆解的一種研究流程,並非股票推薦。
想先理解市場廣度如何避免被權值股誤導,可接著看 上市公司 9 月營收與市場廣度觀察。但需注意:Anytime18 目前不能直接以這些工具產生官方 GDP 的產業貢獻分解,也不能把選股器篩出的公司當作完整的全市場廣度統計;不同資料的更新日期亦可能不同,務必核對。
結論:14.36% 是強勁成長,也是更值得分層研究的起點
台灣 2026 年第三季 GDP 概估年增 14.36%,反映當季內需與國外淨需求皆有貢獻,尤其資本形成與淨出口表現強勁。這個總體事實不需要因為產業不均而被否定,但也不能跳過中間層次,直接推論所有企業或股票都同樣受惠。
研究的下一步不是猜股價,而是問三件事:有多少產業和公司確實成長?指數上漲是否伴隨更廣泛的市場參與?成長是否真正反映在公司獲利與現金流?回答這些問題,才能把 GDP 新聞轉成可持續檢驗的台股研究。
資料來源、定義與限制
- 行政院主計總處|國民所得新聞稿列表,2026/10/30「115年第3季經濟成長率概估統計」:官方 YoY 14.36%、SAAR 13.48% 與發布日期。
- 中央社|出口投資超預期,第3季 GDP 成長率 14.36%(2026/10/30):主計總處記者會、超預期出口與投資說明。
- MoneyDJ|2026/10/30 第三季 GDP 概估統計摘要:國內需求、資本形成、淨出口貢獻及計算口徑。
- Anytime18|資料方法說明:網站選股、月營收與其他市場資料之來源、日期限制與整理方式。
計算口徑:GDP YoY 是實質國內生產毛額與去年同季比較;SAQR 是經季節調整的季成長率;SAAR 是季成長率折算成年率。各需求項目的「貢獻」以百分點呈現,不能與該項目的年增率直接相加;官方概估統計後續仍可能修正。
免責聲明:本文為公開資訊、市場事件及研究方法整理,不構成投資建議、買賣訊號、目標價或報酬保證。總體成長、產業營運與股市表現之間並非一對一關係,請以最新官方統計與上市櫃公司揭露資料獨立核對。