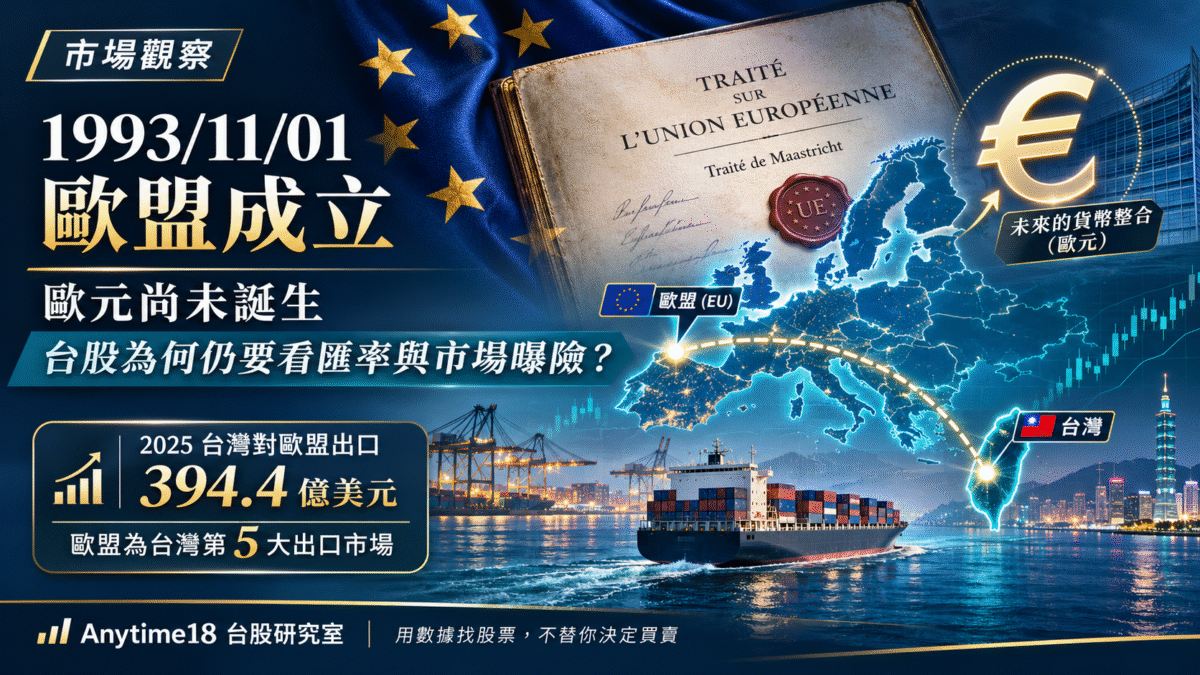
歷史上的今天|11 月 1 日。1993 年 11 月 1 日,《馬斯垂克條約》(Treaty on European Union)正式生效,歐洲聯盟(EU)宣告成立。這是歐洲市場與金融制度整合的重要轉折,但當時歐元尚未正式啟用。若把歐盟成立、單一市場與共同貨幣視為同一件事,就很容易誤讀金融制度改變與企業風險之間的關係。
對台股研究來說,這段歷史最值得帶走的問題是:當一個區域逐步整合市場、使用共同貨幣,企業的交易成本可能下降,為什麼海外需求、匯率與獲利曝險仍然不能只看一個平均數字?
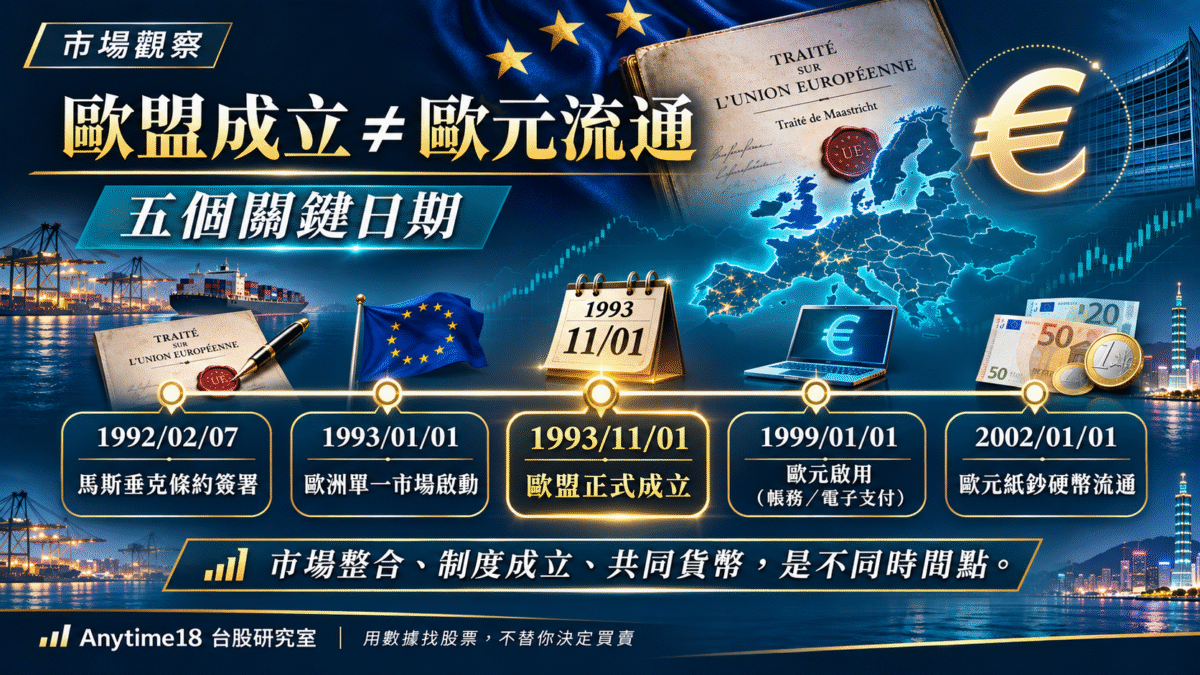
11 月 1 日發生什麼事?先把五個關鍵日期排對
| 日期 | 歷史事件 | 研究時要分清楚的事 |
|---|---|---|
| 1992/02/07 | 《馬斯垂克條約》簽署 | 簽署不等於即刻生效 |
| 1993/01/01 | 歐洲單一市場啟動 | 自由流動制度與歐元不是同一天開始 |
| 1993/11/01 | 條約生效、歐盟正式成立 | 確立經濟暨貨幣聯盟推進路徑 |
| 1999/01/01 | 歐元啟用,先用於帳務與電子支付 | 此時還沒有歐元紙鈔硬幣流通 |
| 2002/01/01 | 歐元紙鈔與硬幣開始流通 | 現金轉換與帳面貨幣啟用相隔三年 |
歐盟官方資料指出,1993 年 1 月 1 日單一市場已開始運作,其基礎是人員、商品、服務與資本的自由流動;11 月 1 日則是《馬斯垂克條約》正式生效、歐盟成立的日子。歐元作為貨幣在 1999 年 1 月 1 日啟用,直到 2002 年 1 月 1 日才開始流通紙鈔和硬幣。這三組日期,分別對應市場整合、制度成立與貨幣落地。
《馬斯垂克條約》的金融重點:共同貨幣不是一句口號
條約為經濟暨貨幣聯盟建立制度路徑,逐步推動國家間的政策協調及共同貨幣安排。為讓新加入共同貨幣的經濟體有較可比較的條件,條約也建立所謂「趨同標準」(convergence criteria),涉及物價、匯率、長期利率與政府財政。歷史上常被引用的財政參考值包括年度政府赤字占 GDP 3% 與政府債務占 GDP 60%。
但這不代表 1993 年所有歐盟會員國立即改用歐元,也不能把上述參考值簡化成所有時期、所有會員國一律適用的無例外自動處罰線。政策制度會隨時代演變,研究現行財政規則需另外核對當期歐盟與歐洲央行公告。
統一貨幣降低的是部分交易摩擦,不是所有企業風險
歐元區內使用同一貨幣,可減少部分跨境換匯成本與區內雙邊匯率變動風險;但歐盟(EU)不等於歐元區(euro area)。依歐盟官方截至 2026 年的會員資訊,27 個歐盟國家之中有 21 國使用歐元,仍有會員國使用本國貨幣。
對台灣企業而言,客戶在歐洲,不代表合約一定用歐元報價;部分交易可能以美元或其他幣別計價,且採購、生產和借款幣別也可能不同。即使歐元區內的換匯摩擦降低,台灣出口商仍可能面對歐元/美元、歐元/新台幣及其他交叉匯率的影響,也面對需求波動、競爭、法規與產品組合變化。
這就是歷史事件對現代台股研究的價值:先分清區域市場整合的制度效果,再分清各家公司真實的訂單來源、計價幣別與成本配置。不能用「歐元走強」或「歐洲經濟變好」直接推論全部台灣出口股的股價方向。
台灣和歐盟的連結有多實際?先看有日期的官方貿易數字
經濟部國際貿易署 2026 年 1 月發布的台歐經貿資料顯示,2025 年台灣對歐盟出口約 394.4 億美元,歐盟是當年台灣第五大出口市場,雙邊貿易總額約 748.9 億美元。這說明歐盟不只是歷史概念,也是一個實際存在的台灣對外市場;但這是2025 年的總體統計,不是 2026 年即時出口數字,也不代表每家上市櫃公司都有相同曝險比重。
還要注意,官方以美元換算的出口統計,不等於企業的實際交易幣別是美元;同樣地,出口目的地是歐盟也不表示全部合約以歐元計價。若要判斷財報的匯兌影響,仍須回到個別公司揭露的外幣資產負債、銷售區域、風險管理及避險政策。
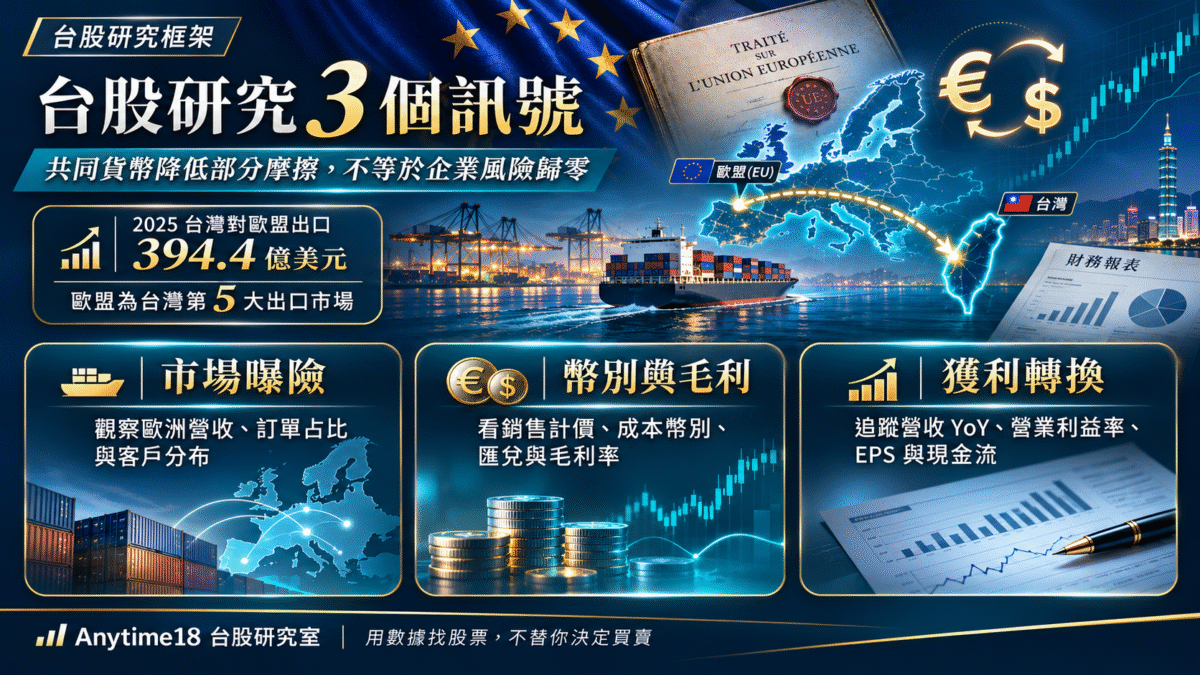
台股研究:把這段歷史轉成三個可追蹤訊號
- ① 市場曝險|觀察公司在歐洲的營收與訂單占比、終端客戶分布,以及不同地區營收是否同步成長。區域總體貿易成長,不等於每家公司的歐洲業務都成長。
- ② 幣別與毛利|確認銷售計價幣別、原料採購及生產成本幣別;搭配公司財報的匯兌損益、毛利率與避險說明。匯率變化不必然等於本業產品競爭力變化。
- ③ 獲利轉換|追蹤營收 YoY、營業利益率、EPS 與營業現金流。即使海外需求改善,折價、費用、存貨與收款條件也會影響最終利潤。
用 Anytime18 怎麼研究,不把歷史故事當成投資訊號?
可以從 台股選股器 依目前可用的月營收、估值等條件建立候選,再透過 台股比較器對照自行選定的公司。若要回顧匯率與外資資金流之間不同的觀察口徑,也可延伸閱讀 新台幣與外資資金流市場觀察。
工具能力的界線:Anytime18 並非歐元曝險、外幣避險部位或各市場訂單的自動估算器;這些必須回到個別公司財報、公開說明及最新公告核對。工具提供的是市場公開數據研究入口,不能以選股條件取代公司特定風險的揭露。
結論:共同貨幣改變交易環境,個別公司的風險仍需逐一驗證
1993 年 11 月 1 日的歷史意義,在於歐盟正式成立,並把歐洲貨幣整合推往更完整的制度階段;它不代表歐元在當日流通,更不能推導出「市場整合=企業匯率風險歸零」。
對台股研究而言,真正可用的方法是:先看歐洲市場需求,再看公司接單與計價幣別,最後看毛利、EPS 和現金流是否實際反映。歷史事件提供的是研究框架,而不是 2026 年 11 月 1 日的買賣訊號。
資料來源與口徑說明
- 歐盟理事會|《馬斯垂克條約》條約存放資料:1992/02/07 簽署與 1993/11/01 生效之官方紀錄。
- 歐盟官方|1990 年代歐洲整合歷史:1993/01/01 單一市場成立與條約生效日期。
- 歐洲中央銀行|認識《馬斯垂克條約》:貨幣整合、趨同標準及財政參考值。
- 歐洲中央銀行|歐元歷史:1999 年貨幣啟用、2002 年現金流通。
- 歐盟官方|使用歐元的國家:歐盟與歐元區範圍差異,依讀取時可查的 2026 年資料。
- 經濟部國際貿易署|Taiwan-EU Economic Relations(2026/01/28):2025 年台歐出口與雙邊貿易統計。
- Anytime18|資料方法說明:研究工具原始資料、更新日期與整理口徑。
本文以 2026 年 11 月 1 日 為「歷史上的今天」回顧日期,歷史事件實際發生日為 1993 年 11 月 1 日。所引 2025 年台歐貿易統計與 2026 年歐元區現況屬不同時間切面的資料,不能混為同一年;官方資料與政策現況如有更新,請以最新正式來源為準。
免責聲明:本文為歷史財經事件與台股研究方法教育,不構成股票買賣建議、目標價、匯率預測或報酬保證。歷史制度變化、跨國貿易數據與個別公司股價表現沒有必然的一對一關係。