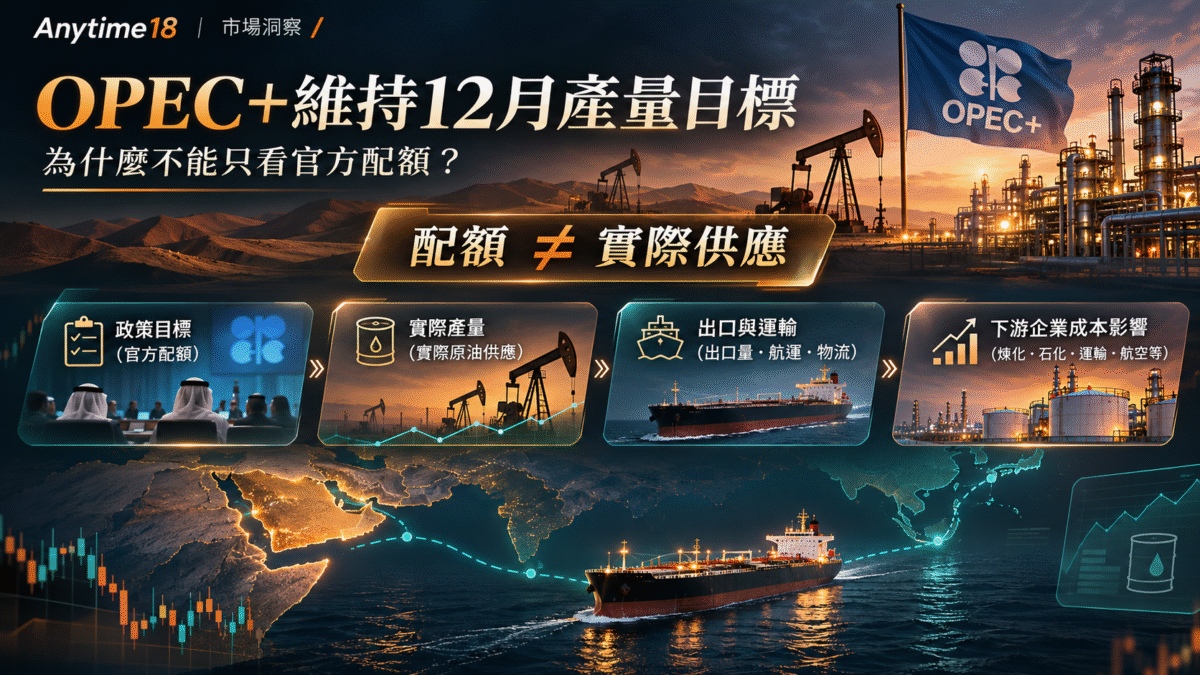
2026 年 11 月 1 日,OPEC+ 七個產油國決定,12 月維持與 9 月相同的所需原油產量水準。從公告表面看,「沒有增產」似乎很容易理解;但這次市場真正需要追問的,不只是官方配額有沒有變,而是原油能不能生產、順利裝船、通過航道並交付給下游客戶。
尤其在中東戰事與航運中斷持續影響供應的情況下,「配額穩定」並不等於「實際供給穩定」,更不等於油價或台灣企業成本會同步持平。本文以 OPEC 官方 11 月 1 日公告、IEA 10 月油市報告及台灣中油 10 月供應因應說明為基礎,拆解四層數據與三個台股研究訊號。
OPEC+ 11 月 1 日到底決定了什麼?
依 OPEC 2026 年 11 月 1 日正式公告,參與這次線上會議的七國為沙烏地阿拉伯、俄羅斯、伊拉克、科威特、哈薩克、阿爾及利亞與阿曼,決定2026 年 12 月維持 9 月所需產量(required production),並重申遵守既有合作減產安排。下一場七國會議排定於 11 月 29 日。
這裡有兩個容易誤讀的地方。第一,公告說的是七國的產量目標安排,不能直接稱為全部 OPEC+ 成員的實際總產量。第二,這是 11 月決定的12 月政策目標,不是已經觀測到的 12 月產量或出口量;截至 2026 年 11 月 2 日,12 月實績根本尚未發生。
OPEC+ 在 2026 年上半年曾逐步調整部分自願減產,並在 9 月完成先前一部分減產的退場;但仍有其他層次的產量限制與合規安排。市場若只拿一個配額數字推估全球原油供給,可能同時忽略不同批次的減產與各國生產能力。
官方配額、實際產量、出口與交付,其實是四件事
| 觀察層次 | 實際代表什麼? | 不能直接推論 |
|---|---|---|
| 官方產量目標 | 依 OPEC+ 協議所要求的產量水準;本次是七國的 12 月決議 | 產油國當月一定採到同樣桶數 |
| 實際原油產量 | 依統計機構估計、特定月份確實生產的桶數 | 同量原油已出口或送達消費國 |
| 出口與運輸 | 港口裝船、航道通行、改道、保險與運費 | 離港就代表準時抵達煉廠 |
| 成品油與企業成本 | 煉製能力、柴油/航油價差、採購價格與庫存 | Brent 漲跌等於個別企業毛利率漲跌 |
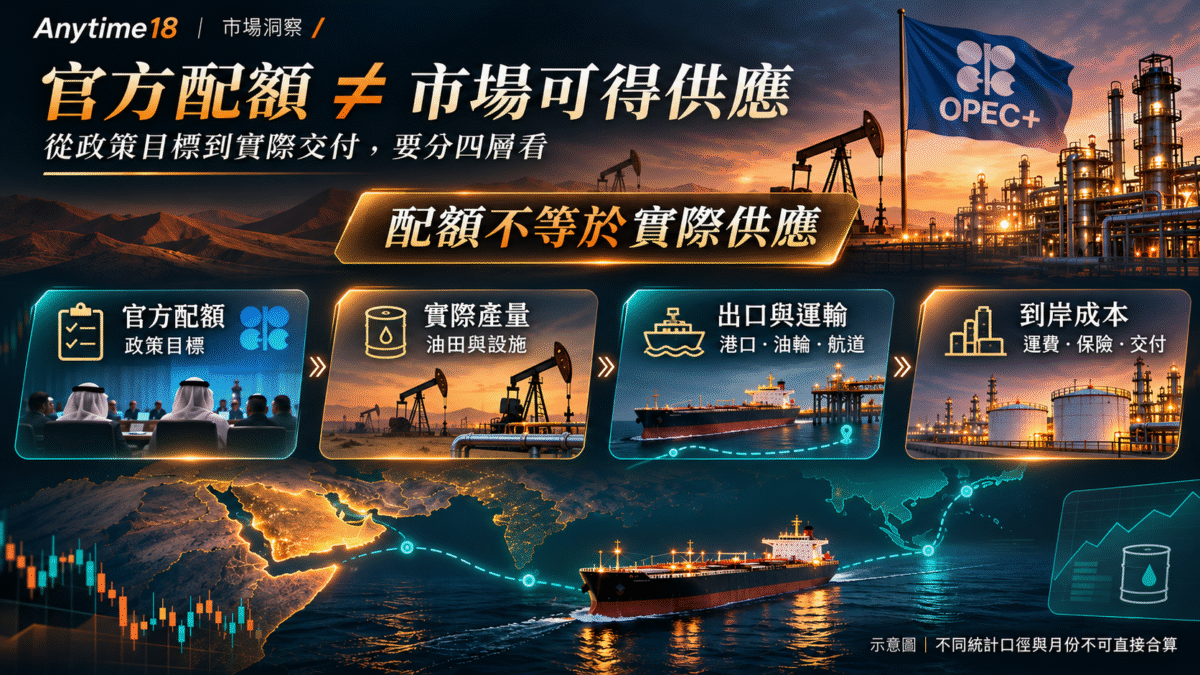
真正的市場可用供應,需要一層一層檢驗。例如某產油國的產量目標未變,卻可能因油田停產、能源設施受損或運輸中斷,而無法把同等原油送到市場;相反地,某個月恢復裝船,也可能是動用庫存或調整出口路線,不能立刻等同於新增同量的產出。
比較配額與實績時還要核對國家範圍、油種、統計月份、單位及資料來源:OPEC 協議的原油所需產量、IEA 報告的全球石油供應量與船舶追蹤的出口流量,涵蓋範圍各不相同,不能直接相減就宣稱「缺口」是多少。
IEA 10 月報告給了什麼警訊?
國際能源署(IEA)在 2026 年 10 月 14 日《Oil Market Report》指出,中東原油供應在 9 月逐步恢復,但能源設施與油輪受到攻擊的風險,仍威脅後續增量。IEA 估計,9 月波斯灣產油國原油出口約每日 1,390 萬桶,回升至戰前水準的四分之三以上;這是波斯灣產油國的 9 月出口估計,不是本次 OPEC+ 七國 12 月配額,也不能把兩者直接比較。
IEA 同時指出,成品油與液化石油氣的復原速度落後原油,柴油市場面臨供應壓力;海運費率與原油交付成本上升,也可能侵蝕煉油業毛利。換句話說,即使原油裝船量回升,柴油、航油與石化原料的到貨及成本仍可能表現不同。
航運風險因此不是油價分析的附屬小項,而是解讀可交付供應的重要一環。需要觀察荷姆茲海峽等通道的實際通行、繞道輸油量、油輪運價、保險費與進口港庫存;這些變化不必和 OPEC+ 的公告同一天反映。
對台灣而言,先看進口油料如何到貨,再看企業怎麼承受成本
台灣中油在 2026 年 10 月 13 日的官方說明中指出,因中東與紅海航道風險,持續採購非中東地區替代原油、調整油輪裝卸港與船期,並提到運費與保險費上升。該公告當時評估國內油氣供應至年底無虞;這是公告日的供應因應與評估,並不表示所有個別企業已鎖定相同價格、運費或庫存成本。
國內汽柴油零售價格,也不能直接用國際 Brent 原油當日漲跌推估。國發會物價資訊平台所載浮動油價機制,涉及杜拜原油、布蘭特原油加權均價、匯率與週度比較,並有政策性調整因素;實際油品價格與企業燃油採購價格可能各有合約、時差、稅費及避險差異。
對台股而言,可能的傳導鏈是國際油市實際供應及運費 → 原油/成品油到岸成本 → 個別公司的採購與定價能力 → 毛利率、營業利益與現金流。航空、航運、石化、塑化原料及能源密集型產業的影響方向不一定相同,不能簡化成「油價漲就一定利多某個族群」。
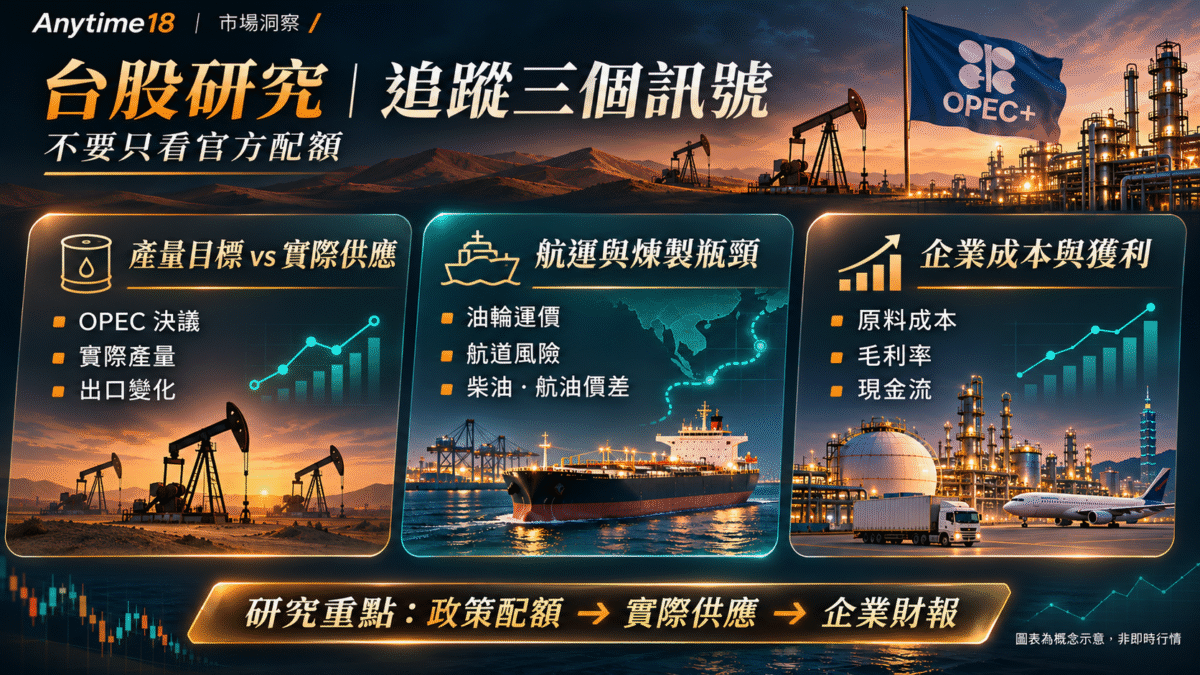
下一步值得追蹤的三個研究訊號
- ① 產量目標與實際供應落差:以 OPEC 正式決議為政策基準,搭配同月份、相同國家範圍的 OPEC 次級來源產量估計、IEA 供應資料與產能修復資訊。若統計口徑不同,應列示差異,不能硬算缺口。
- ② 航運與煉製瓶頸:關注主要出口港裝船、荷姆茲海峽通行、替代路線、油輪運價及柴油/航油價差。配額不變時,這些因素仍能改變市場真正取得的能源。
- ③ 台灣企業的成本轉嫁與財報品質:追蹤公司營收 YoY、毛利率、營業利益率、燃油或原料成本占比、存貨及現金流。油價變動是否影響獲利,需要回到各家公司揭露,不能以單日油價推估 EPS。
11 月 29 日會議為什麼值得注意?
OPEC 已宣布七國下一次會議在 11 月 29 日;Reuters 於 11 月 1 日報導,較大的 OPEC+ 架構也將在當日討論 2027 年的產量基準與政策框架,並涉及各國可持續生產能力的評估。這是尚未決定的未來政策議題,不能把媒體對明年政策的推測寫成已通過的 2027 年配額。
未來即使公布新的基準,仍須分開研究可持續產能、政策目標、短期實際產量與出口物流;其中任何一層的變化,都可能造成油市解讀與頭條標題不同。
用 Anytime18 把原油事件轉成公司研究
可先使用 Anytime18 台股選股器整理符合自行設定營收與估值條件的公司,再用 台股比較器對照不同公司在公開資料中的營收、估值等變化。研究航空業燃油成本如何影響獲利,可延伸閱讀 長榮航貨運成長與燃油成本分析。
這次重點與 10 月 5 日 OPEC+ 維持 11 月產量及亞洲售價觀察不同:本文聚焦12 月新決議、配額與實際可交付供應的差異、以及 2027 年政策基準尚待確定。Anytime18 不提供即時 OPEC+ 成員產量差額或油輪船期監測,相關原始資訊仍須回到 OPEC、IEA 與企業正式揭露。
結論:官方配額是起點,不是市場實際可用桶數
OPEC+ 七國維持 12 月產量目標是一個可以確認的政策事實;但企業真正承受的是能否取得能源、到岸成本多少、產品價格能否反映成本,以及最終獲利與現金流如何變化。配額、產量、出口和成品油市場若沒有放在同一個研究框架,就容易把政策聲明誤認成供需已經確定的結論。
研究重點不是推測油價必漲必跌,而是用後續可查證的產量、物流、價差與財報,逐步確認風險是否擴大或緩解。
資料來源與統計口徑
- OPEC|2026/11/01 七國維持 12 月所需產量公告:會議成員、12 月政策目標與下次會議日期。
- OPEC|2026/06/07 第 41 屆 OPEC 與非 OPEC 部長會議:既有整體產量安排、合規與 2027 年產能評估。
- IEA|Oil Market Report — October 2026(2026/10/14):2026 年 9 月原油出口復原、運輸及成品油供應風險,屬不同月份和國家範圍之數據。
- Reuters|2026/11/01 OPEC+ 12 月配額及 2027 年政策前瞻:實際供應受戰事影響與未來配額討論,分析與預期不等同已決議事實。
- 行政院/台灣中油|2026/10/13 油氣採購與全球調度說明:臺灣供應安全、航道與成本的官方因應。
- 國發會物價資訊看板|汽柴油浮動油價調整機制:指標原油與匯率的價格計算口徑。
- Anytime18|資料方法說明:網站市場資料的整理及日期限制。
時間與單位:本文最新 OPEC+ 決議日為 2026/11/01;IEA 的 9 月出口為事後估計,10 月報告發表於 2026/10/14。bpd 為桶/日(barrels per day),mb/d 為百萬桶/日。國際油價、原油產量、出口、柴油供應與台灣零售油價不同口徑,本文沒有把不同月份/成員範圍的數字直接合算。
免責聲明:本文為市場事件與台股研究方法整理,不構成原油價格預測、任何股票買賣建議、目標價或報酬保證。企業實際成本、航運、避險與獲利狀況,應以最新官方公告及公司財報為準。