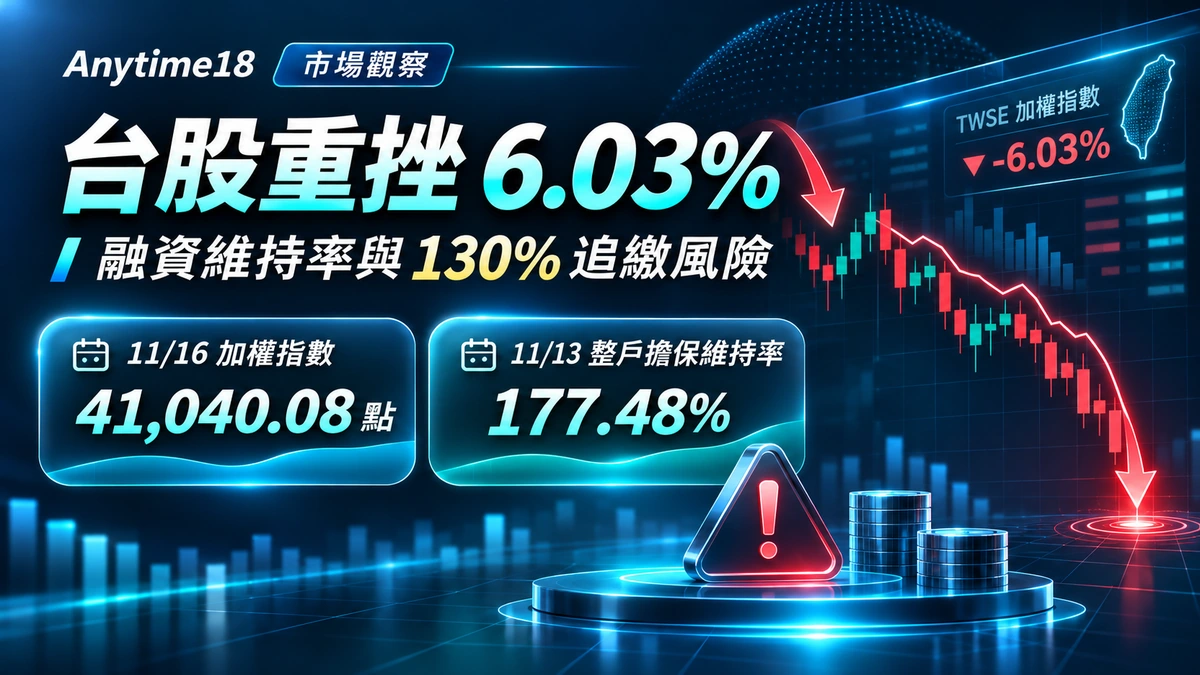
2026年11月16日台股加權指數收在41,040.08點,單日下跌2,635.04點、跌幅6.03%,為歷史第二大收盤跌點。面對急跌,投資人往往只問「跌幅已經夠大了嗎?」但若市場仍有融資槓桿,另一個更實際的問題是:擔保維持率下降時,哪些帳戶可能面臨追繳,融資餘額又透露了什麼?本文以交易所11月16日盤後資料及金管會當日回應,拆解市場平均、個別帳戶及後續觀察指標。
30秒重點:金管會11月16日引用的177.48%整戶擔保維持率,資料日是11月13日,不是11月16日大跌後的數字。證交所11月16日上市融資金額「今日餘額」暫列約5,244.98億元,較「前日餘額」約5,365.99億元減少約121.01億元;但融資餘額下降並不能單獨區分主動減碼與被動處分。對投資人而言,整體維持率高於130%也不代表個人帳戶安全。
11月16日發生什麼?先確認行情口徑與日期
依臺灣證券交易所11/16官方指數統計,發行量加權股價指數下跌6.03%,收41,040.08點。依證交所當日「每日收盤行情」彙總,一般收盤成交金額為8,450.56億元;若改用「每日市場成交資訊」含零股、盤後定價及鉅額交易等範圍,顯示約9,031.15億元。這兩項是不同統計口徑,不能說成同一天資料彼此矛盾。證交所每日收盤行情及中央社11/16收盤快訊可互相對照。
市場廣度同樣值得看:證交所11月16日收盤行情「股票」類別顯示上市股票上漲99檔、下跌948檔,其中83檔跌停。這是上市股票範圍,不是把上櫃市場或ETF一併計入;因此應避免將不同媒體所報「上市櫃跌停家數」與這個數字混為同一分母。
177.48%究竟代表什麼?11/13的數字不能代替11/16
金管會於11月16日表示,截至11月13日,集中市場信用交易的整戶擔保維持率為177.48%,高於一般130%追繳門檻。這項回應反映當時主管機關所引用的最近一期資料,並未證明11/16急跌後維持率仍是177.48%。資料來源:中央社2026/11/16 18:38引述金管會新聞稿。
整體市場的彙整值是許多信用帳戶與擔保品組合形成的統計結果,不是『每個帳戶的平均安全程度』。個別帳戶可能因單一股票集中、融資成數較高、持有股票跌幅大於指數、其他抵繳擔保品價格變動等因素,遠早於市場整體統計跌至追繳門檻。因此,不能用177.48%直接估計某位投資人還可以承受多少大盤跌幅。
| 數據 | 資料基準日 | 可回答的問題 | 不能直接推論 |
|---|---|---|---|
| 加權指數 41,040.08點、−6.03% | 11/16 收盤 | 整體權值型指數當日波動 | 所有個股都跌6.03% |
| 集中市場整戶擔保維持率 177.48% | 11/13(金管會於11/16引用) | 當時市場整體擔保水準 | 11/16收盤後個別融資帳戶安全 |
| 上市融資餘額約5,244.98億元 | 11/16「今日餘額」,暫列 | 上市融資未償還金額規模 | 全市場已斷頭金額或個人槓桿 |
整戶擔保維持率怎麼算?130%、166%各代表什麼
依證交所《證券商辦理有價證券買賣融資融券業務操作辦法》第53條,整戶擔保維持率按擔保品證券市值、融券擔保品/保證金及其他抵繳品價值等,除以融資金額與融券標的證券市值等計算。若單純為一筆股票融資、沒有融券與其他抵繳品,可用股票目前市值÷尚欠融資款×100%理解,但這只是教學簡化式,並非所有信用帳戶的完整公式。
同一辦法第54條規定,個別信用帳戶整戶擔保維持率低於130%,證券商應通知補繳;通知送達日起通常有兩個營業日依規定補繳。第55條另規定,若未按規定補繳且仍不足,可能由證券商依法處分擔保品;若整戶維持率回升至166%以上,則符合取消追繳紀錄的一項條件。130%是觸發通知的門檻,166%是特定取消追繳條件;兩者不能互換,也不表示每次跌破130%當天就直接斷頭。實際應依適用法規、往來券商及個別契約確認。
一個假設例子:大盤跌6.03%,不同融資戶承受的風險可能完全不同
為讓差異具體化,下面假設帳戶只有一類融資持股、沒有額外抵繳品,借款金額不變;再假設其擔保股票也剛好跌6.03%。這是假設情境,不是說11月16日每一檔股票都下跌6.03%,也不是實際帳戶追繳金額計算。
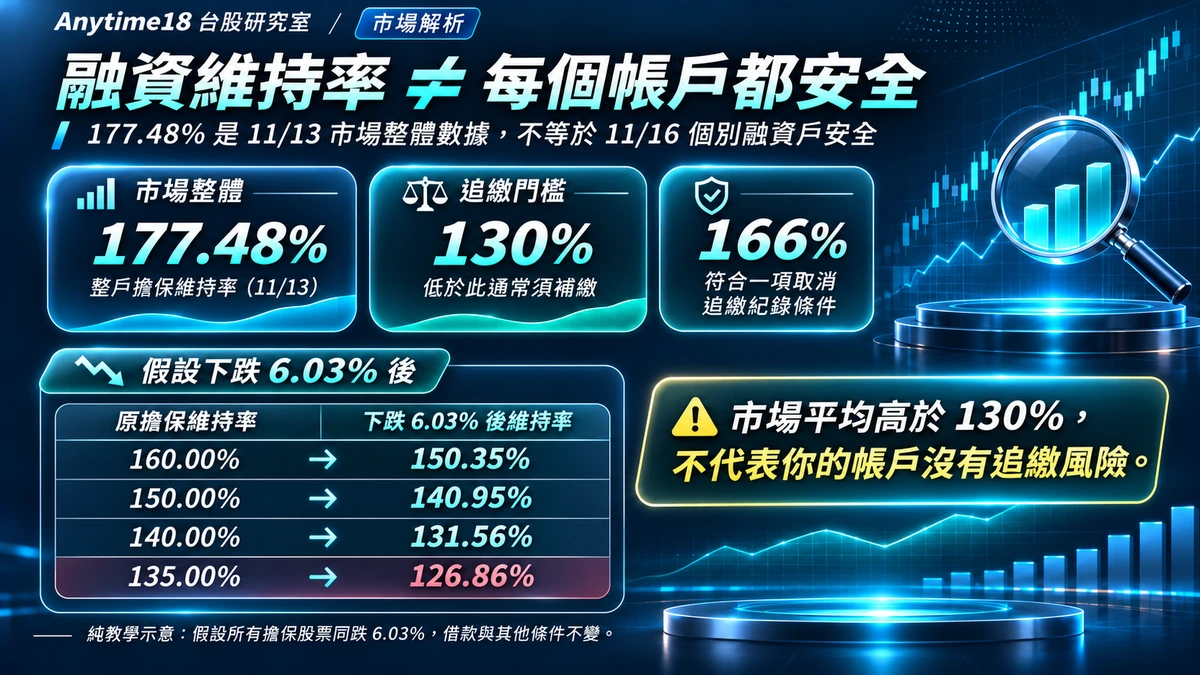
| 假設下跌前的整戶維持率 | 持股市值下跌6.03%後 | 與130%門檻關係 |
|---|---|---|
| 160.00% | 150.35% | 仍高於130% |
| 150.00% | 140.95% | 仍高於130% |
| 140.00% | 131.56% | 接近門檻 |
| 135.00% | 126.86% | 假設下低於130% |
表格最值得注意的不是『市場維持率177.48%還很高』,而是若某個信用帳戶原本就在135%附近,股價再下跌6.03%,在上述簡化條件下便可能跌破130%。所以要查的是自己的整戶維持率與曝險結構,不能將指數跌幅直接套進市場彙整比率後宣稱安全。
11/16信用交易資料已公布:上市融資餘額減少約121億元
臺灣證券交易所的2026年11月16日信用交易統計列出,上市市場融資金額「前日餘額」為536,598,906仟元,「今日餘額」為524,497,993仟元;換算為新台幣億元,分別約5,365.99億與5,244.98億,差額約−121.01億元。這是上市市場的融資金額,並不包含上櫃市場,也不是違約金額。
證交所並明確提醒:『今日餘額』可能在次一交易日持續調帳,應以後續報表的『前日餘額』作為最終正確餘額。因此本文將11/16數字標示為暫列,不把它當作不能修訂的終值,也不宣稱這121億元都是斷頭所致。
融資餘額下降,一定是籌碼洗乾淨了嗎?
不一定。融資餘額下降可能同時包含投資人主動賣出減碼、現金償還借款、信用交易部位調整以及因不足擔保而被處分等不同原因。單看融資餘額變化,無法識別帳戶層級的原因、也不能直接確認去槓桿已經結束。相反地,融資餘額短期增加也不能自動判斷市場底部已過或將繼續反彈。
即使市場整體追繳戶數或處分金額不大,某一家公司可能仍因流動性較低、持股集中或價格波動較大而承受顯著賣壓。另一方面,融資餘額是市場融資債權金額,和未平倉期貨保證金、借券賣出量、股票當沖量都不是同一種指標;要研究時必須分開。
後續三個值得追蹤的研究訊號
訊號一|正式融資餘額與個別維持率是否同步改善
持續查核證交所及櫃買中心的融資金額與融資張數,先確認基準日、上市或上櫃範圍,並留意隔日最終餘額更正。若主管機關或交易所公布較新的整體擔保維持率、追繳與處分統計,應標示當日數字與時間,不再引用11/13的177.48%當成最新。對個人而言,最重要的是直接查看自己的券商信用帳戶,而非參考市場平均。
訊號二|市場廣度、跌停家數與產業差異
用Anytime18台股選股器查看目前工具支援的產業/個股資料,再用同業比較器比較公開財務與估值指標。需要判斷當天市場廣度、跌停與融資變化時,仍要回到證交所正式盤後資料;指數跌6.03%與每家公司價格及基本面變化並不等價。
訊號三|官方穩市措施是否更新,以及信用交易規則是否改變
11月16日金管會表示已要求證交所、櫃買中心密切關注市場,並提及自11月9日起的相關措施,包括借券賣出委託數量限制、調整融券保證金成數及部分補繳抵繳品的範圍。金管會新聞稿經中央社轉述的內容,不代表11月17日一定另有新措施。後續若有新公告,需核對生效時間、適用交易類型與法規;也不可把『融券保證金成數130%』誤解成『融資整戶維持率門檻從130%調整』。
市場平均能告訴我們什麼?不能告訴我們什麼?
整戶擔保維持率、融資餘額與追繳處分統計,可以協助研究市場槓桿風險的方向與規模。但它們不是精準的跌深反彈指標,無法直接辨識哪個帳戶可能斷頭、哪檔股票明天上漲,也無法取代個別券商的即時信用交易餘額及風險通知。市場利空反應可能來自風險偏好、流動性、權值股波動、基本面預期與槓桿調整的共同作用。
已發布的相關內容《證券劃撥存款逼近4.7兆元:台股資金充沛,就代表後市看好嗎?》討論市場資金與股市風險,但本篇則以11月16日實際急跌為場景,拆解信用交易的計算、追繳機制與統計口徑,避免將兩種研究主題混為一談。
資料來源、數字換算與查核限制
- 交易所官方行情:證交所11/16發行量加權指數、每日收盤行情,指數41,040.08點、跌2,635.04點、跌6.03%;一般收盤成交值8,450.56億元。不同交易型態全市場成交資訊含額外時段,約9,031.15億元。
- 金管會回應日期:中央社11/16 18:38引述金管會,截至11/13集中市場整戶擔保維持率177.48%,並非11/16最新維持率。
- 信用交易:證交所11/16上市融資統計,原始單位「仟元」,換算「億元」為原值÷100,000;上市融資餘額暫列5,244.98億元、較前日減少121.01億元,待隔日最終更正。
- 法規:證交所信用交易操作辦法第53條(整戶計算),第54條(低於130%通知補繳),第55條(逾期處分與166%取消追繳紀錄之條件)。
- 模型界線:示例假設所有擔保股票同跌6.03%、借款與其他條件不變;不同於實際券商帳戶計算,無法直接估算個人補繳金額、強制處分時點或次日行情。本站資料整理限制詳見Anytime18方法說明。
免責聲明
本文為公開資訊整理及投資教育,並非個人化槓桿操作指示,也不構成股票買賣、借貸或投資收益建議。融資交易有追繳、被動處分與市場流動性風險,實際交易與應繳金額以交易所現行制度、往來券商帳戶數據及契約規定為準。
本文為公開市場資訊整理與研究教育用途,不構成任何投資建議、個股推薦、買進或賣出建議。市場資料可能隨時間更新,實際數據請以官方最新公布資訊為準。