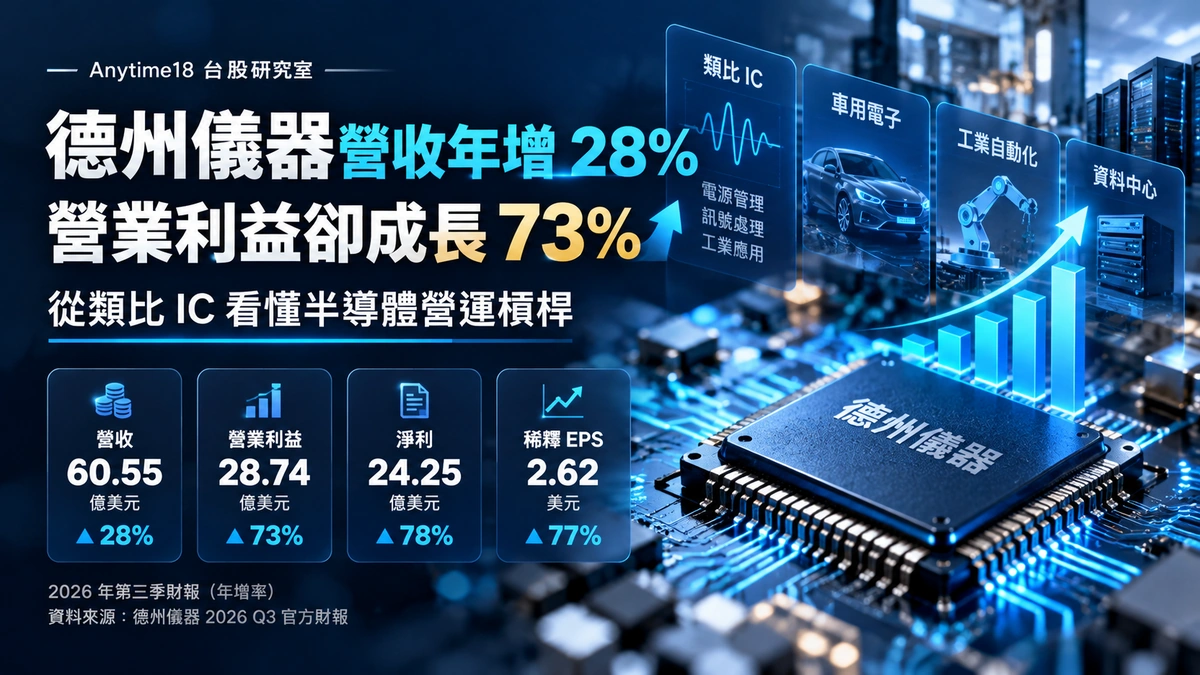
德州儀器(Texas Instruments,TI)公布 2026 年第三季財報:營收年增約 28%,營業利益卻年增約 73%。這個落差值得研究的不是「哪檔股票會跟著漲」,而是類比 IC 公司在需求回升時,收入、製造成本與費用如何共同影響獲利。
TI 於美國時間 2026 年 10 月 21 日發布本季成績與下一季展望。對台股來說,這是一個可用來理解工業、車用與資料中心等終端需求的海外觀察點,但不能直接當成台灣所有電源管理 IC 廠營收與股價的預測。
德州儀器 Q3 財報:28% 與 73% 的落差有多大?
| 主要指標 | 2026 Q3 | 2025 Q3 | 年增率 |
|---|---|---|---|
| 營收 | 60.55 億美元 | 47.42 億美元 | 約 28% |
| 營業利益 | 28.74 億美元 | 16.63 億美元 | 約 73% |
| 淨利 | 24.25 億美元 | 13.64 億美元 | 約 78% |
| 稀釋 EPS | 2.62 美元 | 1.48 美元 | 約 77% |
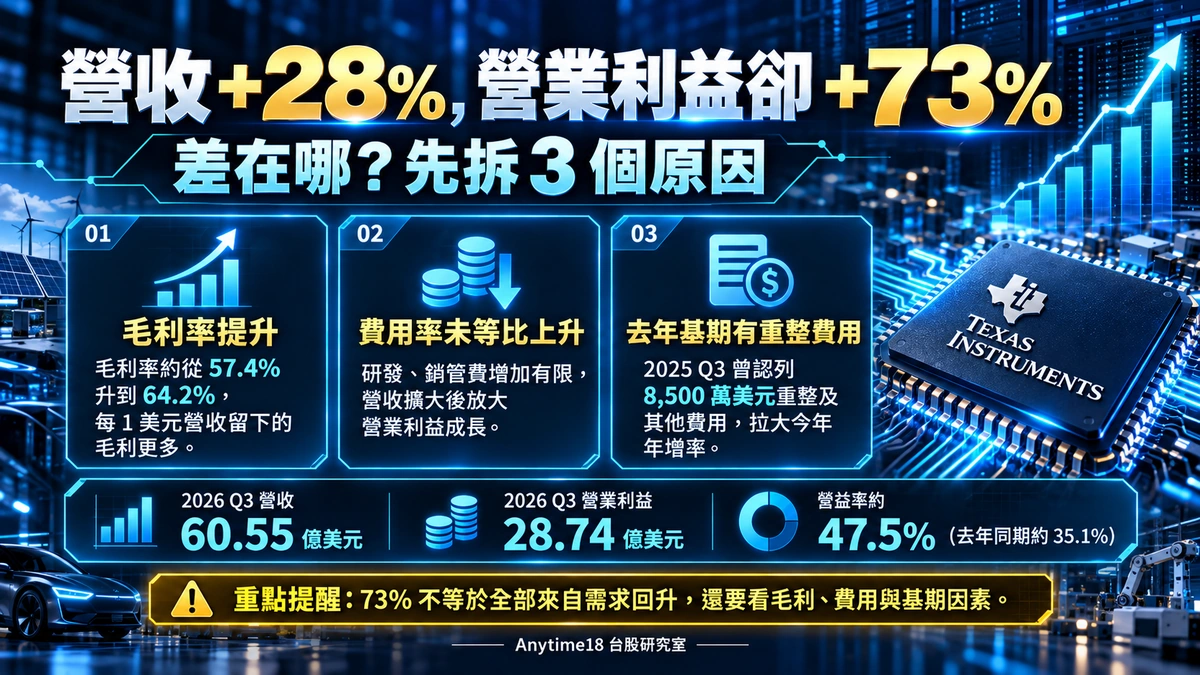
| 營業利益率(計算值) | 約 47.5% | 約 35.1% | 增加約 12.4 個百分點 |
數字依 TI 2026 年第三季正式財報整理,期間為截至 9 月 30 日的三個月;各年增率為四捨五入後數字。以營業利益除以營收計算,TI 本季營益率約 47.5%,去年同期約 35.1%。營益率提高約 12.4 個百分點,代表不只是營收規模增加,獲利占營收的比例也明顯改善。
為什麼營收增加 28%,營業利益卻增加 73%?
這種現象常被稱為營運槓桿(operating leverage):當部分廠房、研發及管理成本不必隨營收等比例增加,收入擴大時,營業利益就可能成長得比營收快。不過營運槓桿並不是單一公式;售價、產品組合、良率、產能利用率與一次性費用,都會改變最後看到的數字。
第一層:毛利成長幅度高於營收
TI 本季營收為 60.55 億美元、銷貨成本為 21.68 億美元,因此毛利約 38.87 億美元;去年同期毛利約 27.23 億美元。兩季毛利率依公布數字計算,從約 57.4% 升至約 64.2%。這表示每一美元營收留下的毛利增加,但不能在缺少完整拆解前,把改善全部歸因於漲價或單一市場需求。
第二層:研發與管理費用沒有等比例上升
2026 Q3 研發費用為 5.30 億美元、銷售及管理費用為 4.76 億美元;去年同期分別為 5.18 億與 4.57 億美元。營收增加的幅度更大,使費用率下降,放大毛利改善傳導到營業利益的效果。
第三層:去年同期有重整費用,不能忽略基期
2025 Q3 曾認列 8,500 萬美元的重整及其他費用,本季則有 700 萬美元收購相關費用。這使報表營業利益年增率包含比較基期的影響,不能直接把完整 73% 解讀成今年工廠稼動率提升的成果。即使排除這些費用,營運改善仍有觀察價值;但判斷長期趨勢,還要看後續幾季是否延續。
類比 IC 與嵌入式處理都成長,哪個部門是主角?
TI 依產品部門揭露的資料顯示,Analog(類比)部門本季營收約 49.11 億美元、年增 32%;Embedded Processing(嵌入式處理)營收約 8.58 億美元、年增 21%。類比部門是本季營收的主要來源,產業訊號不能只看 AI 伺服器新聞,還要理解電源管理、訊號鏈及工業控制等不同終端的需求組合。
公司指出工業、汽車與資料中心需求持續成長。這是 TI 自身的市場觀察,適合作為研究線索;但不同晶片廠的客戶、產品、晶圓供應模式與定價條件不同,「TI 成長」不代表「台灣同業同步成長 32%」。
300mm 製造優勢與 Q4 展望,應該怎麼解讀?
TI 強調其 300mm 晶圓製造策略與營運模式對現金流的貢獻。大尺寸晶圓可能改善規模經濟,但新增產能也帶來折舊與需求波動的風險;不能只用一季營益率認定未來製造成本一定持續下降。
TI 對 2026 Q4 的營收指引為 58.0 億至 63.0 億美元,稀釋 EPS 指引為 2.45 至 2.79 美元。這是公司在 10 月 21 日提供的預估區間,不是第四季實際成績,也不應拿區間上緣當作既定結果。後續需要持續比較營收、毛利、存貨及資本支出的變化。
對台灣類比 IC、電源管理 IC,先看 3 個研究訊號
訊號一:需求是否從單一題材擴散到多個終端?
研究台灣相關公司時,可先觀察最新月營收 YoY 與 MoM 是否連續改善,再搭配法說揭露的工業、車用、資料中心及消費性產品需求。單月年增也可能受到低基期或出貨時點影響,不要因 TI 的海外財報而把台股公司未公告的產品別成長當成事實。
訊號二:營收回升,有沒有帶動毛利率與營益率?
TI 這次最具教育價值的是利潤率的變化。比較台廠時,可追蹤營收變化是否反映在最新季度的毛利率、營業利益及 EPS,並注意產品組合與費用率。但 EPS 同時受稅率、業外收支與股本影響,不宜只看單一季的成長幅度。
訊號三:成長是否能轉成現金流?
產能與研發投資需要資金,也可能反映在存貨與應收帳款。研究獲利品質時,應將季度營業現金流、資本支出與庫存一起閱讀;帳面獲利改善,不代表每一季現金流同步改善。
可作為不同商業模式比較的台股研究樣本包括矽力*-KY(6415)、致新(8081)與茂達(6138)。它們是觀察台灣電源管理與類比相關領域的起點,並非宣稱與 TI 具相同市場結構,更不是本次財報的「直接受惠名單」。
在 Anytime18 可以怎麼研究?
- 先到市場排行觀察最新月營收 YoY、5 日法人與成交量等公開資料的相對變化,不把排名當作推薦。
- 打開矽力*-KY(6415)個股研究頁、致新(8081)個股研究頁或茂達(6138)個股研究頁,核對各檔最新資料日期,查看月營收及估值。
- 利用台股比較器將自行選擇的 2~4 檔放在同一畫面,比較估值、營收、法人與技術欄位;不同產品線不宜只看單一數字。
- 毛利率、營業利益、EPS、現金流及公司產品組合等,仍需回公開資訊觀測站與公司法說、財報確認;Anytime18 比較器不提供所有財報細項,也不會代替公司公告。
結論:營運槓桿是研究框架,不是台股買賣訊號
TI 的 2026 Q3 顯示,當營收、毛利率與費用結構朝同一方向改善時,營業利益成長可能明顯超過營收。但這次也有去年重整費用的比較基期,必須把報表成長拆開看。對台股研究而言,更值得追的是需求是否廣泛、獲利品質能否延續,以及未來季度的營收、利潤率與現金流是否互相印證。
資料來源與計算方式
- Texas Instruments 2026 Q3 官方財報新聞稿(2026/10/21,TI 發布):本季財務數字、部門營收、費用與 Q4 指引。營益率與毛利率由已公布項目相除後四捨五入計算。
- Reuters(2026/10/21):類比 IC 需求、第四季展望與產業背景的交叉核對。
- TEJ 台灣電源管理 IC 產業研究(2026/09):台廠產品與需求結構的背景資料,不用來推算 TI 對個別公司未來獲利的影響。
- 公開資訊觀測站(MOPS):台灣公司營收與財報官方申報原始資料;Anytime18 資料方法說明網站整理及日期限制。
資料期間提醒:本篇 TI 財報資料期間為 2026 年 7–9 月,公告時間為美國 2026 年 10 月 21 日(台灣時間 10 月 22 日清晨)。台股月營收、法人、估值及財報的更新日期可能不同;未查核資料不得混成同日數字。
免責聲明:本文截至 2026 年 10 月 22 日依公司公告及公開來源整理,供市場觀察與投資教育使用,不構成個別股票買賣建議、目標價或報酬保證。海外同業財報不代表台灣個別公司未來表現。