AI 記憶體需求很強,對記憶體產業是好消息,但對消費電子不一定。
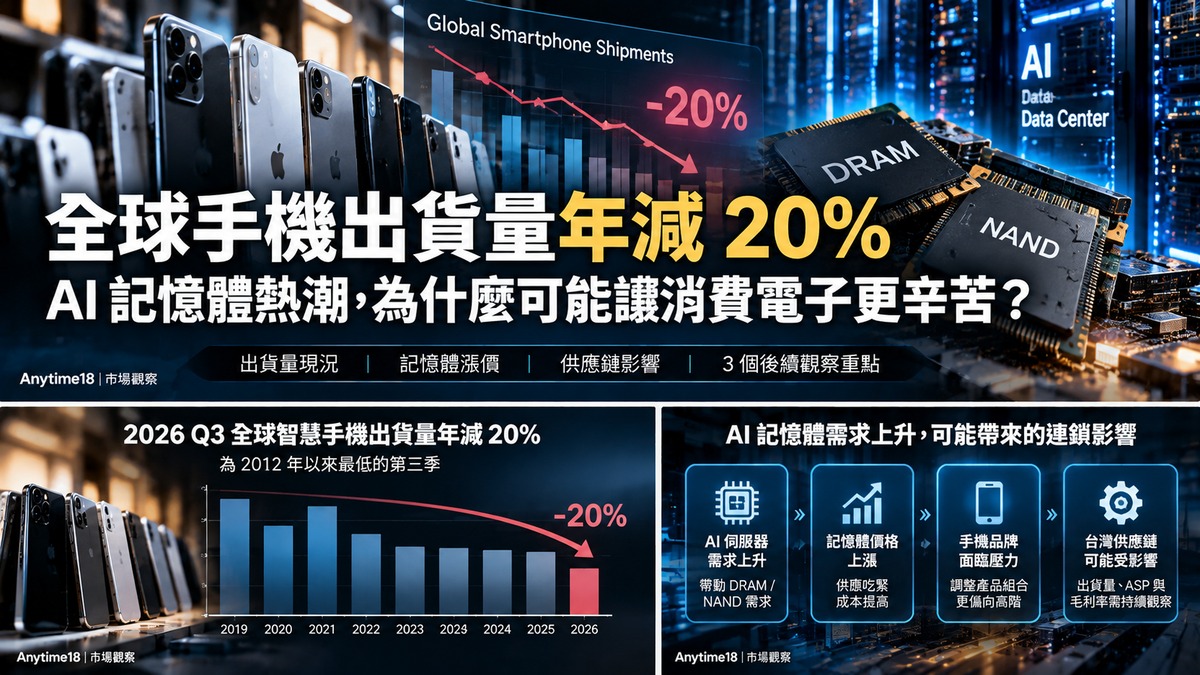
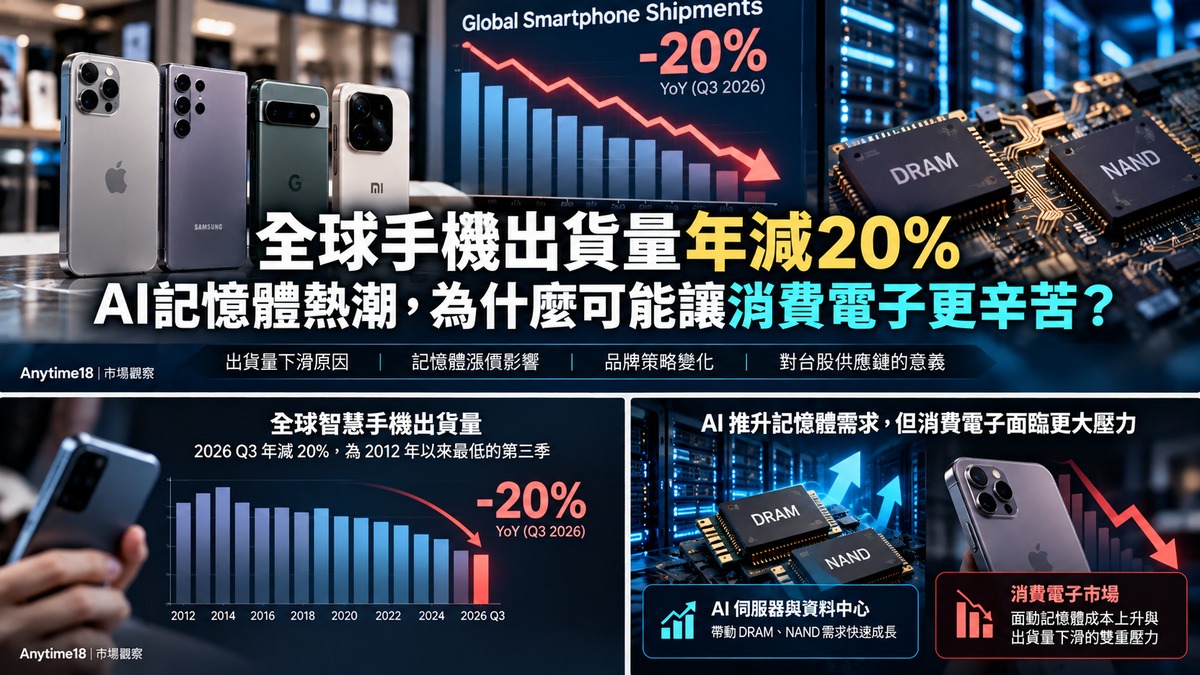
Counterpoint Research 10月12日公布的初步資料顯示,2026年第三季全球智慧手機出貨量年減20%,創下2012年以來最低的第三季水準。研究機構把主要壓力指向持續升高的 DRAM 與 NAND 價格,以及記憶體供應吃緊造成的成本衝擊。
這也是今天最值得研究的地方:AI 資料中心大量吸收高階記憶體與伺服器記憶體需求,記憶體廠更願意把產能與資源投入高回報產品;當供給重新分配、價格上升,手機、PC 等消費電子就可能面臨更高 BOM 成本。對台股研究來說,不能只看到「記憶體漲價」,還要同時觀察下游出貨量、平均售價、毛利率與訂單是否受到擠壓。
Q3手機市場有多弱?先看4個數字
- 全球智慧手機 Q3 出貨量年減20%。
- 這是2012年以來最低的第三季出貨水準。
- Samsung 市占率約23%,Apple 約22%。
- Counterpoint 指出,2026年至今全球智慧手機零售價格已上升約20%。
如果再往前一季看,Q2 全球智慧手機出貨量已年減 11%,同樣受到 DRAM 與 NAND 短缺影響。從 Q2 的 -11% 擴大到 Q3 的 -20%,代表記憶體成本與供應壓力並沒有快速消失,反而在第三季進一步反映到品牌出貨策略。
AI記憶體需求,為什麼會讓手機更難做?
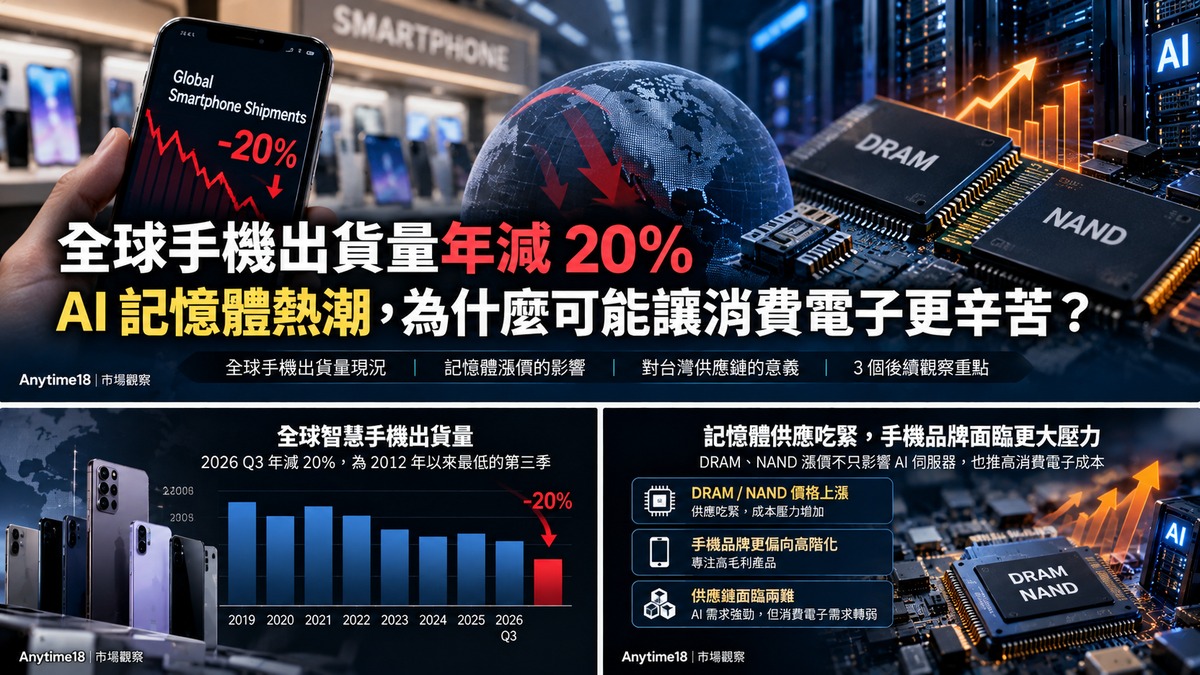
問題不只是「記憶體變貴」,而是供需結構同時在改變。AI 基礎建設需要大量 HBM、伺服器 DRAM 與高階 NAND,這些產品的獲利與需求能見度通常優於低階消費電子記憶體,因此記憶體廠會更傾向把資本與產能配置到高回報產品。
對手機品牌來說,記憶體是 BOM 的重要成本之一。當 DRAM/NAND 價格上升,品牌大致只有幾種選擇:提高售價、降低其他零組件成本、縮減低毛利機種,或直接降低出貨量。Counterpoint 觀察到的情況就是,品牌正更積極把資源轉向中高階與高毛利產品,而低階與價格敏感市場受到更大壓力。
出貨量下降,不代表所有品牌營收都同步變差
這是研究消費電子時很容易忽略的一點。出貨量、平均售價(ASP)、營收與 EPS 是四個不同層次的數據。
Samsung Q3 出貨量雖年減約 3%,但市占率仍提升到 23%,Counterpoint指出其高階化與摺疊機需求有助於產品組合;Apple 的 Q3 市占率則升到 22%,創該公司歷年第三季新高,即使總出貨量仍呈年減。這說明品牌可以透過提高 ASP、調整產品組合,部分抵銷出貨量下滑。
反過來,如果公司主要曝險在中低階市場,就可能同時面臨「零組件成本上升+終端售價難調+出貨量下降」三重壓力。這時即使營收沒有大幅下降,毛利率與 EPS 仍可能惡化。
台股研究不能只找「記憶體受惠股」
AI 記憶體供需吃緊確實可能讓記憶體價格維持高檔,但同一件事對不同產業鏈位置的影響可能完全相反。上游記憶體廠可能受惠價格與產品組合,下游手機、PC、模組、組裝與其他零組件供應商,則可能面臨成本轉嫁與終端需求轉弱。
所以研究台股時,比「哪一檔是 AI 記憶體概念股」更有價值的問題是:這家公司位在供應鏈哪一段?記憶體漲價對它是價格利多、成本壓力,還是兩者同時存在?最後能不能反映到毛利率與 EPS?
接下來先看3個研究訊號
1. DRAM與NAND價格是否持續高於終端產品漲價速度
如果記憶體成本持續上升,但手機售價無法同步調整,品牌與供應鏈的毛利率就會承壓。研究時可以把記憶體報價、ASP 與公司毛利率放在一起看,而不是只看單一價格指標。
2. 台灣消費電子供應鏈月營收是否開始反映出貨轉弱
Q3 全球手機出貨量年減 20% 是產業層級訊號,下一步要驗證的是公司層級。可以追蹤手機組裝、PCB、機殼、鏡頭與其他零組件供應商的月營收 YoY、MoM,以及累計營收年增率是否出現同步轉弱。
3. 高階化能不能抵銷量縮,並守住毛利率與EPS
品牌正在減少低毛利機種、提高 ASP 並聚焦高階市場。對供應鏈公司來說,真正要看的是高階產品占比是否提升,以及產品組合改善能不能抵銷總出貨量下降。最後仍要回到毛利率、營業利益率與 EPS 驗證。
怎麼用Anytime18把產業訊號拆成公司數據?
可以先從 市場排行 觀察月營收 YoY 與成交量,再用 台股選股器 把營收仍維持成長的公司篩出來;接著到 個股資料 比較營收、估值、法人與技術資料。
研究順序可以簡化成:記憶體價格 → 手機出貨/ASP → 台廠月營收 → 毛利率/EPS。這樣才能分辨 AI 記憶體熱潮究竟是公司的需求利多,還是下游成本壓力。
AI需求很強,也可能讓其他市場更辛苦
Q3 全球智慧手機出貨量年減 20%,不是 AI 需求變弱,而可能正好反映 AI 基礎建設太強,讓記憶體供應與價格往高回報市場傾斜。這也是同一個產業趨勢,對上下游公司可能產生完全不同影響的例子。
對台股研究來說,接下來最重要的不是先貼「受惠」或「受害」標籤,而是持續確認記憶體價格、終端出貨、台廠月營收與毛利率是否朝同一個方向變化。
資料來源
- Counterpoint Research:Global Smartphone Shipments Hit a New Low with 20% YoY Decline,2026/10/12。
- Reuters:Global smartphone shipments record worst third quarter in 14 years amid memory shortage,2026/10/12。
- Counterpoint Research:Q2 2026 Global Smartphone Shipments Slump to Lowest Q2 Level in 13 Years,2026/07/13。
免責聲明:本文僅整理公開市場資訊與研究框架,不構成任何投資建議、買賣推薦或報酬保證。記憶體價格、終端需求、公司出貨與財務數據可能持續變化,投資人仍應自行查證最新資料並評估風險。