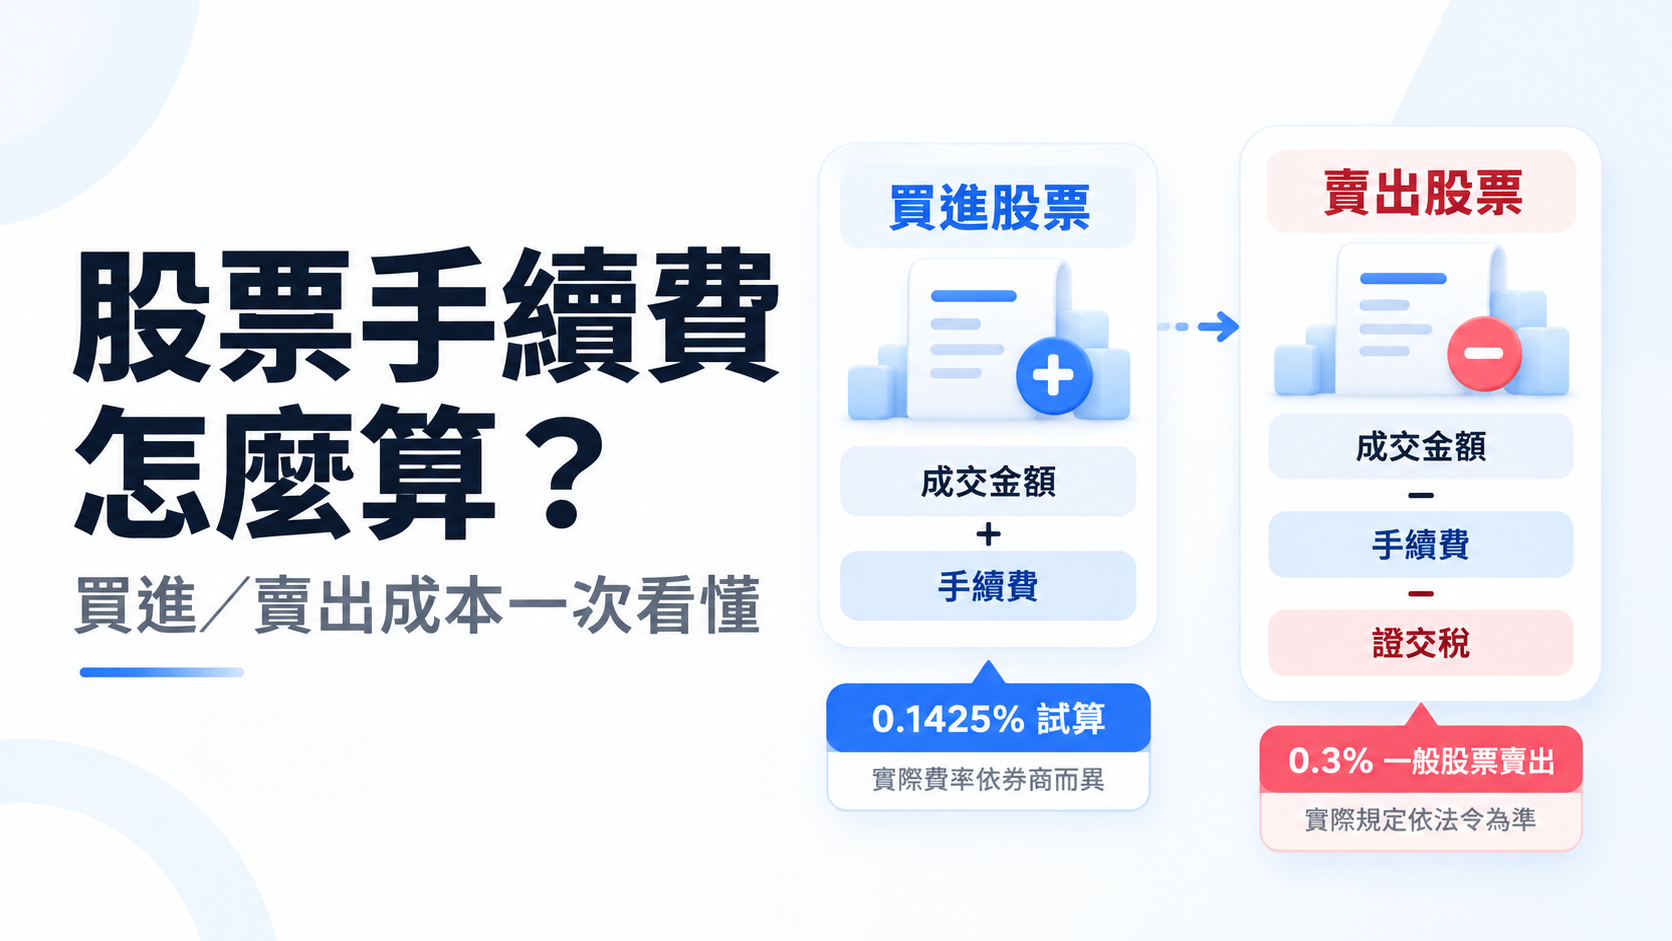
股票手續費怎麼算?以一般台股現股交易來說,買進通常要支付券商手續費;賣出除了手續費,還要繳證券交易稅。因此,股價漲了 10%,實際損益不會剛好等於成交金額的 10%。本文用一張股票、零股及買賣損益實例,拆解費率、折扣、最低收費與常見誤判。
先記住:一般股票賣出證交稅通常是賣出成交金額的 0.3%;手續費則依券商公告及客戶約定,本文常見的 0.1425% 只是用來示範計算的費率,不能當成每個帳戶的固定收費。本文制度資訊依 2026 年 10 月可查得的官方規範整理,未來法規、優惠到期或券商方案異動時仍須重新確認。
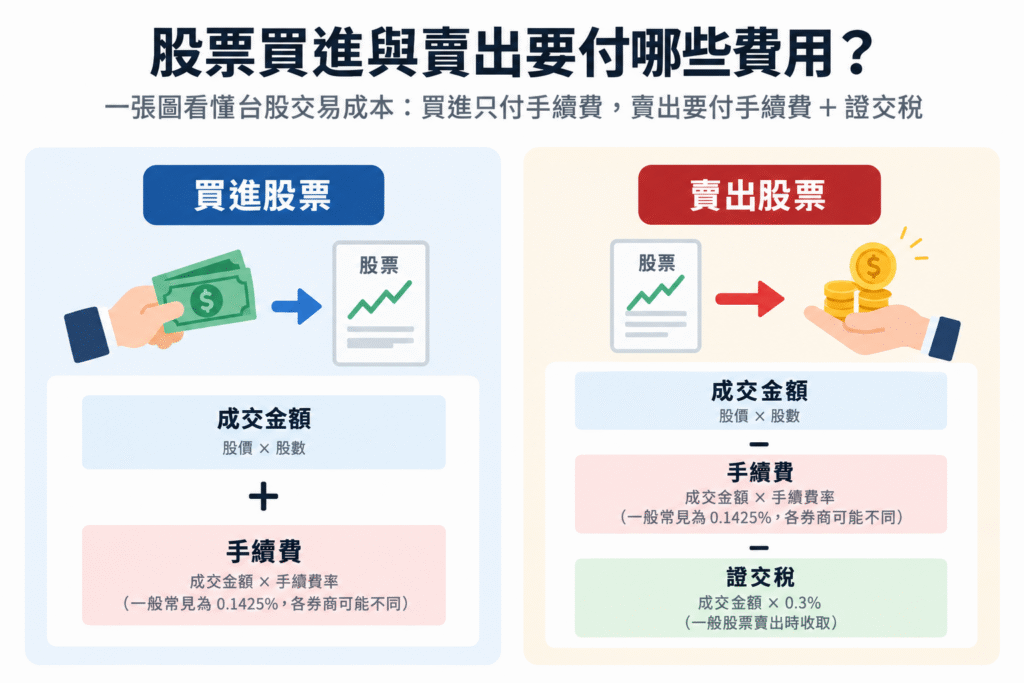
股票交易成本有哪些?先看買進與賣出的差別
| 交易動作 | 主要計算項目 | 一般股票證交稅 |
|---|---|---|
| 買進現股 | 買進成交金額+買進手續費 | 不因買進而課徵 |
| 賣出現股 | 賣出成交金額-賣出手續費-證交稅 | 通常為賣出價金的 0.3% |
| 符合規定的現股當沖 | 買、賣仍依約定收取手續費 | 適用股票當沖優惠稅率時,賣出為 0.15% |
這裡討論的是一般上市、上櫃股票的現股交易。若使用融資融券、借券,或買賣 ETF、權證等不同商品,還可能涉及其他費用及不同稅務規則,不能直接套用同一張表。
股票手續費怎麼算?0.1425% 與券商折扣的關係
最基本的估算公式是:手續費=成交單價 × 成交股數 × 適用手續費率。若券商提供手續費優惠、折讓或訂有最低費用,還需按該券商的實際規則計算。
- 成交金額:成交股價 × 成交股數;買一張一般股票通常是 1,000 股,零股則按實際成交股數計算。
- 試算費率:常見教材以 0.1425%(千分之 1.425)示範,但交易所規範允許券商依成交金額自行訂定費率、折讓及每筆委託最低費用。
- 折扣:若以 0.1425% 為原費率、假設 6 折,試算有效費率為 0.1425% × 0.6=0.0855%;實際退費、收費時點與是否適用最低費用,以券商規定為準。
- 整數化及最低收費:手續費的最低金額、折讓入帳及尾數處理可能因券商與交易方式不同;試算表與實際對帳單出現幾元差距時,應以帳單為準。
法規並不是規定每家券商都必須收 0.1425%;依證交所營業細則第 94 條,券商收取超過成交金額千分之 1.425 的手續費時須履行相應通知要求。把「常見示範費率」誤當「全市場固定費率」,是最容易造成試算偏差的地方。
證交稅怎麼算?一般股票賣出才課稅
一般股票的證券交易稅試算公式是:賣出成交金額 × 0.3%。例如賣出成交金額為 110,000 元,證交稅示意為 110,000 × 0.003=330 元。買進這張股票時沒有這筆賣出證交稅,但買進手續費仍需計入成本。
| 商品/交易情境 | 證交稅重點 | 適用提醒 |
|---|---|---|
| 一般上市櫃股票的普通賣出 | 通常 0.3% | 僅以賣出價金為基礎,買進不課此稅 |
| 符合規定的股票現股當日沖銷 | 優惠 0.15% | 依《證券交易稅條例》第 2-2 條,現行優惠期限至 2027/12/31;須符合當沖適用條件 |
| 一般股票型 ETF 等部分受益憑證 | 通常 0.1% | ETF 商品種類與特別免徵規定不同,不可將全部 ETF 一概視為同稅率 |
注意:只要「同一天買賣」就一律享有 0.15% 稅率的說法並不精確。優惠須符合現股當沖交易的標的、帳戶、同日與同種類同數量等法令與作業規定;不符合者不能直接套用。本文的主要損益試算皆以一般股票普通交易、賣出證交稅 0.3%進行。
買一張股票:100 元買進、110 元賣出,實際賺多少?
假設買進 1,000 股、每股 100 元,之後以每股 110 元全數賣出;買、賣券商手續費均假設採 0.1425%,沒有折扣與最低費用影響。為了容易理解,下表手續費採一般四捨五入至元的示意數字,並非各券商統一的結算規則。
| 項目 | 計算方式 | 示意金額 |
|---|---|---|
| 買進成交金額 | 100 × 1,000 | 100,000 元 |
| 買進手續費 | 100,000 × 0.1425% | 約 143 元 |
| 買進總支出 | 100,000 + 143 | 100,143 元 |
| 賣出成交金額 | 110 × 1,000 | 110,000 元 |
| 賣出手續費 | 110,000 × 0.1425% | 約 157 元 |
| 賣出證交稅 | 110,000 × 0.3% | 330 元 |
| 賣出淨收入 | 110,000 - 157 - 330 | 109,513 元 |
| 實際價差損益(示意) | 109,513 - 100,143 | 9,370 元 |
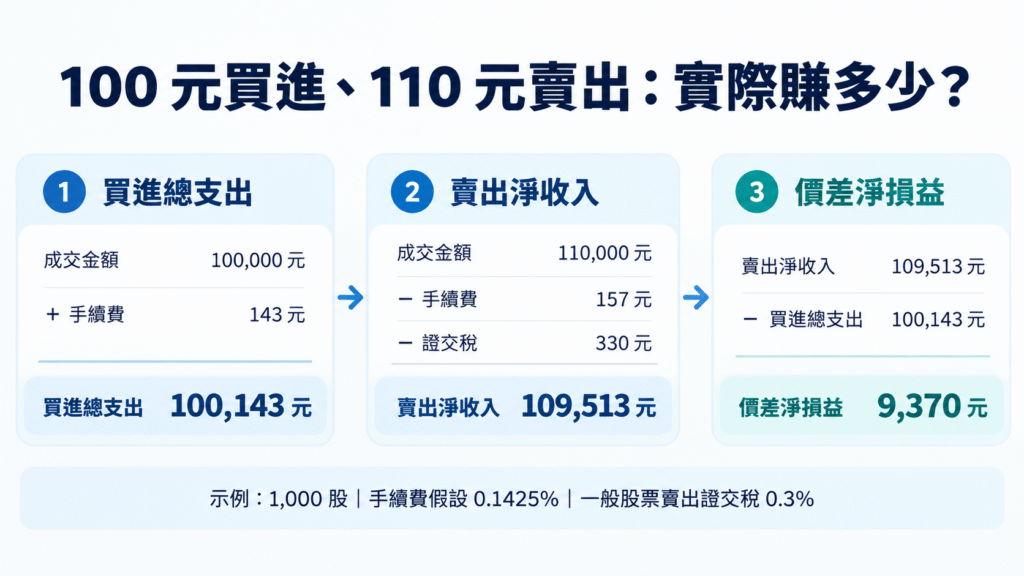
股票的帳面價差是 10,000 元,但扣除本例買進、賣出手續費及賣出證交稅後,示意損益是 9,370 元。這個例子不包含融資利息、借券費、股利、資本變動及其他可能成本,因此不是完整投資總報酬計算。
零股手續費怎麼算?小額交易更要留意最低收費
零股也有成交金額、買進手續費、賣出手續費與適用稅款;零股並不是完全不收手續費。不同券商可能有零股專屬優惠或最低收費,交易金額小時,最低收費所占比例可能特別高。
舉例:假設買進 100 股、每股 100 元,之後以 110 元賣出;普通股票交易稅率 0.3%。若以 0.1425% 直接試算,買進手續費約 14 元、賣出約 16 元,證交稅 33 元,示意獲利是 937 元。若純粹假設某券商每次成交最低收 20 元,買進與賣出手續費各以 20 元計,示意獲利便會成為 927 元。這個 20 元只是幫助理解的情境,不代表所有券商或零股交易的實際最低費用。
選券商或試算零股成本時,應查看自己帳戶適用的最低手續費、折扣、計費單位、整數化及退費時間,而不是只比廣告上標示的最低折數。先理解零股與整股的股數差異,可閱讀 台股一張幾股?零股怎麼算?。
股票漲多少才打平交易成本?
如果假設買、賣兩側都按成交金額收 0.1425% 手續費,且一般股票賣出課 0.3% 證交稅、沒有額外最低收費與折扣,理論上的損益兩平價可以先用下式估算:
損益兩平賣出金額 ≈ 買進金額 ×(1+買進費率)÷(1-賣出費率-賣出證交稅率)
以上述參數計算,賣出金額需要比原本買進成交金額高約 0.59% 才能大致打平交易費用。這只是連續價格與比例費率下的理論值;實際成交會受股價升降單位、手續費折扣、最低費用、整數化與是否能成交影響,不能把 0.59% 當成所有股票或帳戶固定的打平門檻。
一般股票、ETF、現股當沖,為什麼成本不能混算?
- 一般股票:本文示例以普通賣出 0.3% 稅率估算;若市場或商品有特殊制度,以最新官方規定為準。
- ETF:一般證交稅可能與股票不同;特定債券 ETF 另有現行停徵規定及期限,不能只憑「ETF」兩字決定稅率。
- 現股當沖:符合規定的上市櫃股票現股當沖,賣出稅率優惠為 0.15%,現行施行期限至 2027 年 12 月 31 日;是否符合優惠及手續費方案須另行確認。
- 融資融券:另涉及利息、借券與信用交易相關規範;本文一般現股損益示例不涵蓋。
想比較不同商品,先分清商品種類、交易方式、稅率與自己券商的費率,再帶入各自情境計算;不要把只適用一般現股的範例直接挪去算所有 ETF 或信用交易。
股票手續費最常見的 5 個錯誤
- 把 0.1425% 說成所有券商對所有客戶的固定費率。
- 把證交稅當成買進時也要繳,導致重複計算。
- 只看買進手續費,忘記賣出還有一側手續費及賣出證交稅。
- 零股只看折扣、不看最低費用與實際帳單。
- 認為有賣出價差就一定有相同比例的淨報酬,忽略不同商品稅率及交易規則。
常見問題 FAQ
股票手續費是買進收,還是賣出也收?
一般股票現股成交後,買進及賣出都可能向券商支付手續費;費率、折扣與最低費用依券商及帳戶約定。
買股票需要繳 0.3% 證交稅嗎?
一般股票證交稅是向賣出者課徵。買進股票時不因買進本身課徵這筆 0.3% 的賣出證交稅,但仍有手續費。
買零股也有手續費和證交稅嗎?
有。成交金額按實際成交股數計,買賣手續費與賣出稅款仍應考慮;零股最低手續費優惠與收費單位由券商方案決定。
手續費 6 折就代表買賣總成本只剩 6 折嗎?
不是。折扣通常是針對券商手續費,不會直接把依法課徵的證交稅也打 6 折;而且仍可能有最低收費、退費與計算方式差異。
現股當沖的證交稅一定是 0.15% 嗎?
只有符合適用規定的現股當日沖銷股票交易,才可依現行條例使用 0.15% 優惠;現行期限到 2027 年 12 月 31 日。
重點整理
- 買進總成本:買進成交金額加上買進手續費。
- 賣出實收:賣出成交金額扣除賣出手續費及適用的賣出證交稅。
- 券商手續費:0.1425% 是常用計算假設,費率、優惠及最低費用依券商實際約定。
- 一般股票證交稅:普通賣出通常為 0.3%;合規現股當沖有不同稅率。
- 比較損益:用完整買進支出對照賣出淨收入,並依不同商品與交易方式另行核算。
資料來源與計算方式
以下是本篇交易成本與證交稅規則的官方依據。文中 100 元買進、110 元賣出,以及零股最低 20 元等例子均為自訂教學情境,不是真實券商報價或官方收費保證。計算結果為新台幣元的示意估算,實際帳務以成交回報、券商對帳單及相關官方規範為準。
- 臺灣證券交易所-營業細則第 94 條(券商手續費率、折讓與最低費用)
- 全國法規資料庫-證券交易稅條例(一般稅率與現股當沖適用規範)
- 臺灣證券交易所-臺灣投資指南(手續費及交易稅)
- Anytime18-資料來源與計算方式(網站研究資料來源、更新日期與計算限制;不取代上述官方法規)
接下來可以做什麼?
- 繼續理解:閱讀 台股一張幾股?一張多少錢?零股怎麼算?,先確認成交股數和金額。
- 實際研究:前往 台股選股器,依自己設定的價格、交易量與其他研究條件整理股票名單;選股器並不是交易手續費試算器,實際下單成本仍需依券商費率另外計算。
- 完整學習:回到 投資學堂,延伸了解台股交易時間、基本面及其他常見研究概念。
免責聲明:本文僅供公開制度資訊整理與投資教育,不構成任何證券買賣推薦、個別券商報價或稅務、財務、法律建議。交易規定、優惠期限及各券商手續費可能變動;實際成交、費用與稅務請以證交所、財政部及券商最新公告與對帳單為準。
本文為一般性投資教育與資料解讀內容,用於協助理解公開市場資訊,不構成個別證券之買賣建議、推薦或投資招攬。
資料來源與計算方式 →