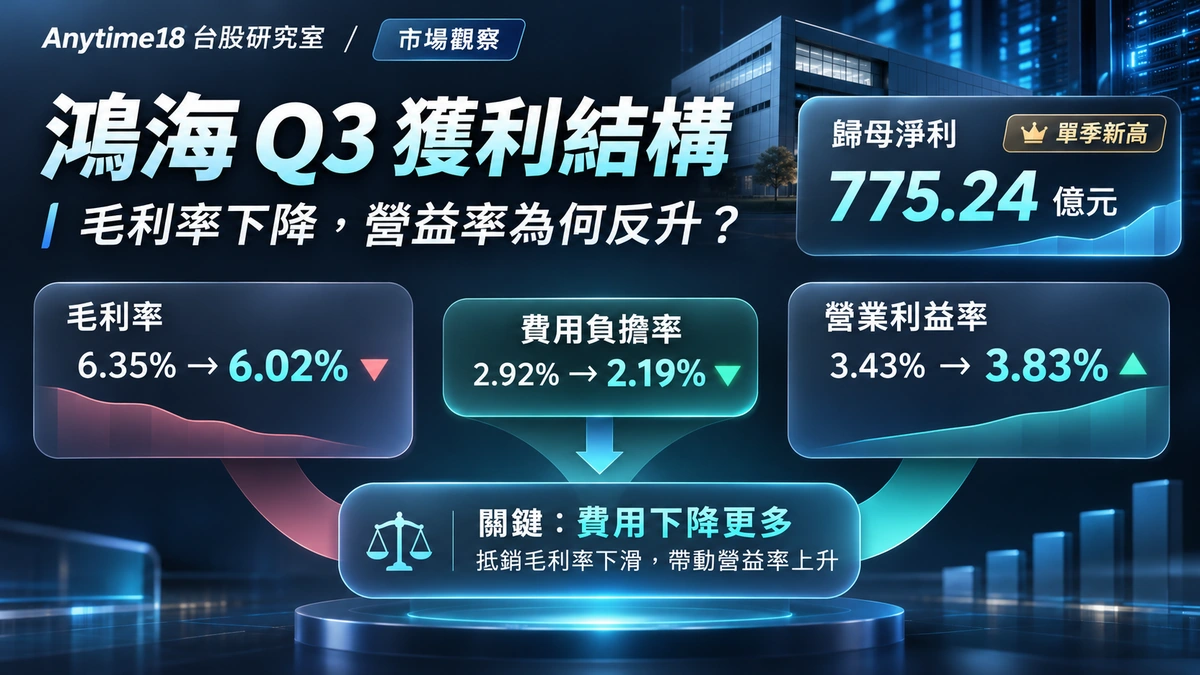
鴻海(2317)2026年11月12日公布第三季財報:歸屬母公司業主淨利775.24億元,年增34%,創歷年單季新高,EPS為5.51元。不過最值得拆解的,不只是淨利創高,而是毛利率由去年同期6.35%降至6.02%,營業利益率卻從3.43%升到3.83%。兩個比率為什麼反向移動?答案藏在營收規模與營業費用負擔之間。
先看財報:毛利率下滑,營業利益卻成長更快
根據鴻海2026年第三季法說資料,單季合併營收約3兆156億元、年增46%;毛利約1,815億元、年增39%;營業利益約1,154億元、年增64%;歸母淨利約775億元、年增34%。營收增速高於毛利,反映每一元營收創造的毛利比例下降;但營業利益增速高於營收,顯示毛利以下的費用負擔改善。
| 指標 | 2025年Q3 | 2026年Q3 | 年變化 |
|---|---|---|---|
| 毛利率 | 6.35% | 6.02% | -0.33個百分點 |
| 營業利益率 | 3.43% | 3.83% | +0.40個百分點 |
| 毛利率-營業利益率 | 2.92% | 2.19% | -0.73個百分點 |
| 歸母淨利 | 576.73億元 | 775.24億元 | 約+34% |
| 每股盈餘(EPS) | 4.15元 | 5.51元 | +1.36元 |
關鍵拆解:毛利率少0.33個百分點,費用負擔卻少約0.73個百分點
把損益表拆成一個簡化關係:營業利益率=毛利率-(毛利與營業利益之差/營收)。依公司公布的四捨五入比率回推,2025年Q3的差額占營收約2.92%,2026年Q3約2.19%,下降約0.73個百分點。因此,即使毛利率下滑0.33個百分點,仍可由較低的費用負擔抵銷,讓營業利益率淨增加約0.40個百分點。
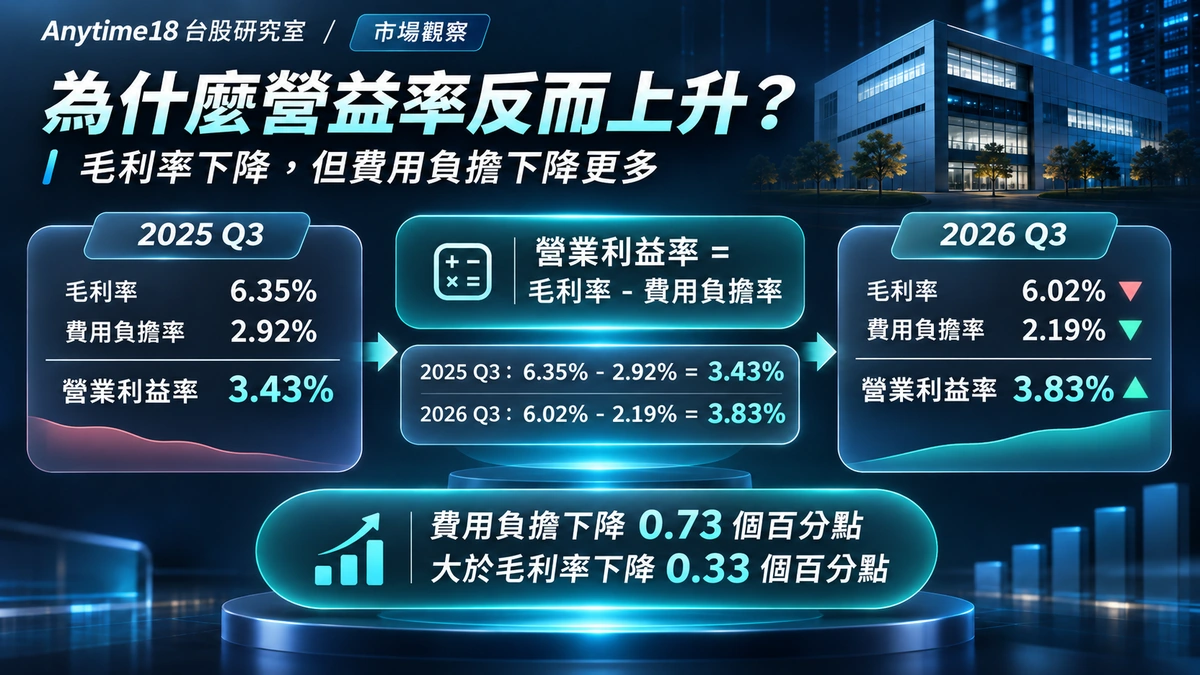
這是比率的數學拆解,不能直接宣稱所有差額都是某一項費用節省,更不能從這張表判斷究竟是研發、人事、管理或銷售費用哪一項下降最多;若要確認細項,還需要進一步比對正式合併損益表與附註。
為什麼會出現這種變化?公司說法與研究推論要分開
公司在11月12日法說指出,第三季毛利率年減主要受產品組合與原物料、零組件成本上漲影響;另一方面,營運規模擴大、產品組合變化與營運效率提升,使核心營業利益增長快於營收。這與「營業費用負擔率下降」的比率拆解方向一致。
2026年Q3雲端網路產品占營收約54%,高於第二季約51%,反映AI伺服器相關業務的重要性。但營收占比提高不等於已能確認特定產品的毛利率或費用率貢獻:產品售價、成本結構、客戶供料模式及各項固定/變動費用都可能影響合併獲利率,現有總體數字不足以逐一歸因。
營益率改善,不代表每一層獲利率都改善
第三季淨利率為2.57%,相較去年同期2.80%仍下降約0.23個百分點。換句話說,營業利益率改善與淨利率年減可以同時成立:從營業利益走到最終淨利,還會受到業外收支、所得稅及其他歸屬項目影響。這也解釋了為何營業利益年增約64%,歸母淨利年增幅卻是約34%;若要精確歸因,仍需檢視完整財報細項,而不能把差距全部歸因於單一因素。
後續研究:三個需要持續驗證的訊號
1. 費用負擔下降是否具有延續性?
觀察接下來幾季毛利率與營業利益率的差額是否維持較低水準。如果營收規模繼續擴張但費用成長速度更快,這季的營業槓桿效果未必能直接延續。
2. 產品組合與成本變動能否讓毛利率止穩?
AI伺服器與雲端網路產品的營收占比持續上升,仍要搭配原物料報價、出貨單價與產品組合觀察。高營收成長和高毛利率不是同一個概念。
3. 本業獲利與最終淨利能否同步?
後續除了營業利益率,也要對照淨利率、業外收支及營運現金流。單季獲利創高是已發生的事實,但獲利品質和現金轉換能力仍需分開驗證。
回到台股研究:從營收走向獲利品質
先前我們在鴻海第三季營收觀察談的是AI題材如何反映在營收;這次正式財報提供了另一層驗證:營收創高之後,毛利率、費用負擔與營業利益率是否同步改善。讀者可回到Anytime18鴻海(2317)個股研究頁檢視公開可得的營收、估值及其他研究資料;網站資料有各自更新日期與可用性限制,不等同即時財報。
資料來源與計算方式
主要一手來源:鴻海科技集團,2026年11月12日第三季財報/法說新聞稿;鴻海投資人關係:第三季法人說明會與簡報入口。交叉核對:中央社2026年11月12日財報報導。上述公司財報屬2026年Q3/2025年Q3比較,非2026年11月13日當日行情。
計算口徑:毛利率=營業毛利÷營收;營業利益率=營業利益÷營收;本文「毛利率-營益率」是依公開比率推算的差額/營收占比,用於說明營運槓桿,不等於從個別費用科目查核得到的正式費用率。網站一般市場資料的整理與更新限制請參閱資料方法說明。
免責聲明
本文依公開財務資訊整理,並區分公司說明與研究推論,僅供投資教育與資訊研究參考;不構成任何證券買賣建議、投資評級或未來報酬保證。財報口徑、後續公告與資料更新可能影響解讀,請以公司最新正式資訊為準。