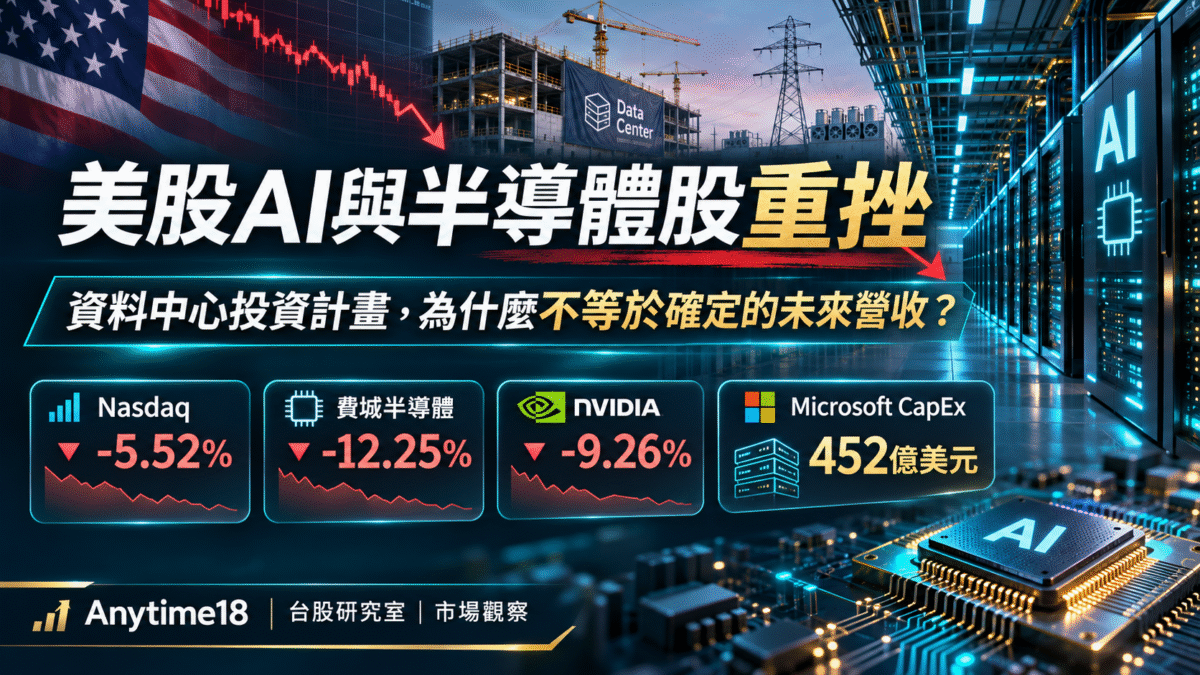
美東時間2026 年 11 月 5 日,美股 AI 與半導體股出現劇烈賣壓:那斯達克綜合指數收跌5.52%,費城半導體指數收跌12.25%。市場焦點從「AI 資料中心規劃要花多少錢」,轉向「這些投資能否如期建成,並替設備商與雲端業者帶來可持續的營收、獲利及現金流」。股價下跌是已發生的市場行情;投資計畫將大幅取消,則不是已被這一天的股價證實的事實。
這篇市場觀察不以一天的跌幅預測台股方向,而是拆解 AI 基礎建設的規劃、許可、採購、交付、驗收、營收與現金回收。研究台灣半導體與伺服器供應鏈時,不能直接把海外科技巨頭宣布的資本支出總額,換算成特定台廠未來一定收到的訂單。
11 月 5 日美股重挫,哪些是確定的行情?
依美國 11 月 5 日收盤資料,那斯達克綜合指數下跌約 5.52%,標普 500 指數下跌約 4.36%,費城半導體指數下跌約 12.25%;NVIDIA 下跌約 9.26%,AMD 下跌約 17.26%。上述是2026/11/05 美股收盤,不是台灣 11 月 6 日盤後行情,也不代表所有相關公司都因同一個消息而下跌。
Reuters 與美國媒體報導指出,市場擔心美國期中選舉後的政策變化、地方對資料中心用電與建設的疑慮、借貸成本和未來投資報酬。這些是投資人對可能發生的風險重新定價,不能寫成「新政策已一律禁止建資料中心」,也不能把某一天科技股下跌完全歸因於單一政治事件。個別公司財報表現、估值與部位調整也可能同時影響股價。
一張表拆解:資料中心投資計畫,離供應商營收還有多遠?
| 進度層次 | 可驗證的資料 | 最常見的誤讀 |
|---|---|---|
| 投資計畫/財測 | 年度 CapEx 指引、預定建設地點、規劃容量 | 把計畫金額直接當成供應商已取得的訂單 |
| 核准與正式採購 | 土地/電力/施工許可、正式採購合約、已確認訂單 | 把土地或供電合作當作已交付的設備 |
| 出貨、交付與驗收 | 產能建置進度、設備交期、驗收/服務履約 | 把「預定交貨」當成實際完成 |
| 財報與現金流 | 依合約認列的營收、毛利、應收帳款及營業現金流 | 把資本支出、合約總額或訂單直接當成當期營收與現金 |
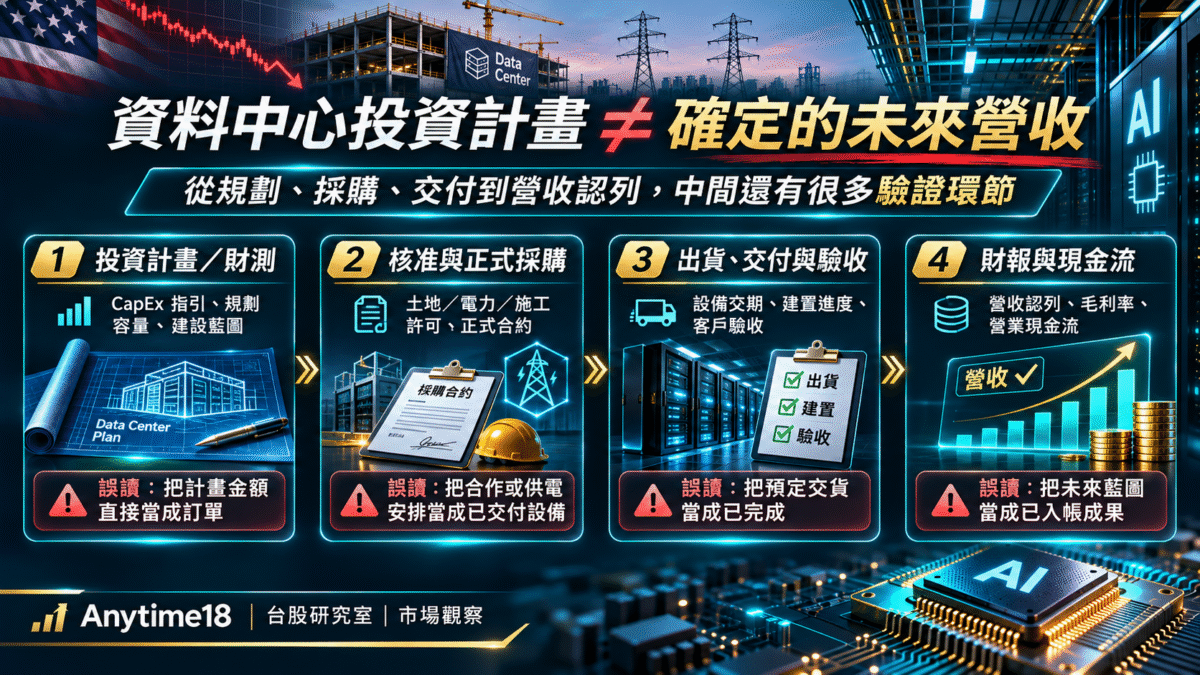
投資金額與已認列營收,連金流方向也不同。大型雲端業者的資本支出對它而言多屬設備/資產投資,供應商則可能隨實際出貨與履約認列營收。即使同一筆設備採購,買方認列資產、賣方認列營收的時點及金額也不必然完全對稱,更不能把所有資本支出視為台灣企業可取得的市場規模。
Microsoft 最新法說:花了很多錢,交付時間仍可能改變
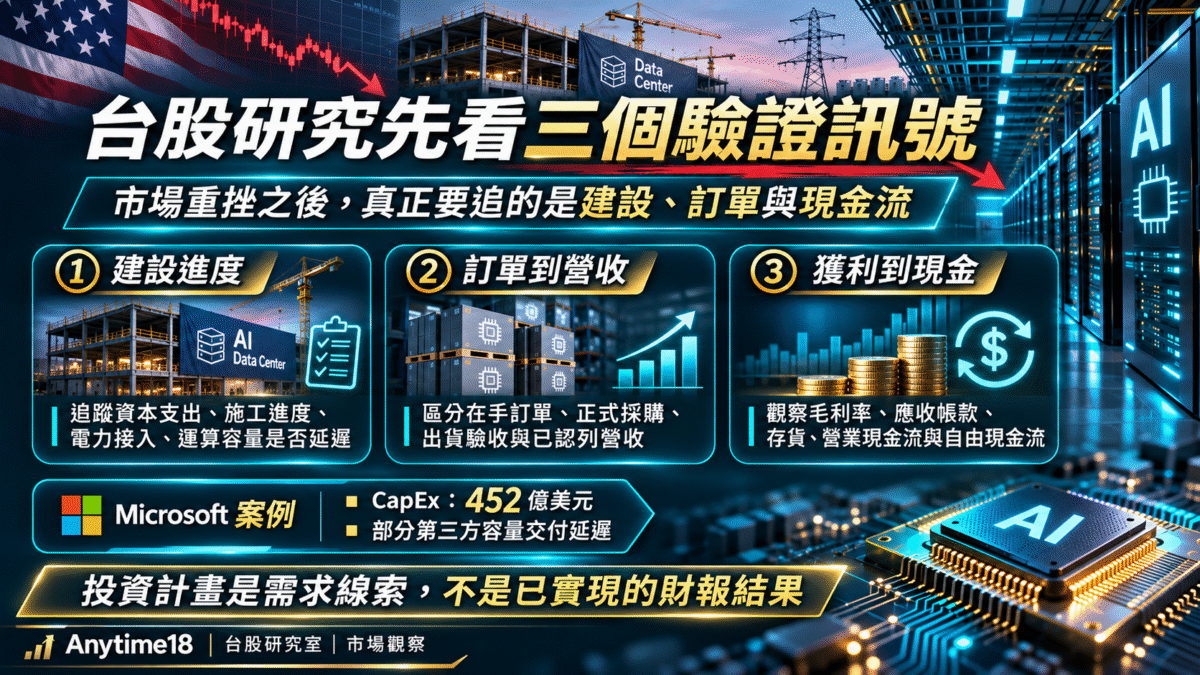
Microsoft 於2026 年 10 月 28 日公布截至 9 月 30 日的FY2027 第一季業績。官方法說指出,當季資本支出(CapEx)為452 億美元,其中約四分之三用於 CPU、GPU 及其他短期使用資產相關投資;同時明確提到,部分原定在第一季交付的第三方運算容量發生延遲。這不是宣告全部訂單取消,而是說明即使資本支出需求強勁,交付仍可能受建置進度影響。
同一份官方說明把不同現金口徑列得很清楚:當季營業活動現金流約 580 億美元,購買不動產、廠房及設備的現金支出約394 億美元,自由現金流約186 億美元;另有74 億美元融資租賃。這些不是可以隨意相加的單一「設備訂單」數字。Microsoft 也預期後續資本支出仍高,但預期屬前瞻指引,不等於供應商已全部完成交貨。
用這個案例研究 AI 供應鏈,至少要分開三件事:資本支出預算有沒有增加、建置與交付時程能否達成、實際營收與現金回收是否改善。甚至是買方已經承諾的支出,也可能因工程、電力、設備供給或驗收時間而跨季,不等於供應商當季必然入帳。
為什麼「電力與建設許可」也會影響晶片需求實現的時間?
資料中心不是只有 GPU 和伺服器。實際可運作的算力容量還涉及土地、建築、電網接入、變壓器、散熱、光纖與機櫃施工。若其中一個環節延遲,即使終端客戶長期需求仍在,也可能影響部分設備的採購、交付、安裝、啟用與認列時間。這種執行風險與「AI 需求已完全消失」是不同命題。
Reuters 在 11 月 5 日報導,市場對美國部分地區資料中心擴建可能面臨更多審查與延宕感到擔憂。報導中的分析師估計、地方政策討論與市場猜測,都屬需持續查證的風險情境;在沒有正式許可否決、合約變更或公司公告前,不能把它們寫成確定停建或確定砍單。
大型 CapEx 數字,為什麼不能直接換算成台廠營收?
- 口徑不一:資本支出可能含土地、建物、電力、GPU、伺服器、網通、記憶體與融資租賃;不是每一美元都用在半導體,更不是全數由台灣供應商提供。
- 合約與認列有時間差:採購意向、正式合約、取消/變更條款、出貨、客戶驗收及付款時間可能不同。訂單增長不必然在同一季變成營收與現金。
- 需求強弱與獲利高低不同:供應商即使如期出貨,原料、良率、產能配置、產品價格及應收款仍可能影響毛利率和現金流。股價波動也不等於基本面同幅度變化。
台股怎麼研究?三個可持續追蹤的驗證訊號
- ① 建設進度|查看雲端業者最新資本支出指引及實際現金資本支出、施工與電力接入進度、已宣布的運算容量交付是否延遲。每次要標示財年、季度與現金/非現金口徑。
- ② 訂單到營收|針對台灣上市櫃供應商追蹤正式公告、月營收 YoY、出貨或驗收進度,區分在手訂單、預計交付與已認列營收;沒有公司級證據就不能稱某一家企業遭到砍單。
- ③ 獲利到現金|觀察毛利率、營業利益率、應收帳款、存貨、營業現金流與自由現金流。月營收仍成長但庫存與應收加速增加時,需要進一步確認交貨及收款品質。
如何與既有 Anytime18 研究銜接?
可以透過 Anytime18 台股選股器依可用的月營收及估值條件篩出自行關注的公司,再在 台股比較器比對營收、估值與其他公開數據。這些工具並未自動提供各家雲端巨頭未公開採購合約、台廠實際 GPU 訂單或資料中心工程進度;公司級證據仍要回到 MOPS、法說與財報。
本篇與 10 月的 博通、Anthropic AI 設備融資與租賃研究有不同重心:舊文分析單一交易中融資、設備與租賃的權責;本文研究11 月 5 日市場重估、資料中心建置的不確定性,以及整個供應鏈的營收驗證時程。若要深入理解收入未必同步帶來現金,可接著讀 營收與現金流可能不同步的研究。
結論:投資計畫是需求線索,未來營收仍需要執行證據
美股 AI 與半導體股在 2026 年 11 月 5 日重挫,是市場對建置時程、資金成本與投資報酬要求更加嚴格的表現,但股價重挫不是台灣供應鏈需求或訂單取消的直接證明。Microsoft 的官方法說反映一個可核對的現實:即使資本支出高,部分第三方運算容量仍可能延後交付。
研究時應按順序回答:預算是否轉成正式採購?採購是否如期交付驗收?最後是否形成營收、利潤與現金回收?只有把這些環節逐一核對,才能避免把未來藍圖誤認成已確定的財報結果,也避免把一天的行情直接寫成長期投資結論。
資料來源、日期與會計口徑
- Reuters|2026/11/05 美股 AI、晶片與資料中心類股賣壓:市場對建置政策、地方許可與融資風險的反應;屬市場情緒與風險報導,非停建已確定公告。
- Reuters|2026/11/05 收盤市場回顧:美股及費城半導體指數跌幅的交叉核對。
- AP|2026/11/05 美股主要指數收盤:那斯達克、S&P 500及其他市場收盤資料。
- Microsoft Investor Relations|FY2027 Q1 Earnings Conference Call(2026/10/28):資本支出 452 億美元、部分第三方容量交付延遲、營業現金流、現金購置固定資產、融資租賃及前瞻指引。
- Microsoft Investor Relations|FY2027 Q1 Earnings Release(2026/10/28):2026/09/30 為 Microsoft 財季結束日。
- Anytime18|資料方法說明:網站台股數據整理及更新限制,不作為美股行情或公司財報的一手來源。
資料時間註:本文寫於2026 年 11 月 6 日台北早間。美股跌幅為美國時間 11 月 5 日收盤;Microsoft 財報數字屬 2026 年 9 月 30 日截止的 FY2027 Q1,10 月 28 日公布。文中用「億美元」表達 Microsoft 官方的十億美元數據;CapEx、現金購置固定資產、融資租賃及自由現金流口徑不同,不得任意加減或重複計入。本文不宣稱已取得 11 月 6 日台股收盤數據。
免責聲明:本文為公開市場事件與台股研究方法的教育性整理,不構成股票買賣建議、個別公司砍單判定、目標價、股市方向或報酬保證。資料中心計畫與財務指引仍可能調整,實際認列與現金狀況應以最新官方公告、個別公司合約及財報為準。