美國時間2026 年 11 月 6 日,密西根大學公布11月消費者信心指數初值51.0,從10月終值48.0回升3.0個指數點,月增約6.3%。這是家庭對經濟感受改善的重要訊號,但還不能寫成「美國消費支出大增6.3%」,更不能直接等同於台灣出口廠商的訂單已經增加。
本篇將消費者主觀感受、零售業實際銷售額、企業端新增訂單與個別供應商營收/獲利分層檢驗。最值得注意的是:消費信心回升的同時,美國10月ISM服務業新增訂單指數仍在擴張區,卻從9月59.8降到55.9;另有消費意向調查顯示,部分耐久財與服務消費計畫依然保守。
先讀懂密西根11月初值:51.0代表情緒改善,不是企業擴張50榮枯線
密西根大學「Surveys of Consumers」11月初步結果顯示,整體消費者信心指數從48.0升至51.0;當前經濟狀況從46.7升至51.0;未來預期指數從48.8升至50.9。整體信心較上月改善約6.3%,但與2025年11月的51.0相比,約略持平。這些都是調查指數,不是財報營收年增率。
這裡最容易產生兩個誤解。第一,密西根的51.0不是「超過50即景氣擴張」;那是某些PMI擴散指數常見的判讀方式,不能移植到密西根消費者信心指數。第二,報告的「月增6.3%」指的是指數從48.0到51.0的相對變化,不是消費者支出、企業營收或訂單金額增加6.3%。
密西根官方指出,這次調查訪問期間為10月20日至11月2日,因此不能把11月5日美股AI與半導體股重挫後的情緒變化,說成已完整反映在這次初值。11月初值後續仍可能在11月20日終值更新;本篇不提前宣稱終值已確認。
通膨預期下滑,為什麼家庭仍擔心購買力?
密西根11月調查的未來一年通膨預期從4.7%降至4.3%,長期通膨預期從3.5%略降至3.4%。這代表受訪者對未來物價漲幅的預期有所緩和,不代表物價水準正在下跌。即使物價上漲速度減緩,已累積的食品、能源、住房與生活成本仍可能限制家庭購買力。
官方也指出,約57%受訪者主動提及高物價侵蝕生活水準。這解釋了為什麼情緒有所回升,卻仍可能對非必需品、耐久財或部分服務支出採取更謹慎的態度;這是對調查所反映風險的解讀,不是所有消費品銷量已下滑的直接證據。
四個指標放一起:信心、消費計畫、零售銷售與企業訂單不同步
| 指標(資料月份) | 最新值/變化 | 衡量什麼? | 不能直接推論 |
|---|---|---|---|
| 密西根消費者信心(11月初值) | 51.0,10月為48.0,升3.0點 | 家庭對當前財務與未來經濟的主觀感受 | 消費支出成長6.3%、企業訂單增加 |
| The Conference Board 消費者信心(10月) | 91.7,9月為84.2,升7.5點 | 另一套消費者信心調查;未來消費計畫仍有減弱項目 | 91.7與密西根51.0可直接比較高低 |
| 美國零售與餐飲銷售(9月) | 月增0.8%,年增6.3% | 經季節調整的名目銷售額,未剔除價格變動 | 實質商品消費量成長相同幅度 |
| ISM服務業新增訂單(10月) | 55.9,9月為59.8 | 企業回報訂單增減的擴散指數,仍擴張但速度放慢 | 服務業訂單金額年增55.9% |
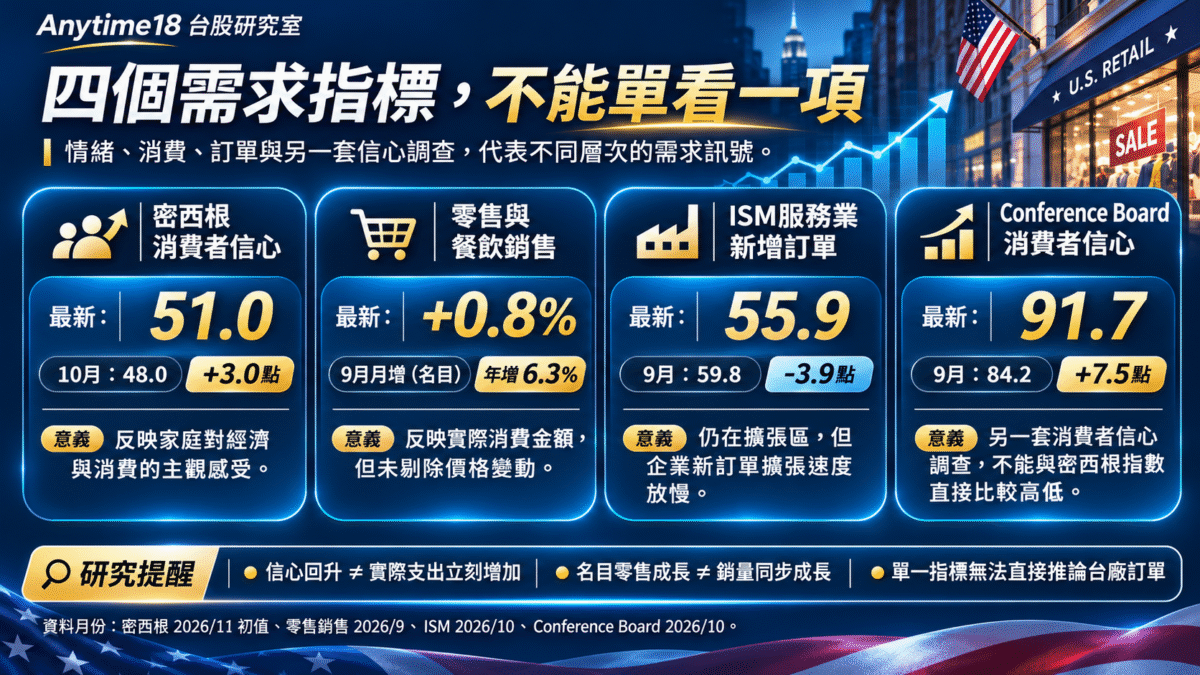
另外,The Conference Board於10月27日公布的10月消費者信心指數升至91.7,較9月84.2上升7.5點;但同份報告也指出,未來六個月部分耐久財與服務支出計畫走弱。信心看起來改善,購買意向仍可能分化。該機構與密西根大學採用不同調查方法和指數基準,不能拿91.7與51.0比較哪個「更強」。
美國普查局目前可核對的2026年9月零售與餐飲銷售初值顯示,經季節調整後月增0.8%、年增6.3%。但普查局已明示未調整價格變動,屬名目銷售額;部分成長可能來自價格而非售出數量。另外,這是9月實績,不能用來直接驗證11月消費信心回升之後的銷售表現。
ISM於11月4日發布的10月服務業PMI為54.5、低於9月54.9;新增訂單為55.9、低於9月59.8。新增訂單仍高於ISM常用的50擴張門檻,但指數下滑意味回報訂單增加的擴散程度降低;不是企業訂單金額減少3.9%,也不代表所有服務業都在衰退。
為什麼美國消費者的回答,不會自動變成台灣公司的訂單?
消費調查到台股上市櫃公司營收,中間至少隔著家庭預算分配、商品/服務類別、品牌與通路庫存、客戶採購、工廠出貨、會計認列等環節。消費者對未來收入較樂觀,可能先提高外食或服務支出,而不是立刻更換手機、筆電或汽車;台灣出口供應商對各類別需求的敏感度自然不同。
即使美國零售銷售額提高,也可能存在價格上漲、促銷時點、庫存去化或業者提前備貨等因素。對台灣電子與消費性零組件公司而言,真正關鍵仍是下游客戶是否追加採購、出貨節奏是否改善,以及價格與成本能否帶動毛利。不能從美國整體信心指數直接推算某家台廠的10月營收。
研究時也應避免把美國服務業訂單的改善/減緩,當成台灣半導體或AI伺服器供應鏈的相同趨勢:兩者面向的終端需求與採購決策不同,應透過各自客戶的資本支出、終端銷量與公司財報交叉確認。
三個常見邏輯陷阱:情緒、名目數字、與產業廣度
- 陷阱一|把信心回升視為實際需求已擴大:11月初值51.0只代表調查情緒改善;需要後續零售、實質消費支出、產品銷量及企業訂單驗證。
- 陷阱二|把名目銷售額當成銷售量:9月零售與餐飲銷售月增0.8%,尚未剔除價格變動;須搭配物價資料、實質支出及品類資料,不能直接寫成實體銷量成長。
- 陷阱三|把單一總體指標推到所有台股產業:美國服務業、耐久財、電子產品與AI設備不一定同步;不同產業的營收、獲利與庫存狀況要回到公司實際揭露。
台股研究可以怎麼追?三個具體驗證訊號
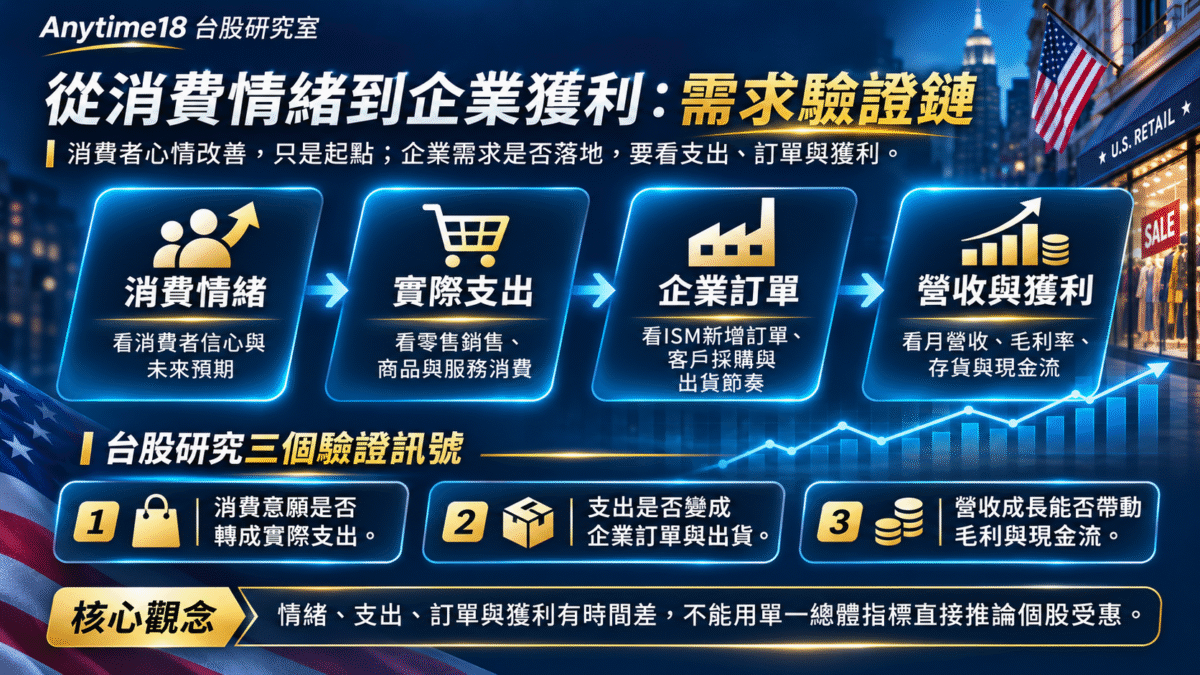
- ① 消費意願是否變成實際支出:追蹤11月20日密西根終值及其細項、後續美國零售與實質消費資料。標出資料發布時間及統計月份,不用較舊實績硬說已驗證11月情緒。
- ② 支出是否變成企業訂單與出貨:關注ISM新訂單是否持續、下游品牌及通路庫存、台灣公司公告的月營收YoY/MoM。企業新增訂單與營收認列可能跨期,不把意向直接寫成業績。
- ③ 營收成長是否帶動獲利與現金:追蹤公司毛利率、售價與產品組合、存貨、應收帳款及營業現金流。名目營收增加可能被成本漲價或促銷折扣抵銷,不能由總體信心改善直接推導EPS上升。
用Anytime18從總體新聞走到個股研究
可以先使用Anytime18台股選股器整理符合自選營收和估值條件的公司,再透過台股比較器對照公開資料中的營收與估值變化。選股器不提供美國消費者購買意向的個別公司轉換率;總體調查不能替代台廠法說、月營收與存貨揭露。
若想看到「價格上漲」和「真正需求」如何出現不同結果,可延伸閱讀Lindt漲價與銷量、營收變化研究;研究公司訂單變成營收之後為何現金不一定同步成長,則可參考營收成長與現金流變化。以上是研究方法的延伸,不表示相關公司與美國這次消費信心變動存在直接因果關係。
結論:消費信心回升是線索,不是企業營收已經改善的證據
密西根大學11月消費者信心初值51.0、較10月上升,是可確認的調查結果;但高物價壓力尚存,另一套信心調查顯示部分消費計畫偏保守,ISM服務業新增訂單雖仍擴張、卻較前月降溫。這些結果並不相互否定,而是告訴我們:情緒、支出、訂單與獲利有不同的時間差和衡量方式。
對台股研究來說,真正值得回答的是:消費者是否真的花錢?花在哪些商品或服務?企業是否接到訂單並完成出貨?最後能否形成毛利和現金流?只有逐層確認,才能避免把一個漂亮的總體數字變成沒有公司證據的個股受惠結論。
資料來源、發布日期與統計口徑
- University of Michigan|Surveys of Consumers,Preliminary November 2026(2026/11/06):消費信心51.0、當前狀況51.0、預期50.9、通膨預期與調查期間;11月20日終值尚待公布。
- Reuters|2026/11/06密西根消費者信心初值報導:調查背景與資料交叉驗證。
- The Conference Board|Consumer Confidence Survey,October 2026(2026/10/27):91.7與84.2及未來部分消費計畫變動;與密西根指數不可比較絕對水準。
- U.S. Census Bureau|Advance Monthly Retail Sales,September 2026(2026/10/15):零售與餐飲名目銷售月增0.8%,經季調、未調整價格變動。
- Institute for Supply Management|October 2026 Services PMI(2026/11/04):服務業PMI54.5、訂單55.9;為企業擴散指數,不是營收成長率。
- Anytime18|資料方法說明:台股工具數據的整理與更新方式,不替代美國官方原始統計。
口徑與時間:本文根據截至2026年11月7日台北上午可取得的最新已公布資料。密西根11月初值的訪問日期為10月20日至11月2日;The Conference Board是10月調查;Census是9月零售銷售;ISM是10月企業服務業調查。密西根51.0與The Conference Board91.7不是同一基準;ISM高於50的擴張解讀不能用到密西根指數;零售名目增幅不代表實質消費量。截至此時不能把尚未公布的11月實際銷售或台灣公司未揭露的10月營收寫成已確認成果。
免責聲明:本文為美國經濟指標與台股研究方法的公開資訊整理,不構成股票買賣建議、目標價、獲利預測或報酬保證。美國消費信心及產業景氣調查不能替代個別公司公開之訂單、月營收、財報及風險說明。