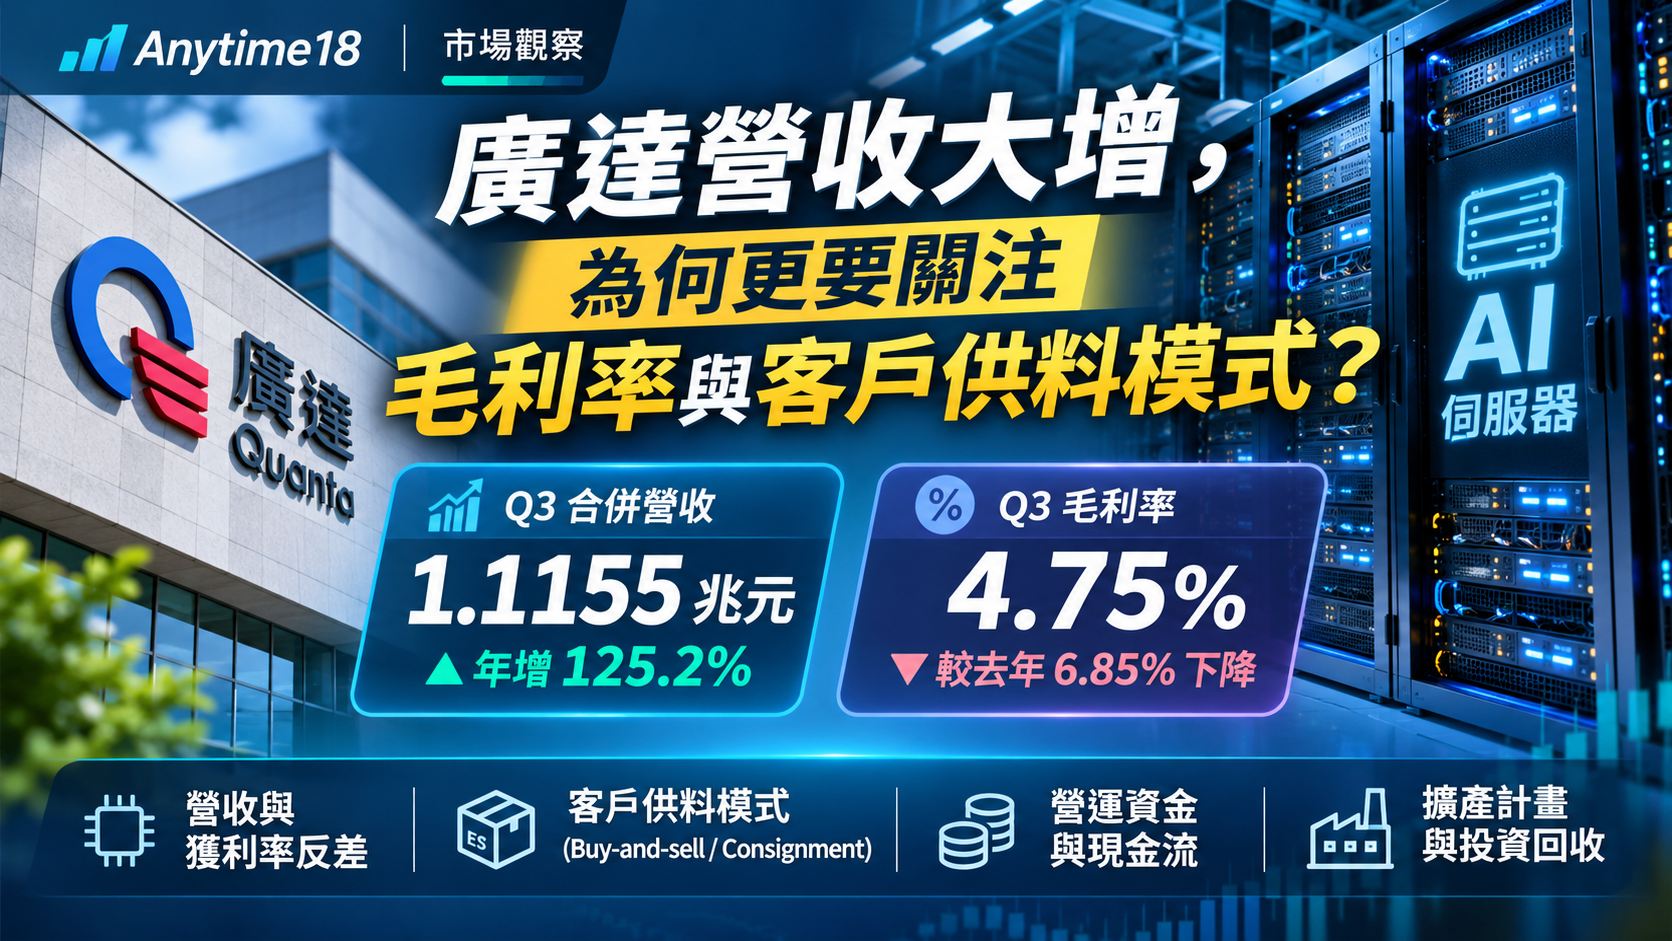
廣達(2382)在2026年11月11日公布第三季財報及法說資訊:合併營收1兆1,155.45億元、年增125.2%,歸屬母公司業主淨利284.22億元、年增73%,EPS7.08元。營收創高,但同季毛利率降至4.75%,去年同期為6.85%。
這不是單純的「AI需求很強」新聞。更值得研究的是:為何高單價AI機櫃能讓營收翻倍,卻讓毛利率下降?廣達與客戶商談的Consignment(客戶供料)如何改變收入認列、營運資金及真正留下的獲利?本文將已公告的第三季財報、公司法說展望與媒體轉述分開檢視,不以單一百分比直接預測股價或未來EPS。
Q3營收年增125.2%,毛利率卻降至4.75%:先看絕對金額
| 2026 Q3 指標 | 實際數字 | 年增/比較 |
|---|---|---|
| 合併營收 | 1兆1,155.45億元 | 年增125.2%;季增7.6% |
| 營業毛利 | 530.24億元 | 年增56.3% |
| 毛利率 | 4.75% | 2025 Q3為6.85%;年減2.10個百分點 |
| 營業利益 | 322.04億元 | 年增75.3% |
| 營業利益率 | 2.89% | Q2約3.30%;年減約0.82個百分點 |
| 歸屬母公司業主淨利 | 284.22億元 | 年增73.0%;季減0.8% |
| EPS | 7.08元 | 2026 Q2為7.43元 |
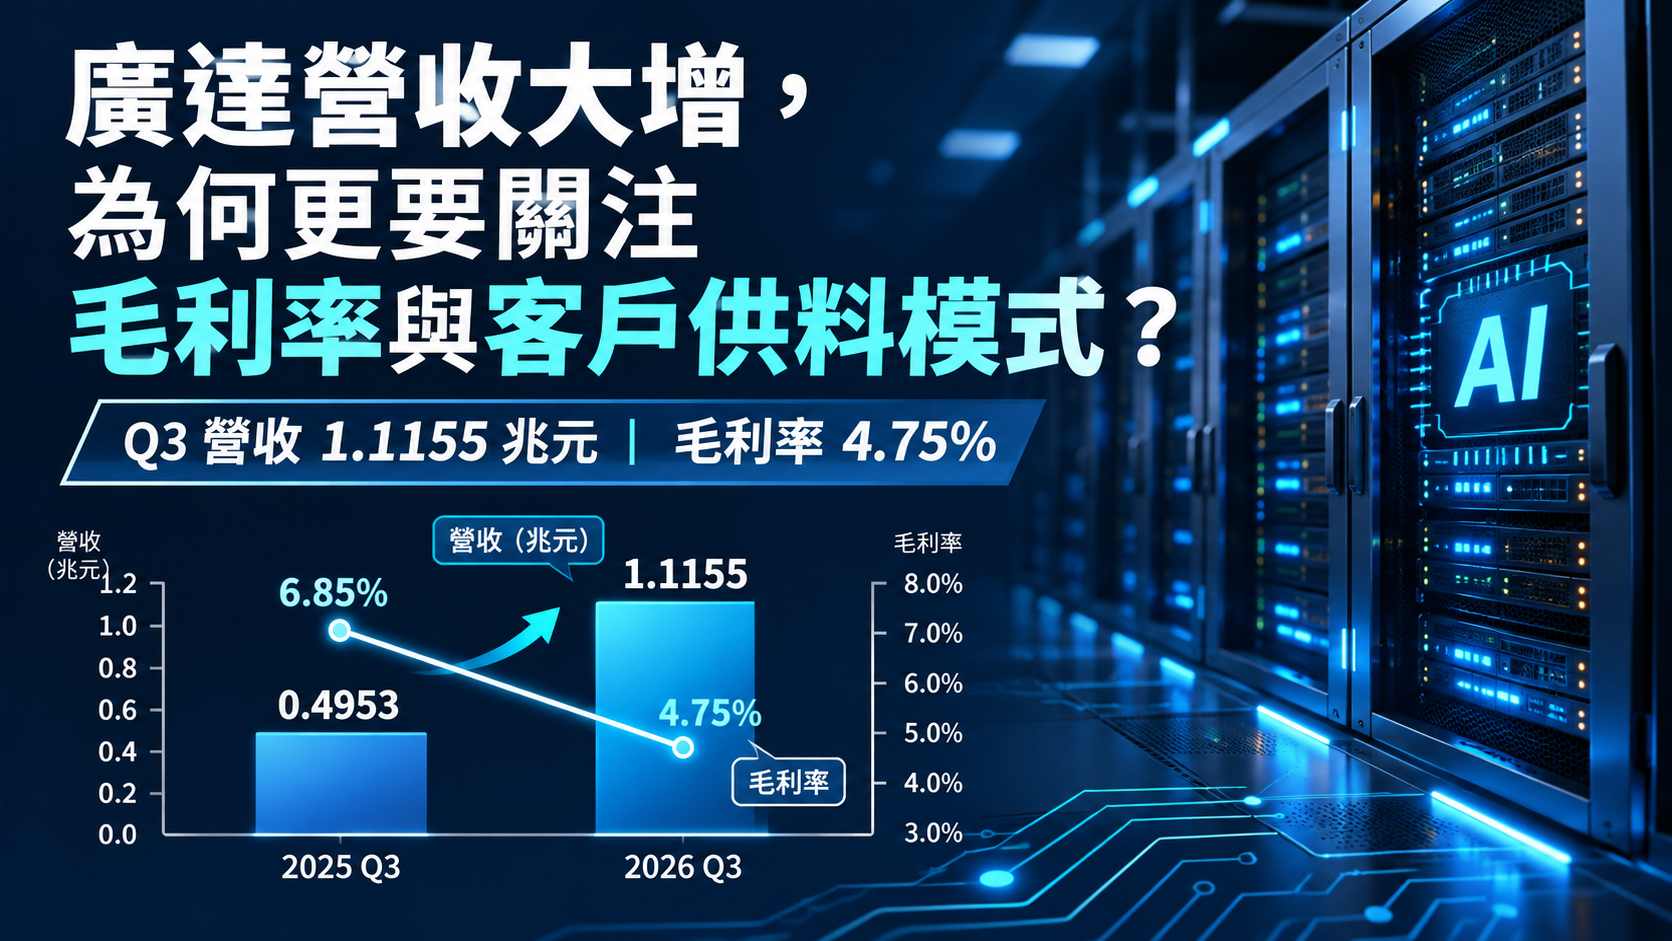
從財報原始仟元資料換算,第三季合併營收為11,155.45億元,營業毛利530.24億元,兩者相除約4.75%。去年同期營業毛利339.18億元、毛利率6.85%。由此可見:營業毛利金額年增56.3%,但毛利率下降2.10個百分點,「賺到更多毛利」與「每100元營收的毛利變少」可以同時發生。
再看扣除營業費用後的結果,第三季營業利益約322.04億元、年增75.3%,營業利益率約2.89%。公司當季歸母淨利284.22億元、EPS7.08元。把營業利益絕對金額與營業利益率一起看,比只看毛利率的升降更接近本業獲利全貌;但也不能因此忽略毛利率長期下滑的風險。
資料品質尤其要注意:部分自動轉錄的法說逐字稿寫成「Q3毛利率4.15%」,但公開合併損益表顯示毛利530.24億元除以營收11,155.45億元為4.75%,且多家媒體與公司法說資料一致。本文一律使用4.75%,不沿用錯誤轉錄。
前三季營業利益894.72億元:營收翻倍不等於EPS同比例翻倍
| 2026年前三季累計 | 金額 | 比較 |
|---|---|---|
| 合併營收 | 2兆9,613.58億元 | 年增99.4% |
| 營業毛利 | 1,438.00億元 | 約占營收4.86% |
| 營業利益 | 894.72億元 | 年增約41.2% |
| 歸母淨利 | 782.66億元 | 年增48.3% |
| EPS | 20.03元 | 屬1至9月累計EPS,非第三季單季 |
截至2026年9月底,廣達前三季累計營收約2.96兆元、年增99.4%,營業利益約894.72億元、年增41.2%,歸母淨利782.66億元、年增48.3%,累計EPS20.03元。這代表營收規模擴張速度快於營業利益與淨利;但只看年增率的差距,也不能直接判定客戶議價能力惡化,需要拆成材料、產品組合、營業費用與認列模式。
產品組合之外,傳統筆電也有影響。廣達法說提到筆電材料成本上升、出貨放緩,影響規模經濟;伺服器方面,AI機櫃的單價及指定採購關鍵零組件金額提高,同樣改變營收分母。筆電出貨減少與AI伺服器ASP提高是兩組不同因素,不能把全部毛利率下降歸因於單一高價GPU。
Buy-and-sell與Consignment:客戶供料為何可能同時降低營收、提高毛利率?
廣達目前AI伺服器專案中,部分高價關鍵零件仍採Buy-and-sell(買賣)。在廣達依契約購入GPU、記憶體等材料、再組裝交付的安排下,若對該商品屬會計上的主理人,相關材料價值會反映在營收與營業成本;即使附加的組裝利潤有限,高價材料也會放大營收分母,讓毛利率看起來較低。
公司在11月11日法說表示,正在與部分雲端客戶洽談提高Consignment(客戶供料)比例。客戶可能改為自行持有、提供部分GPU或記憶體,廣達負責整合、製造與測試。若原本須買進再賣出的高價料件不再由廣達控制及銷售,帳面營收與成本可能同時減少;若毛利金額沒有等比例下降,毛利率在數學上就可能上升,營運資金需求也可能減輕。
| 比較項目 | Buy-and-sell(買賣模式) | Consignment(客戶供料模式) |
|---|---|---|
| 關鍵高價料件 | 廣達依交易條件採購並承擔相應資金需求 | 客戶提供約定的GPU/記憶體等料件,廣達未必需先購買 |
| 帳面營收與成本 | 若屬主理人且符合總額認列,料件價值可反映在收入及成本 | 客戶擁有之材料通常不會以廣達買賣材料的總額列入營收與成本;仍依實際契約及會計判斷 |
| 毛利率表現 | 高價、相對低加值率的料件可能擴大營收分母而壓低毛利率 | 料件收入/成本同步排除時,毛利率可能機械式提高,但毛利金額不保證增加 |
| 營運資金 | 應收帳款、存貨及付款時差可能隨高價料件放大 | 部分材料備貨資金可由客戶承擔,但取決於所有權、付款、驗收與風險安排 |
| 研究重點 | 觀察營業利益金額、費用及實際收現 | 觀察變更比例、毛利金額、營業利益、庫存及現金需求 |
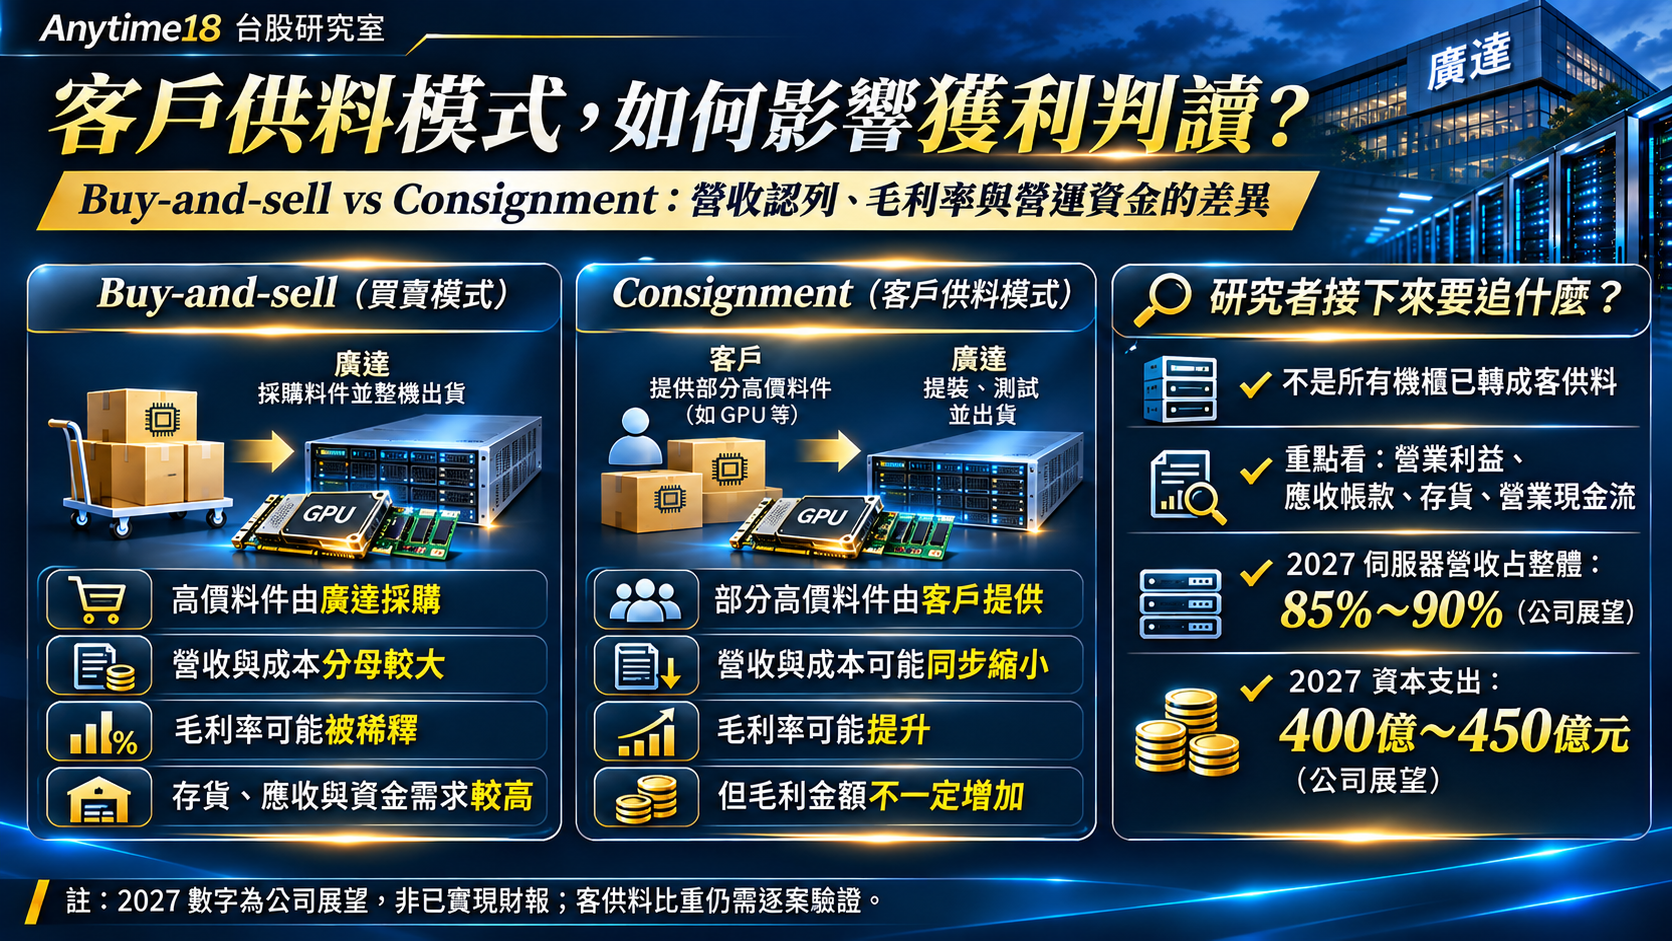
舉一個純粹說明比例、不是廣達實際財報的假設例子:某件產品原先營收1,000元、材料及加工總成本980元、毛利20元,毛利率2%;若其中950元材料改由客戶提供,其他經濟條件完全不變,企業的認列營收可能變成50元、成本30元、毛利仍20元,毛利率變成40%。例子中毛利率由2%升至40%,但毛利金額仍是20元;真實案件的價格、責任、認列與成本不會必然維持不變,不能用此例反推廣達未來財報。
此外,會計上的總額或淨額認列取決於契約控制權、主要履約責任及相關會計判斷,不能用「客供料」三個字直接認定整個機櫃都改採淨額。依11月11日相關法說報導,目前已有少部分高價GPU等材料專案完成協商,不是所有機櫃已轉成客供料;其餘仍需逐案談判,未來比重也不是已確定的數字。
客供料為何還要看營運資金?應收帳款、存貨與現金流
買賣模式下,若廣達須先支付高價GPU或記憶體貨款、備料組裝再等客戶付款,應收帳款與存貨可能快速增加。財報上的營收和毛利可以已經認列,現金卻不一定已回流;因而需要把應收帳款、存貨、應付帳款、營業現金流及資本支出放在同一張研究表檢視。
11月11日經濟日報法說報導引用廣達第三季應收帳款約9,317億元、存貨約8,560億元。這些是媒體轉述的期末存量;文章將它們標示為媒體引用之法說資料,而非本文已逐項核對合併財報附註分類的原始數字。期末餘額升高不自動代表逾期、呆帳、滯銷或現金流必然惡化,仍應檢查收款天數、庫存周轉與營運現金流。
- 應收帳款:確認與營收成長相比是否過快;客戶付款條件、驗收時點及合約不同,不能只看期末金額。
- 存貨:區分高價零件備料、製程在製品、成品及客戶排程;沒有週轉與庫齡資料,不把備料增加直接判為跌價損失。
- 應付帳款與現金循環:關注公司向供應商付款和向客戶收款的時差;Consignment可能將部分材料資金需求轉移到客戶,但仍需確認新約實際條款。
- 營業現金流及資本支出:把收入、淨利和現金收付分開,擴產時亦需看產線、電力及測試設備的投資回收。
2027年伺服器占營收上看90%,但這不是AI單一占比
| 指標 | 公司於2026/11/11法說之展望 | 不可誤判之處 |
|---|---|---|
| 2026年伺服器營收占整體 | 約80%~85%(全年展望) | 非AI伺服器單獨占整體85% |
| 2026年AI伺服器占伺服器業務 | 約75%~80%(展望) | 分母是伺服器業務,不是集團總營收 |
| 2027年伺服器營收占整體 | 85%~90%(預估) | 不是已實現比重 |
| 2027年資本支出 | 約400億~450億元(預估) | 不是2026年Q3實際支出或已核定不可變動的預算 |
| 2026 Q3/前9月資本支出 | 約128億元/346億元(公司法說轉述) | 是已發生期間數值,不與2027年計畫直接加總 |
| 2027 AI出貨節奏 | 預期Q1新平台出貨量增加 | 屬公司對未來的展望,非已認列營收 |
廣達經營團隊預估2027年AI與通用型伺服器業務仍維持雙位數成長,伺服器業務占集團營收比重可能提升至85%~90%;AI伺服器占伺服器營收的比例則可能超過八成。不同百分比的分母不同,不能把「伺服器占整體90%」誤讀成「AI伺服器占集團整體營收90%」。這些也都是公司展望,而非已完成的2027年實績。
資本支出方面,廣達第三季支出約128億元,前三季累計約346億元,擴產重點包含美國加州與泰國;公司預估2027年資本支出400億~450億元。這是隔年的規劃,不代表已經支付,也不能與前三季實際支出直接相加作為同期間總額。新世代AI機櫃需要更大的供電、散熱與測試能力,但投產後仍要看稼動率、良率、客戶拉貨與投資回收。
公司先前規劃的友達華亞廠交易已終止,管理層表示將尋找替代方式並加強海外據點擴產。若客戶已提供未來產能預留承諾,也不應直接把全部預留量視為無條件保證的收入;最終收入認列仍與交付、合約與驗收相關。
台股研究怎麼用:毛利率、營業利益與客供料比重分開驗證
以廣達為例,接下來至少要追蹤四個問題:第一,Buy-and-sell與Consignment的轉換比例是否實際提高;第二,營收認列若因供料改變而縮小,營業毛利額與營業利益是否仍成長;第三,應收帳款、存貨與營業現金流是否改善;第四,海外擴產後的資產利用率及折舊是否支持現金回收。這些比單純比較不同公司毛利率高低,更能避免會計口徑誤判。
可先透過Anytime18台股選股器查看廣達、緯創、緯穎等公司已公告月營收YoY/MoM,再使用台股比較器對照同業營收、估值及可用研究資料。本站比較器目前不是毛利率、營業利益或客供料合約的完整逐項比較工具;要驗證這些項目仍須回到公開資訊觀測站季度財報與法說內容。
如果希望先理解為何營收成長卻可能造成資金壓力,可延伸閱讀營收成長,為什麼現金流可能變差?及現金流量表怎麼看?。對AI供應鏈不同公司比較時,也別把整機/整櫃代料比例差異視為產品競爭力的簡單排名。
結論:毛利率會被供料模式影響,真正要驗證的是獲利與資本效率
廣達2026年第三季營收1兆1,155.45億元、年增125.2%是已公布的財報事實;毛利率4.75%也確實較去年同期下降,但營業毛利530.24億元與營業利益322.04億元仍分別年增56.3%、75.3%。「毛利率變薄」不能單獨否定本業獲利成長;反過來,營業利益金額成長也不能保證營運資金與現金流沒有壓力。
當廣達與客戶談判Consignment時,研究者應理解,供料安排可能減少帳面營收及成本、改善比率與資金占用,但它未必增加每件產品賺到的毛利金額。真正值得持續驗證的,是營業利益、應收帳款、存貨、營業現金流和2027年資本支出後的投資效率。
資料來源與計算方式
- 公開資訊觀測站(MOPS)|廣達(2382)2026年第三季合併財報與重大訊息入口:第三季損益表及2026/11/11董事會通過財報公告的正式查核路徑。
- MoneyDJ轉載MOPS重大訊息|廣達2026/11/11董事會通過第三季財報:前九月合併營收2,961,358,288仟元、營業利益89,471,802仟元、歸母淨利78,265,833仟元及EPS20.03元。
- 玉山證券|2026/11/11廣達第三季綜合損益表轉載:營收1,115,544,521仟元、營業毛利53,024,380仟元、毛利率4.75%及去年同期對照。
- 廣達官方投資人服務|法人說明會簡報入口:公司法說文件查詢入口;本文對法說口頭展望採中央社與經濟日報交叉核對,未宣稱已取得公司當次全部逐字原音。
- 中央社|2026/11/11 廣達第三季EPS與2027伺服器、擴產展望:公司法說口頭說明、伺服器與筆電趨勢、客戶供料協商及資本支出。
- 經濟日報|2026/11/11 廣達Buy-and-sell、Consignment及擴產說明:客戶供料協商、應收帳款/存貨期末金額及產能預留承諾;此類法說細節為媒體引述,不等同本站已完成原始契約核驗。
- 壹蘋新聞網|2026/11/11 廣達法說的寄售模式與獲利率:GPU等高價零件之部分專案談判、供料尚未全面轉換。
- 中央社|Q3營收1.12兆、歸母淨利284.22億元、EPS7.08元及Q3資本支出約128億元:作為同日交叉核對。
計算口徑:原始財報金額以新台幣仟元表示,除以100,000換算為億元。Q3營收1,115,544,521仟元=11,155.44521億元,四捨五入11,155.45億元;營業毛利53,024,380仟元=530.2438億元,530.2438÷11,155.44521=約4.75%。2025 Q3營業毛利33,918,394仟元、營收495,258,381仟元,毛利率約6.85%。前三季累計營收2,961,358,288仟元=29,613.58288億元;營業利益89,471,802仟元=894.71802億元;歸母淨利78,265,833仟元=782.65833億元。已實現季度數據與2027年公司展望分開標示。本文解釋客供料對報表可能影響,並非已驗證所有客戶合約;會計總額/淨額依交易實質判斷。
免責聲明:本文依公開財報、重大訊息及法說轉述整理,僅供財務報表閱讀與市場研究教育,不構成廣達或其他個股的買賣建議、目標價、股價預測或獲利保證。公司2027年展望、產能、客戶供料協商與資本支出計畫,皆可能變動;實際營業利益、資金周轉及現金流應以公司後續正式揭露為準。