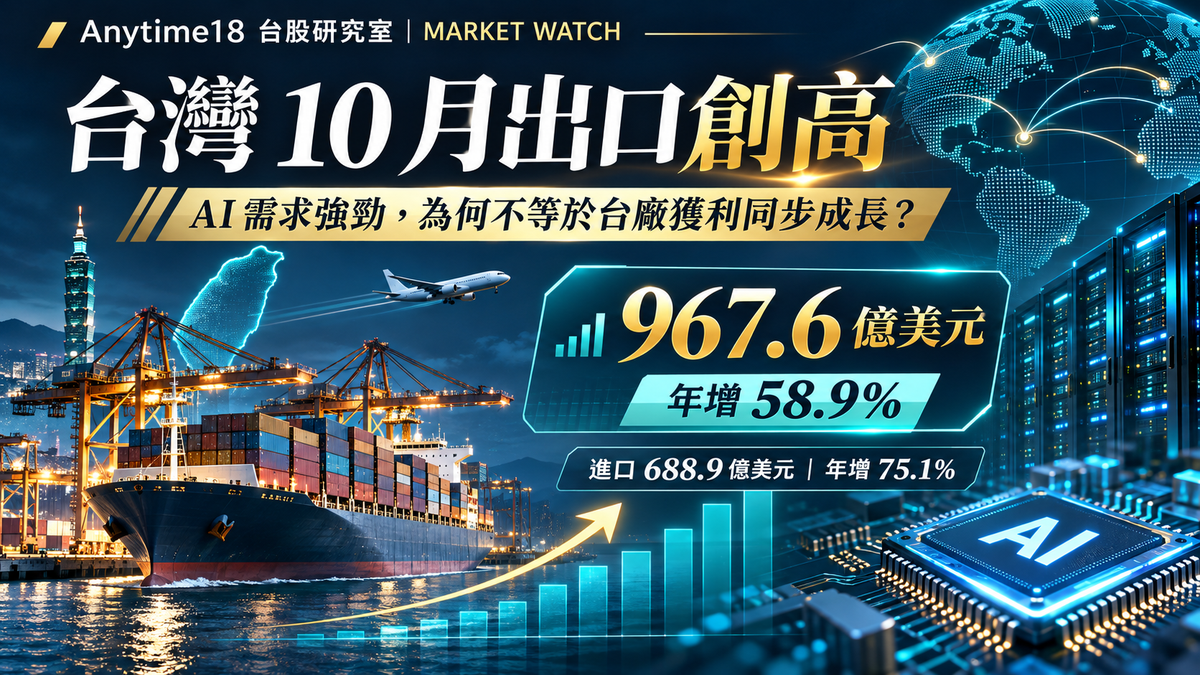
財政部於2026年11月9日公布2026年10月海關進出口貿易初步統計:台灣10月出口達967.6億美元,創歷年單月新高、年增58.9%;進口688.9億美元,年增75.1%,出超278.8億美元。AI基礎建設、伺服器、高階晶片和相關設備需求,是推動出口的主要背景,但這組數據不是台灣上市櫃公司營收或EPS的平均成長率。
真正值得台股研究者追問的是:出口成長集中在哪些貨品和市場?海關貨物流動何時、如何轉化成企業營收?新增營收最後有多少留下成為營業利益與現金?本篇以財政部官方統計為事實基礎,延伸2026年10月的科技/傳產表現、區域出口結構,以及三道企業基本面驗證關卡。
出口967.6億美元與進口688.9億美元,同創單月新高
| 10月海關貿易項目 | 2026年10月 | 年增率 |
|---|---|---|
| 出口 | 967.6億美元 | +58.9% |
| 進口 | 688.9億美元 | +75.1% |
| 出超 | 278.8億美元 | 較去年同月增加(非出口-進口的百分比) |
| 前10月出口 | 7,582.9億美元 | +47.7% |
| 前10月進口 | 5,697.6億美元 | +44.6% |
出口額較9月再增10.9%,已連續36個月較去年同月成長;前10月出口合計7,582.9億美元,年增47.7%。這說明總體出口規模確實加速擴張,但「連續36個月年增」指的是每月對應上年同月的比較結果,不代表每個月都比前一個月高。
另一個需要分清的口徑是幣別。財政部公告的10月出口美元計價年增58.9%,換算為新台幣計價年增66.6%。這是官方依統計口徑公布的不同幣別變化,不能直接說所有外銷企業的台幣營收都增加66.6%,也不能將這兩個百分比視為匯兌損益金額。
AI需求有多集中?兩大科技貨類占單月出口約83%
| 10月出口貨品類別 | 出口金額 | 年增率 | 占10月總出口 |
|---|---|---|---|
| 資通與視聽產品 | 476.0億美元 | +72.9% | 約49.2% |
| 電子零組件 | 326.8億美元 | +61.4% | 約33.8% |
| 兩者合計 | 802.8億美元 | 不直接用兩類年增率相加 | 約83.0% |
| 機械 | 28.8億美元 | +35.5% | 約3.0% |
10月資通與視聽產品476.0億美元、電子零組件326.8億美元,合計802.8億美元,約占整體出口83.0%。兩者均刷新單月紀錄,財政部指出前者受到伺服器、顯示卡等需求帶動,後者受高階晶片、先進製程擴張及記憶體需求等因素支持。
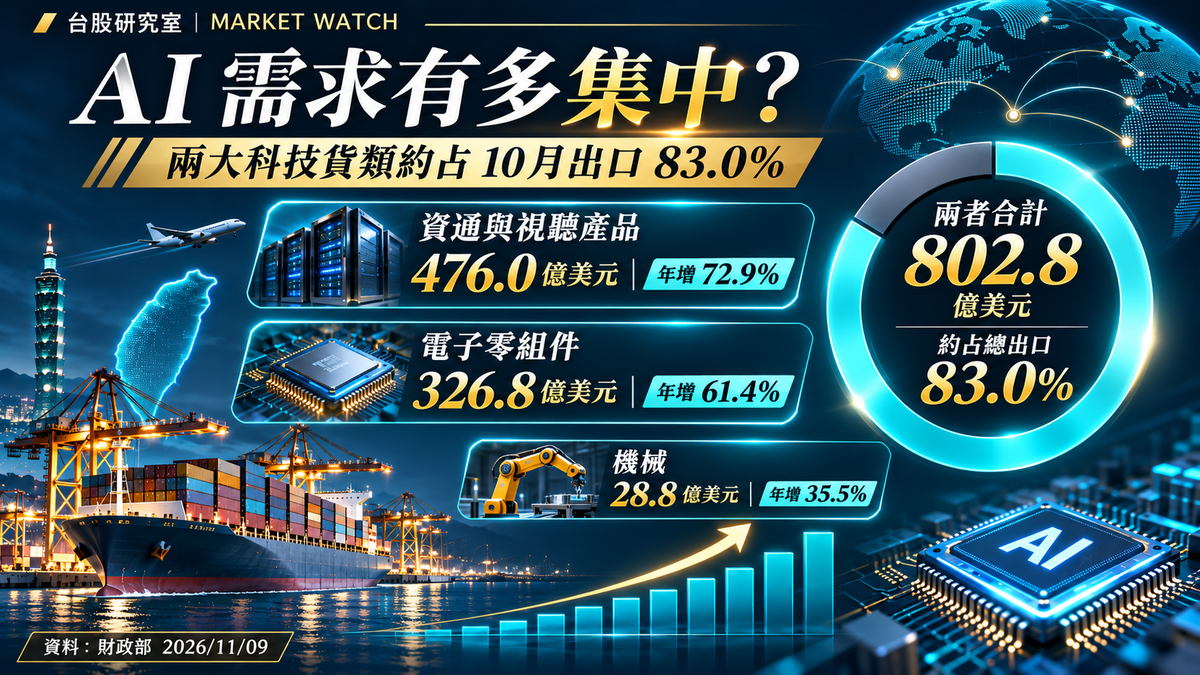
但有兩個界線:第一,兩類合計83%是貨品分類占總出口的比重,不是AI單獨產品的營收占比;這些分類也包含非AI用途。第二,貨品占比與「對出口年增58.9%的貢獻」是不同統計問題;若要拆解成長貢獻,應比較同類貨品前後期金額增量,不能只把72.9%和61.4%兩個年增率直接相加。
傳統產業也有成長,但不能以單一總數宣稱全面同步復甦
10月機械出口28.8億美元、年增35.5%;基本金屬及其製品年增35.7%,電機產品年增33.9%。財政部指出,科技投資外溢、半導體設備、電網更新和需求回升等因素,對部分非資通貨類也帶來支持;其餘貨類的平均出口年增約25.7%。
這代表出口改善並非完全只有兩個科技類別,但年增率接近不等於絕對規模或獲利貢獻相近。例如機械28.8億美元的出口金額與資通與視聽產品476.0億美元明顯不同;同時,機械、基本金屬、石化與消費品的成本與產品價格機制也不同。研究上宜分別看貨品價格、數量、接單與企業獲利率,而非以「傳產全面翻多」取代實證。
出口往哪裡去?目的地集中不等於終端客戶分布
| 主要出口目的地 | 2026年10月出口金額 | 10月年增率 | 注意事項 |
|---|---|---|---|
| 美國 | 329.3億美元 | +55.9% | 當月約占總出口34.0% |
| 中國大陸及香港 | 204.4億美元 | +42.9% | 不能以出口目的地推斷終端客戶所在地 |
| 東協 | 184.6億美元 | +83.8% | 年增率較高,不等於最終需求由東協消費者承接 |
前10月台灣對美出口占總出口比重為31.7%,中國大陸及香港合計約23.8%;而以10月單月計算,對美出口329.3億美元占總出口約34.0%。不同期間比例不能混用。對東協出口年增83.8%,亦顯示區域貿易流向仍在調整。
但統計上的出口目的地,未必就是最後消費者所在國家。產品可能在第三地組裝、再出口,或送往跨國客戶的分工據點。上市櫃公司財報的「地區別營收」可能以客戶所在地或其他揭露基準分類,和海關貨品的目的國並不完全對應。因此不能由台灣對美出口占比直接推論個別台廠對美終端客戶的依賴度。
出口創高為什麼不等於企業獲利成長?四層研究路徑
| 研究層次 | 可確認的數字/資料 | 不能直接推論 |
|---|---|---|
| ① 海關出口 | 10月總額、貨品別、目的地及美元年增 | 不等於所有台廠營收年增58.9% |
| ② 公司營收 | 上市櫃10月公告營收、產品/區域收入 | 不等於單一AI產品出貨或已收回現金 |
| ③ 獲利品質 | 毛利率、營業利益率、營業費用、一次性損益 | 不等於出口金額增加,EPS同比例增加 |
| ④ 現金轉換 | 營業現金流、應收帳款、存貨及資本支出 | 不等於帳面獲利全部可自由分配 |
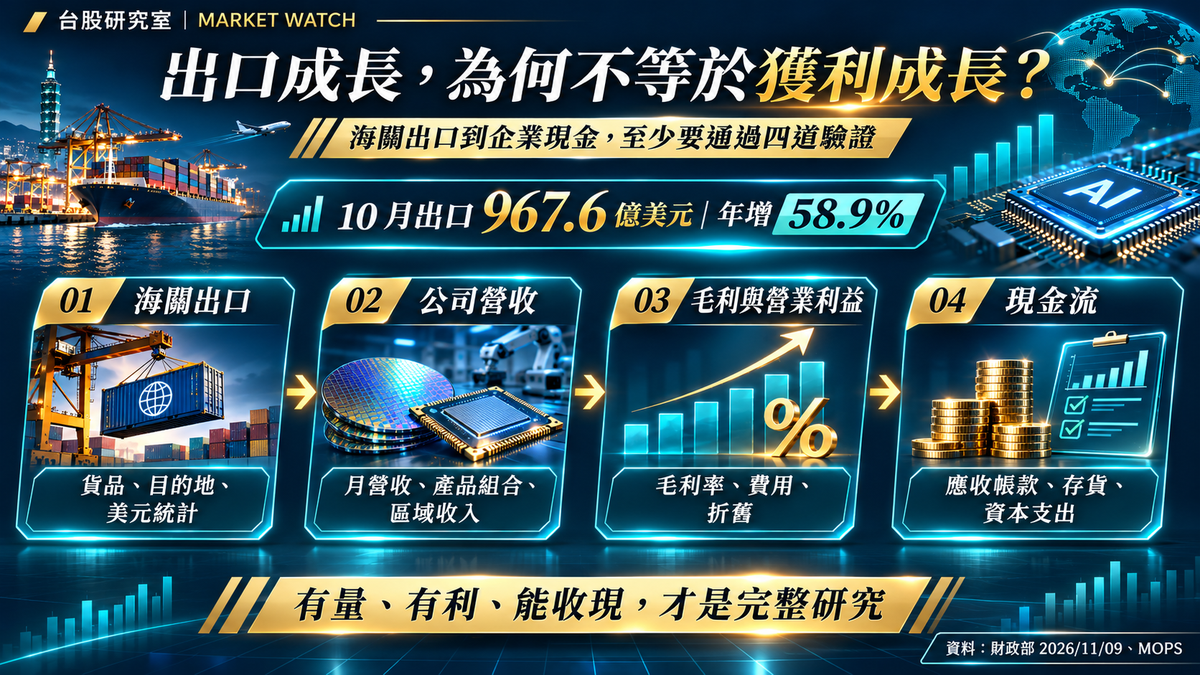
第一層,海關出口不等於企業合併營收。海關出口依貨品跨境的統計範圍及美元價值計算,台灣上市櫃公司合併營收則可能包含海外子公司在海外製造、直接出貨的收入,也受銷售條件、收入認列時點與合併範圍影響。即便貨品分類屬電子產品,仍不能將整體出口年增率套用到某一家公司的月營收。
第二層,營收增長不等於毛利率改善。若受惠的是較低毛利產品、或採購成本及售價同時上升,營收規模擴大也可能沒有相同比例的毛利增加。比較應從產品組合、議價能力、原料/零組件成本、良率及稼動率著手;也要注意出口統計以貨值衡量,可能同時反映價格與數量因素,不能直接當成出貨量增幅。
第三層,毛利增加不等於EPS同比例提高。企業仍需支付研發、營運、擴產折舊等費用,還有利息、稅負、匯率變化與股本等因素。10月出口年增58.9%,不是上市櫃公司營業利益率、稅後淨利率或每股盈餘的年增率。
第四層,認列營收不等於現金已回收。當AI供應鏈擴產並備料時,應收帳款、存貨與資本支出可能先增加;只有在營業現金流、庫存週轉、收款及投資支出之間看到持續改善,才能進一步判斷成長是否形成可用的現金。
進口年增75.1%,是需求線索,也不能直接判斷毛利率
10月進口688.9億美元、年增75.1%,高於出口58.9%的年增率。財政部將進口大增部分連結至AI相關國際分工、出口備料需求與原物料行情,另有資料指出資本設備進口163.4億美元、年增約1.1倍。這有助觀察設備投資與供應鏈擴張的景氣背景,但不能把進口增加解讀成「所有公司成本上升75.1%」或推論整體產業毛利率一定惡化。
進口可能是原料、關鍵零件、設備或終端商品;對公司獲利的傳導不同。若是設備,可能在後續逐期反映折舊;若是原物料或零組件,則需看庫存成本、採購價格與最終銷售價格的差額。海關統計不能直接取代個別公司的損益表與現金流量表。
台股研究三個驗證訊號:先看誰有量,再看誰有利,最後看現金
- ① 出口分布與公司月營收:把資通與視聽、電子零組件、機械等貨品的出口增幅與各公司10月月營收YoY、MoM及近數月趨勢對照。若公司沒有公開細分產品營收,不由整體分類反推單一AI產品受惠金額。
- ② 財報的獲利品質:比較企業最近公布季度的毛利率、營業利益率、營業費用與稅後淨利;辨認高營收是否由高毛利產品、擴產或價格因素推動。不同公司會計期間、產品組合與客戶條件不同,不能把一家公司的獲利率套給同業。
- ③ 營運資金與海外曝險:追蹤應收帳款、存貨、營業現金流、資本支出及財報地區別揭露。對美出口占比上升不代表每家公司對美依賴度都提高;應回到各公司公告與財報附註。
用Anytime18把總體出口數據轉成個股研究
可先用Anytime18台股選股器篩選半導體、伺服器、電子零組件及機械相關公司,整理已公布的10月月營收與營收年增、月增,再用台股比較器對照不同公司的獲利與估值條件。工具用來建立可追蹤的研究清單,不是根據海關出口數字直接預測公司股價。
從總體研究的角度,可延伸閱讀台灣GDP年增14.36%:經濟成長為何還要看產業與市場廣度?,理解總體數字如何掩蓋不同產業的差異;而奇鋐10月營收與AI液冷獲利驗證則示範,即使公司月營收已創高,仍需確認產品組合、費用與現金流。
結論:出口58.9%是強勁需求訊號,不是EPS預測公式
財政部10月出口967.6億美元,創下單月新高;資通與視聽產品、電子零組件兩大類合計約占單月出口83%,顯示科技貨品在台灣出口結構中的高度集中。機械、基本金屬等其他貨類也有成長,但金額、產業景氣及企業受惠程度不同。對美國、東協等主要市場出口增加,亦需要區分出口目的地與企業最終客戶所在地。
台股研究的重點,不是把「出口年增58.9%」換算成企業獲利年增58.9%,而是持續驗證海關出口 → 公司月營收 → 毛利與營業利益 → 營業現金流。有量、有利、能收現,才是比較完整的企業基本面研究。
資料來源與計算方式
- 財政部|115年10月海關進出口貿易初步統計(2026/11/09):出口967.6億美元、年增58.9%;進口688.9億美元、年增75.1%;前10月進出口總額及新台幣計價年增率。
- Ministry of Finance|Summary of Exports and Imports for October 2026:英文官方摘要,交叉確認進出口與出超金額。
- 中央社|2026/11/09 10月出口創紀錄五大亮點:資通及視聽、電子零組件出口金額與增速、傳產貨類增幅、主要需求背景與進口結構。
- 經濟日報|2026/11/10 傳產出口增幅及資本設備進口觀察:機械、基本金屬、電機產品出口年增及資本設備進口金額。
- Reuters|2026/11/09 Taiwan October exports on AI demand:出口目的地、年增與AI相關需求的外部交叉確認。
- 公開資訊觀測站(MOPS):對照各上市櫃公司月營收、季度財報與現金流;公司資料並非財政部海關統計的直接拆分。
統計與計算:本文除特別註明外,進出口金額均以億美元表示;出口967.6億美元等於967.6×1億美元,不是967.6億新台幣。兩大貨類合計476.0+326.8=802.8億美元,占10月總出口802.8÷967.6≈82.97%,四捨五入為約83.0%;機械28.8÷967.6≈2.98%,約3.0%;10月對美出口329.3÷967.6≈34.03%,約34.0%。前10月對美31.7%、中港23.8%為累計期間占比,不能代替單月占比。公布金額採小數一位,細項加總或出超值可能存在四捨五入誤差。各企業營收、毛利率及EPS需另依公司正式揭露確認,本文沒有以海關統計預估任何個股獲利。
免責聲明:本文係依財政部與公開財經資料整理的總體經濟及投資研究教育內容,不構成任何台股的買賣建議、報酬保證、目標價或個人化投資意見。統計為初步資料,後續可能修訂;公司獲利與現金流應以正式公告及財報為準。