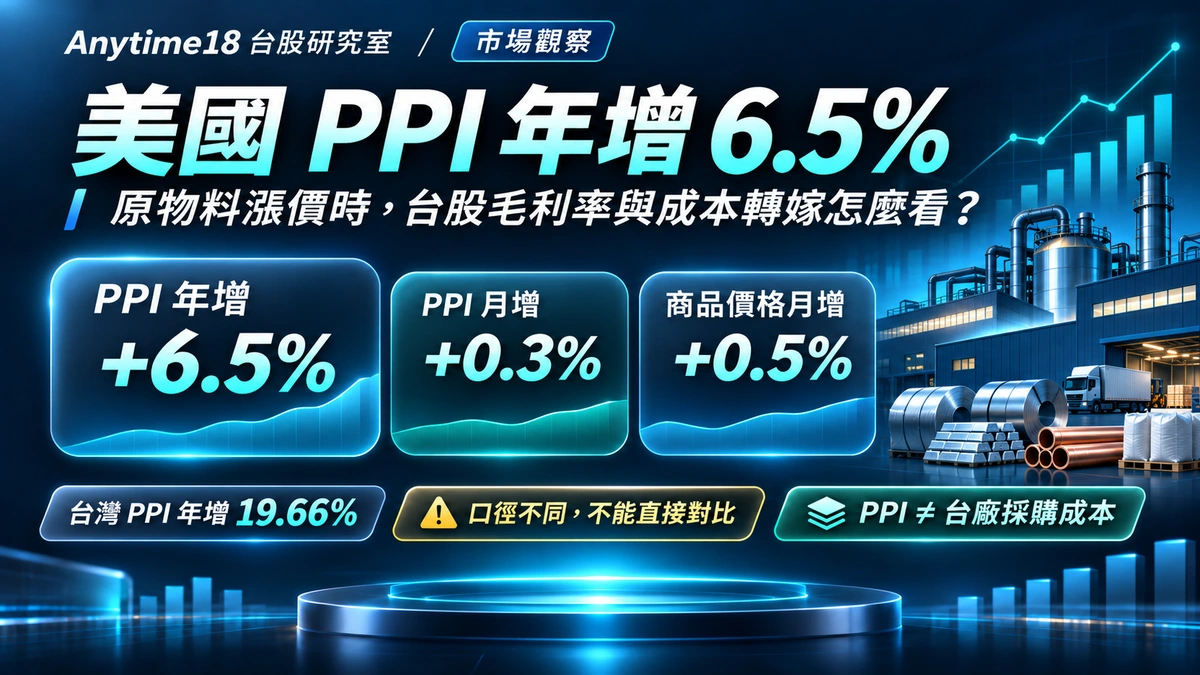
美國勞工統計局(BLS)於美東2026年11月13日公布10月生產者物價指數(PPI):最終需求PPI月增0.3%(季節調整後)、年增6.5%(未季節調整),年增幅為2022年11月以來最大。這個數字引發成本壓力討論,但對台股投資研究來說,問題不應停在「物價上漲、毛利率就會下降」。真正需要確認的是:企業買了什麼原料、何時進入成本、產品售價是否調整,以及價差能否維持。
美國10月PPI公布什麼?先分清楚年增與月增
依BLS 2026年10月PPI官方新聞稿,最終需求商品價格月增0.5%、服務月增0.2%;排除食品、能源及貿易服務的最終需求指數月增0.5%。官方亦指出,美國基本有機化學品價格單月上升3.9%。但基本有機化學品不是丁二烯國際現貨報價,不能直接換算成特定台廠的採購成本。
| 美國PPI項目 | 2026年10月變動 | 統計口徑 |
|---|---|---|
| 最終需求PPI年增 | 6.5% | 未季調、相較2025年10月 |
| 最終需求PPI月增 | 0.3% | 季調、相較2026年9月 |
| 最終需求商品月增 | 0.5% | 季調 |
| 最終需求服務月增 | 0.2% | 季調 |
| 排除食品、能源及貿易服務月增 | 0.5% | 季調 |
| 基本有機化學品價格月增 | 3.9% | BLS商品細項,季調 |
更重要的一個限制:美國PPI不是台廠實際進料價格
依BLS對PPI的定義,美國PPI主要追蹤美國國內生產者出售其產品時所收到的價格變動。台灣企業的實際採購可能來自亞洲、歐洲、美洲不同供應商,並受到合約、運費、幣別、關稅、產品等級與加工程序影響。美國PPI漲6.5%,不能解讀成台灣各上市公司採購成本也漲6.5%。
另外,行政院主計總處已於11月5日公布台灣2026年10月PPI年增19.66%、月增1.48%;同月以美元計價的進口物價指數年增26.72%。這些都是官方價格訊號,但美台兩地PPI的商品權重、統計範圍、供應鏈位置與計價方式不同,不能拿19.66%直接減6.5%,當成台廠相對成本壓力;進口物價也不等於任一家公司的進料價格。資料來源:主計總處2026年10月物價變動概況。
成本如何傳導到財報?拆成四個可驗證環節
第一層:先看真正使用的投入原料與產品售價
化工、橡膠、塑膠與電子組裝的成本結構並不相同。同樣面對價格變動,有的企業先受上游原料影響,有的企業更受加工良率、能源、運輸與人力費用影響。研究時應追蹤具體原料及成品的報價與價差,而不是只看總體PPI。
第二層:合約及報價調整通常存在時間差
成本可能先依長約鎖定,成品售價也可能按月、按季或按專案議價。當原料與售價調整時間不同步,毛利率可先受壓、後來恢復,也可能因競爭激烈無法順利轉嫁。此處描述的是可能機制,非對特定公司的已證實結論。
第三層:庫存成本決定價格變動何時進入損益
原料漲價時,企業仍可能先使用先前購入的存貨;反過來,原料報價回落也不一定立即反映在已入帳庫存成本。IFRS IAS 2「存貨」說明常見成本計算方式包括先進先出及加權平均,存貨並採成本與淨變現價值孰低衡量。要確認某家公司採哪種方式、何時認列與有無跌價損失,仍需檢查其合併財報附註。
第四層:用財報驗證毛利率,而不是推算股價方向
毛利率=(營業收入-營業成本)÷營業收入。成本上升是否壓縮毛利率,要同時看售價、銷量、產品組合及會計成本認列;營業利益率還需要再扣除營業費用。即使毛利率改善,也不保證淨利率或營業現金流同步增加。
一個簡單試算:同樣原料成本漲10%,毛利率可能差很多
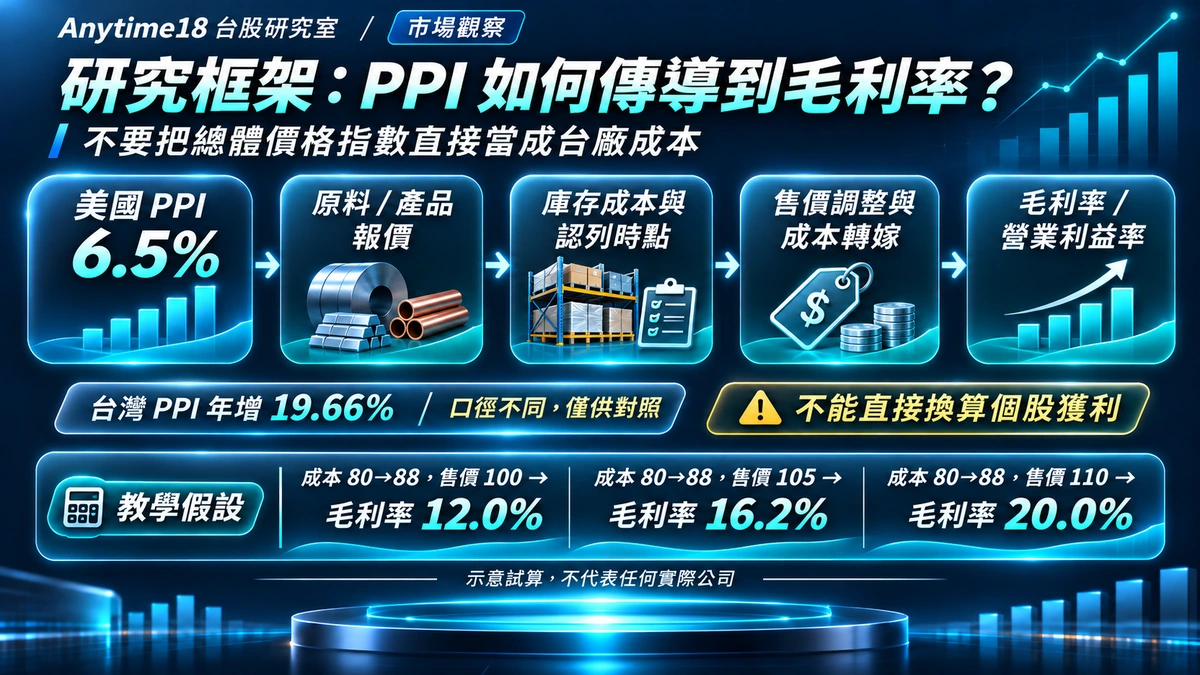
以下是純教學假設,不代表台橡、台塑或任何實際企業。原本每單位售價100元、營業成本80元,毛利率為20%;假設單位成本上漲10%至88元,在不同售價下:
| 假設情境 | 單位售價 | 單位成本 | 毛利率 |
|---|---|---|---|
| 原始基準 | 100元 | 80元 | 20.0% |
| 成本上漲、售價不變 | 100元 | 88元 | 12.0% |
| 售價部分調整 | 105元 | 88元 | 16.2% |
| 售價等比例調整 | 110元 | 88元 | 20.0% |
即使投入成本的增幅相同,企業能否調整售價,就會改變毛利率結果。但如果調價造成銷量下滑、產品組合改變或固定成本攤提增加,上述單位試算不能直接推論整家公司最終獲利。
放回台股:台橡、石化與製造業應各自查什麼?
以合成橡膠業務為例,研究台橡(2103)時應先觀察其相關原料報價、產品報價、採購時點、庫存與產品組合,再對照法說與正式財報;台橡官方法說資料入口可用來核對公司公開說法。台塑(1301)等石化業者的原料與產品組合不同,不應僅因同屬石化鏈就假設獲利影響一致。此處是研究清單,不代表已量化各公司受到美國PPI的影響。
另一個常見差異是電子製造業。部分零組件可能由客戶供料,或採用議價、長約機制;因此單看營收增速、材料價格或市場PPI都不足以判斷實際毛利率。跨公司比較必須先核對營業模式、報表期間與會計口徑。
後續三個市場訊號:下週到下季該驗證什麼?
1. 商品報價與原料/成品價差
核對公司實際採購的原料,以及相對應成品價格;不要用美國總體PPI單一數字取代個別化學品、能源或零組件報價。
2. 存貨、應收帳款與採購時間
觀察最新季報中的存貨、成本計價方式、跌價損失及營業現金流。原料漲價若伴隨大量備料,可能先影響營運資金,而不是立即反映在當季每股盈餘。
3. 季度毛利率、營業利益率與營收
看月營收與季度財報是否同向:營收上升不代表成本成功轉嫁,毛利率改善也不代表營業利益率或最終淨利一定上升。這三層資料需按各自的公告日期核對。
研究下一步:從篩選到查核財報
可先使用Anytime18 台股選股器按市場、月營收YoY/MoM等條件縮小研究範圍,再使用台股比較器對照營收、估值等可用欄位;若要看毛利率、原料成本與費用科目,仍須進入公開資訊觀測站查看正式財報、附註及公司法說資料。目前Anytime18選股器/比較器並沒有直接提供「毛利率篩選」,不可將其當成已驗證的功能。
理解不同價格訊號時,也可延伸閱讀本站先前的OPEC+產量與實際原油供應觀察:原油產量目標、到貨與價格是不同概念,與這篇PPI不能直接對應到單一台廠成本的提醒相同。
資料來源、口徑與限制
本篇發布事件為2026年11月13日美國公布的2026年10月PPI,非台股11月14日盤後行情;11月14日為週六,台股休市。官方來源:BLS 10月PPI完整新聞稿;BLS PPI定義;行政院主計總處10月物價統計;IFRS IAS 2存貨準則概要。市場背景輔助資料:Reuters 2026年11月13日PPI報導。各資料可修訂,應以發布機關最新版本為準。
方法與區分:美國PPI的年增6.5%為未經季節調整的12個月變動,月增0.3%則為經季調變動;台灣PPI與進口物價另按主計總處公告口徑呈現。試算表中的100、80、88、105、110為自行設計的假設數字,均非實際台股公司數值;台股財務資料日期與整理限制可參考Anytime18資料方法說明。
免責聲明
本文為公開資料整理與投資教育研究,未提供特定股票買賣建議、目標價、行情預測或報酬保證。總體價格指數與個別公司毛利率並無可直接套用的固定換算公式,應回到正式公告、財報期間與公司自身經營情況進行判讀。
本文為公開市場資訊整理與研究教育用途,不構成任何投資建議、個股推薦、買進或賣出建議。市場資料可能隨時間更新,實際數據請以官方最新公布資訊為準。