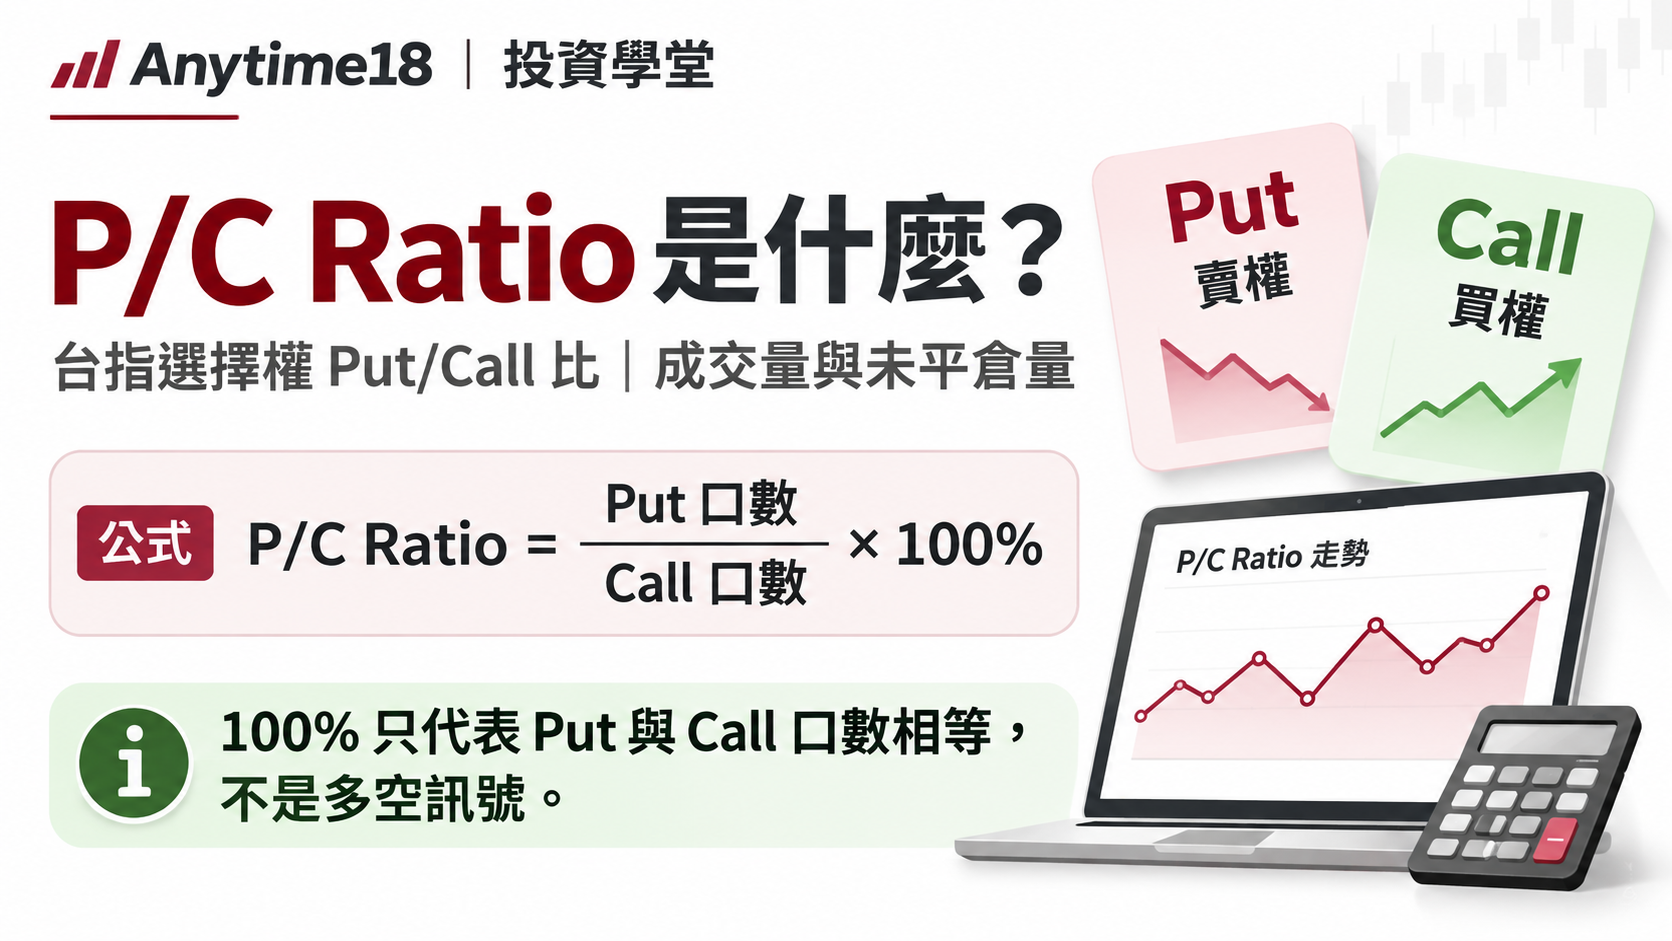
看到臺指選擇權的 P/C Ratio 為 120%,代表市場有 120% 的人看空嗎?不是。P/C Ratio(Put/Call Ratio,又稱買賣權比)只是在比較賣權 Put與買權 Call的口數,不能由一個比率直接得知交易人整體偏多還是偏空。
對台股研究而言,它適合回答的是「選擇權市場的 Put 與 Call 相對規模如何變化?」而不是「明天台股會漲還是跌?」本文從公式開始,分清成交量與未平倉量,再教你使用 Anytime18 市場頁的臺指選擇權 P/C Ratio 圖表。
P/C Ratio 是什麼?Put 和 Call 代表什麼?
一般選擇權概念中,Call(買權)與Put(賣權)分別對應以履約價買入或賣出的契約權利。不過,臺指選擇權 TXO 以臺灣加權股價指數為標的,符合條件的到期部位採現金差額結算,並非交割一籃子股票。交易人可以買進選擇權,也可以賣出選擇權建立部位;同一筆成交必然同時有買方與賣方。
因此,「Put 口數較多」不等於「看空的人一定較多」:買 Put 可能為了避險,賣 Put 可能為了收取權利金,另有價差、跨式等組合策略。P/C Ratio 是口數結構指標,本身不是多空淨部位。
P/C Ratio 怎麼算?公式與 100% 的意義
P/C Ratio(%)= Put 口數 ÷ Call 口數 × 100%
公式的「口數」要先指定種類:用成交口數就是成交量 P/C;用未平倉口數就是未平倉量 P/C。分母是零時不能硬算成 0%,應標示資料無法計算。
| 比率 | 數學上的意思 | 不代表什麼 |
|---|---|---|
| 60% | Put 口數是 Call 的 0.6 倍 | 不是「市場 60% 偏空」 |
| 100% | Put 與 Call 口數相等 | 不是多空力量剛好抵銷 |
| 120% | Put 口數是 Call 的 1.2 倍 | 不是明天較可能下跌 20% |
成交量 P/C 與未平倉量 P/C 有什麼不同?
| 指標 | 怎麼計算 | 主要在觀察 |
|---|---|---|
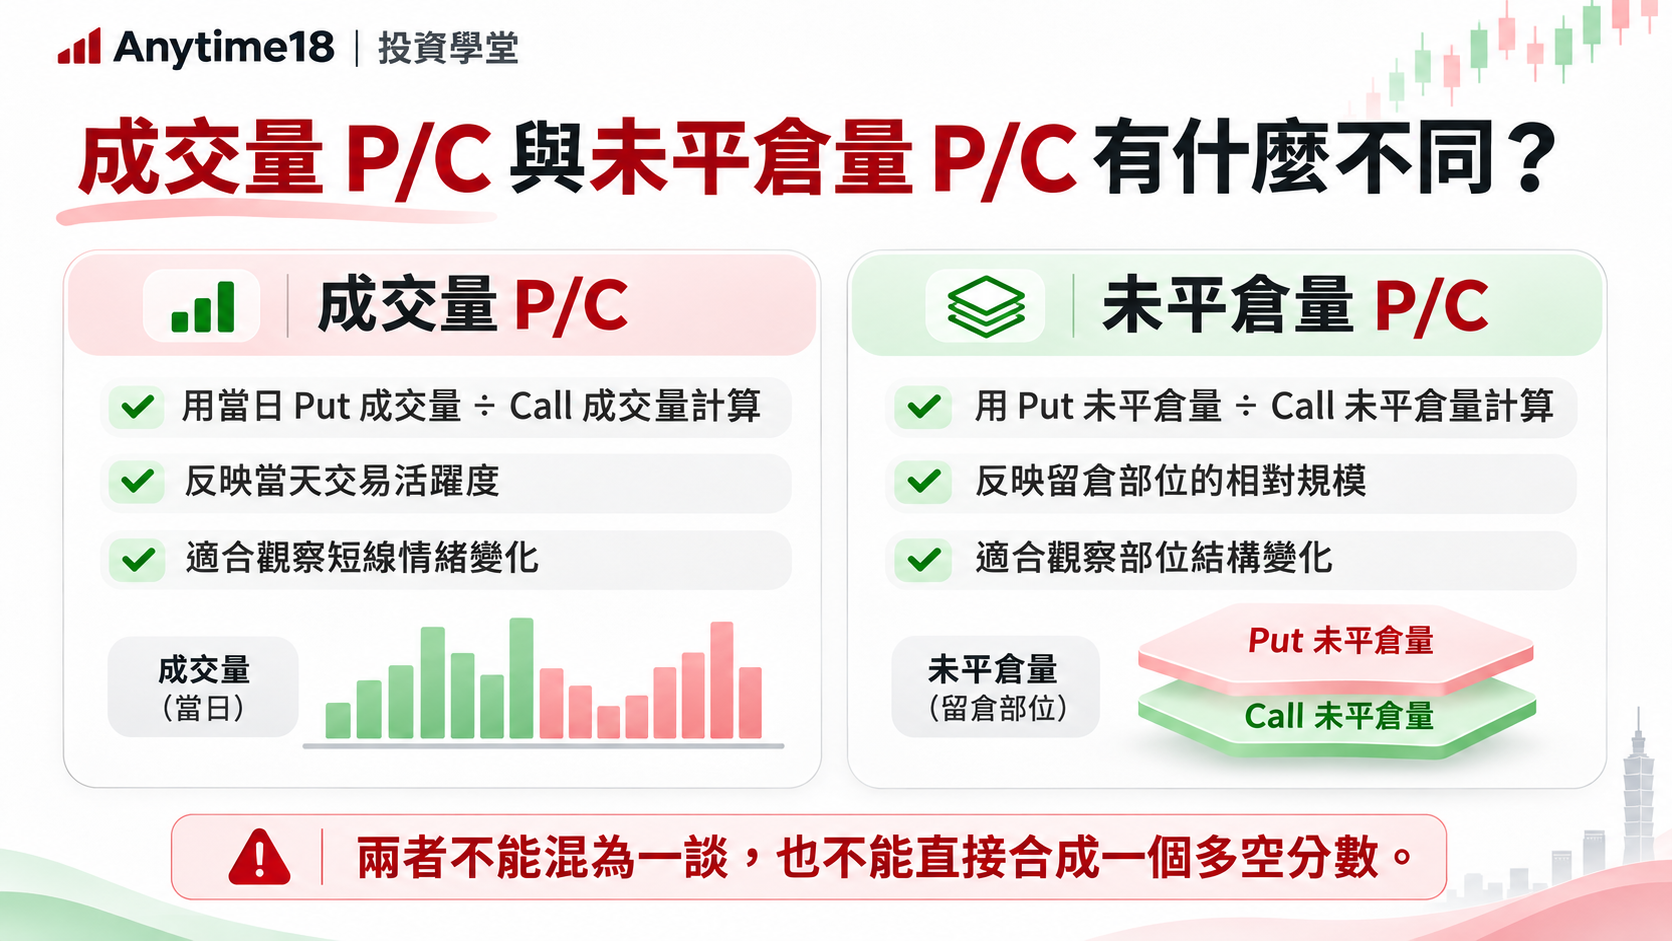
| 成交量 P/C | 當日 Put 成交量 ÷ 當日 Call 成交量 | 交易當天兩類契約的相對活躍程度 |
| 未平倉量 P/C | Put 未平倉量 ÷ Call 未平倉量 | 盤後尚未了結部位的兩類契約相對規模 |
成交量反映當日有多少口交易,但無法區分全部是新增還是平倉;未平倉量反映尚未沖銷的契約口數,也不能單獨辨識部位屬買方投機、賣方策略或避險。兩個比率可能朝不同方向變化,不應任意相加成一個多空分數。
期交所實例:用真實口數算出 P/C Ratio
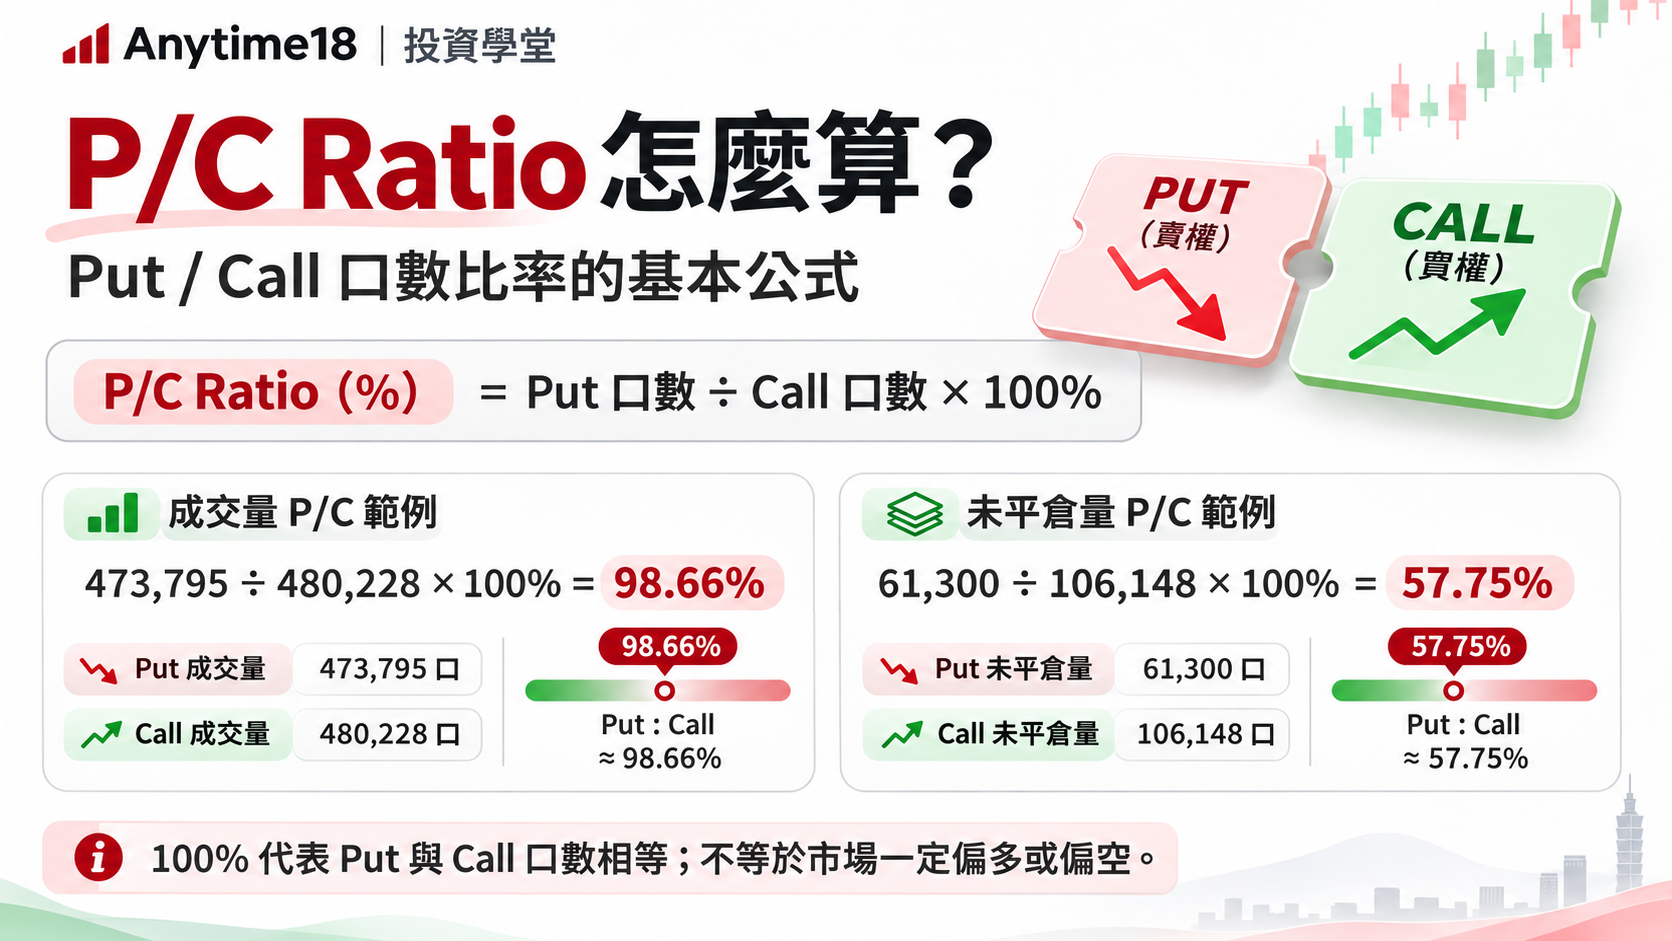
以臺灣期貨交易所 2026 年 11 月 13 日公布的臺指選擇權(TXO)資料為例(以下為固定日期教學示例,非即時報價):
| 項目 | 賣權 Put | 買權 Call | P/C Ratio |
|---|---|---|---|
| 成交量 | 473,795 口 | 480,228 口 | 98.66% |
| 未平倉量 | 61,300 口 | 106,148 口 | 57.75% |
成交量比率=473,795 ÷ 480,228 × 100% ≈ 98.66%;未平倉量比率=61,300 ÷ 106,148 × 100% ≈ 57.75%。這告訴我們「當日 Put 與 Call 的成交量相近,但 Put 的未平倉總口數低於 Call」,並不能推論所有交易人都看多或看空。
期交所的此份臺指選擇權 P/C 統計合併週到期契約及各到期月份;不是個別履約價的籌碼表,也不是上市/上櫃股票的上漲下跌家數。查看期交所官方 P/C 統計表。
P/C Ratio 高就是偏空、低就是偏多嗎?
不能直接這樣解讀。市場上有以買方避險需求看待 Put 增加的觀點,也有從賣方部位推測市場支撐的觀點;因為彙總數字無法分辨每口的交易動機,兩種觀點都需要額外證據。
- 比率上升:只表示相對於 Call,Put 的成交或未平倉規模提高;不等於必然下跌。
- 比率下降:只表示 Put 的相對規模降低;不等於必然上漲。
- 跨越 100%:是口數的分界線,不是經官方驗證的多空交易門檻。
- 到期或結算附近:不同到期契約的部位移轉,可能使比率與口數快速變化;應核對交易日及連續走勢。
比單看 100% 更重要:用歷史分位數與趨勢觀察相對位置
不同時間的 P/C Ratio 分布不一定相同。為了回答「今天的比率和最近一段時間相比算高還是低?」,Anytime18 將各種 P/C 分別與最近 60 個有效交易日(含當日)比較,計算歷史分位數。這是本站整理方式,不是期交所發布的官方多空燈號。
| 60 日分位 | 本站呈現 | 意義 |
|---|---|---|
| 低於第 20 分位 | 賣權相對比重偏低 | 今天的比率落在近期相對低區 |
| 第 20~80 分位 | 一般區間 | 在近期分布的中段 |
| 高於第 80 分位 | 賣權相對比重偏高 | 今天的比率落在近期相對高區 |
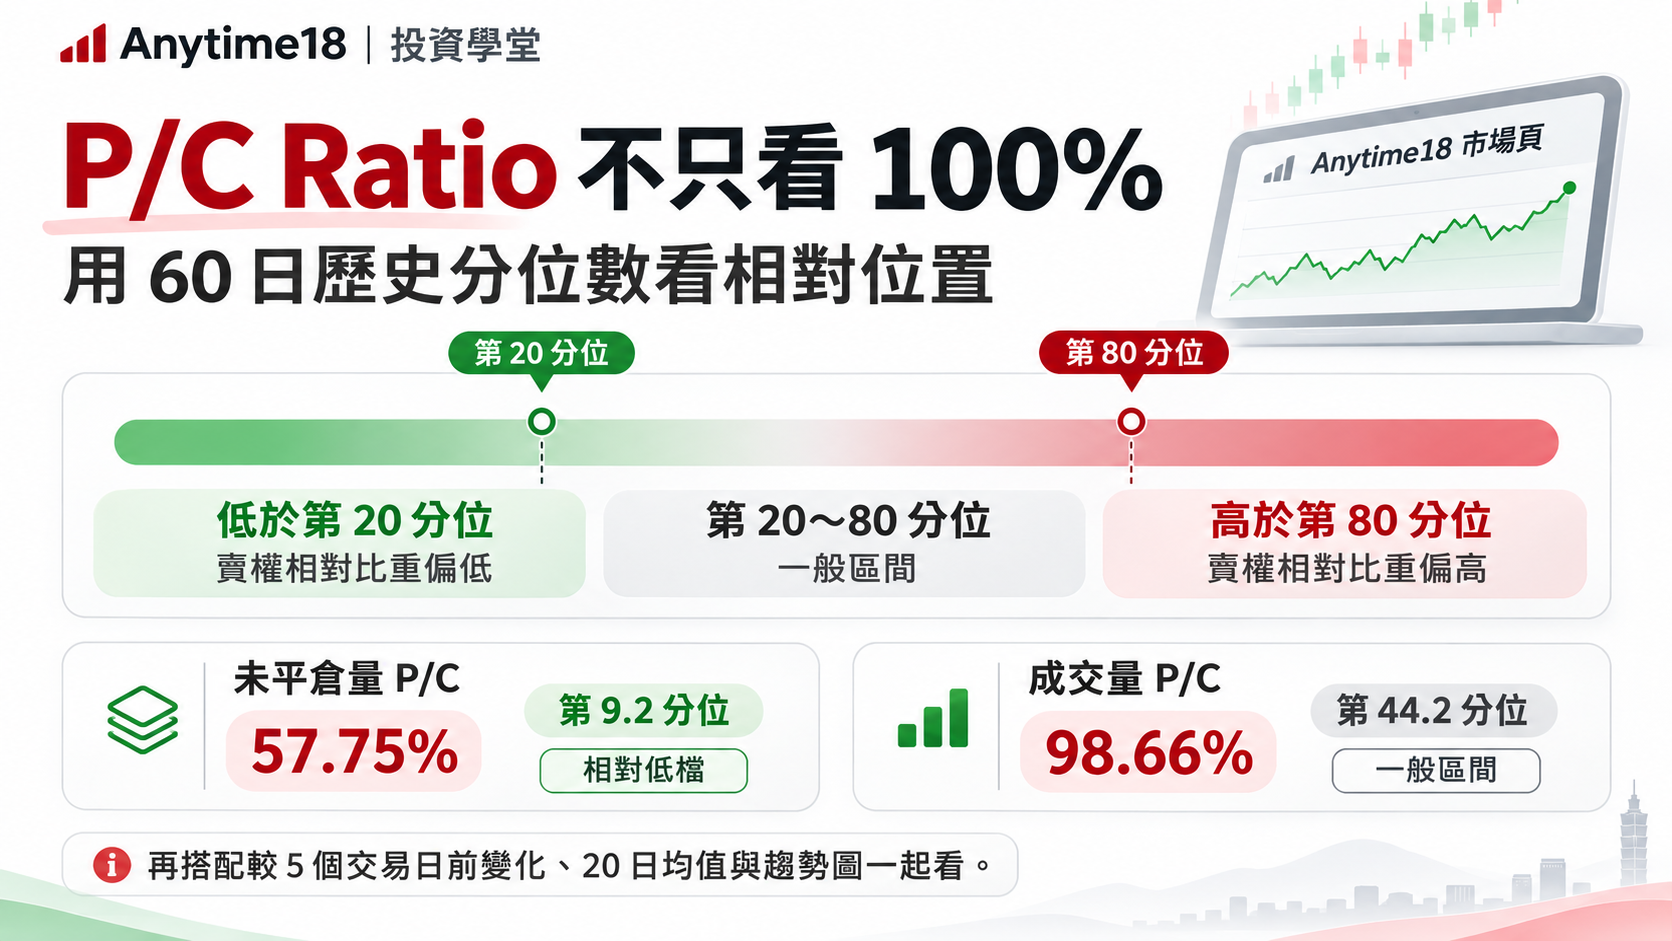
本站計算時,若數值相同採中間名次;再列出「較 5 個交易日前變動多少百分點」與「相對 20 日平均的差距」。例如 60% 上升至 70%,是增加 10 個百分點,而不是增加 10%。這些門檻只用來描述近期相對位置,不代表回測過的交易勝率。
以 2026 年 11 月 13 日為例,當天未平倉量 P/C 57.75%,在截至當日的最近 60 個有效交易日中位於第 9.2 分位;同日成交量 P/C 98.66%,位於第 44.2 分位。兩者描述的結構不同,這也是為何本站分開顯示。實際查看時請以工具頁最新標示日期為準。
如何使用 Anytime18 查看 P/C Ratio?
- 進入 Anytime18 市場排行,找到「臺指選擇權 P/C Ratio」。先確認右上方的資料日期。
- 先讀兩張摘要卡:未平倉量 P/C 與成交量 P/C,了解當日 Put/Call 的相對口數。
- 查看各自的60 日歷史分位、較 5 個交易日前變化、距 20 日均值,將相對位置與短期方向分開。
- 切換「未平倉量/成交量」,再選擇20 日、60 日或 1 年趨勢;「1 年」依最新交易日回推一個日曆年,並非固定 260 筆。
- 將結果與同頁的技術廣度、市場漲跌家數對照。兩種資料回答不同問題,不需要強行組合成買賣訊號。
本站 P/C 資料取自官方公開資料,屬盤後整理而非即時行情;每日更新可能受到期交所資料釋出、非交易日與網站排程時間影響。遇到日期較舊、資料不足或回填尚未完成時,請先確認覆蓋範圍,不要把缺漏當成零。
看 P/C Ratio 最容易犯的 5 個錯誤
- 看到 P/C 大於 100%,就宣稱市場必定偏空或偏多。
- 把「Put 口數」直接等同「買 Put 的人數」,忽略同時存在買方與賣方。
- 混用成交量 P/C 與未平倉量 P/C,未註明是哪一種。
- 忽略週選、月選及結算換月,直接比較相鄰兩天的口數。
- 只看單一日的 P/C,不核對資料日期、歷史位置與其他市場訊號。
常見問題 FAQ
P/C Ratio 100% 是不是多空各半?
不是。它僅表示同一計算口徑下 Put 與 Call 的口數相等;每份選擇權都同時有買方、賣方,且不同策略的動機無法從總口數辨識。
P/C Ratio 低於 100%,可以直接判斷台股偏多嗎?
不行。低於 100% 只表示 Put 相對 Call 的口數較少。要研究市場情緒,至少還應比較其歷史分布、變化方向、結算時點與現貨價格結構。
未平倉量 P/C 和成交量 P/C,哪個比較準?
沒有一個指標對所有研究目的都比較準。成交量描述當日交易活動,未平倉量描述留倉結構;兩者應分開閱讀,也沒有任何一個能獨立預測指數方向。
60 日歷史分位 10%,代表未來上漲機率 90% 嗎?
完全不是。10% 是這個比率在過去 60 筆交易日觀察值中的相對排序位置,不是台股上漲的機率,也不是統計顯著的交易訊號。
P/C Ratio 是個股指標嗎?
本文與 Anytime18 市場頁的 P/C Ratio 指的是臺指選擇權(TXO),不是單一股票、個股選擇權或上市/上櫃家數比。不同標的的比率不能直接混為一談。
重點整理
- P/C Ratio = Put 口數 ÷ Call 口數 × 100%;要說清楚使用的是成交量還是未平倉量。
- 100% 代表 Put、Call 口數相等,不能直接換成「看多/看空」判斷。
- 參考自身歷史分位與近 5 日變動,比只看單日數字更能描述市場結構。
- 臺指選擇權的 P/C Ratio 應搭配資料日期、結算週期、現貨趨勢與市場廣度理解,不是獨立的交易指令。
資料來源與計算方式
- 臺灣期貨交易所|臺指選擇權 Put/Call 比:每日成交量、未平倉量與合併週到期及各月份的資料口徑。
- 政府資料開放平臺|臺指選擇權 Put/Call 比(資料集 11322):官方欄位、提供機關、每日更新頻率及政府資料開放授權條款第 1 版。
- 臺灣期貨交易所|臺指選擇權契約規格:TXO 的標的指數、履約型態與到期現金差額結算。
- 元大期貨|選擇權交易基本認識:補充 Put/Call Ratio 成交量與未平倉量的區別。
- Anytime18|資料來源與方法:本站市場資料的整理與日期限制;P/C 的 60 日分位數、5 日變化與 20 日平均差為 Anytime18 自行計算,不是交易所提供的預測指標。
接下來可以做什麼?
- 繼續理解:閱讀 成交量是什麼?量價關係怎麼看?,分清交易活躍度與價格方向。
- 實際研究:前往 市場排行與 P/C Ratio,切換成交量/未平倉量和 20 日/60 日/1 年趨勢,觀察最新官方資料;不要把相對高低當成買賣訊號。
- 完整學習:回到 投資學堂,延伸理解技術面、法人籌碼與其他資料指標。
免責聲明:本文僅供公開市場資料研究與投資教育,不構成投資推薦、期貨選擇權交易建議、行情預測或獲利保證。選擇權具有槓桿、到期與權利金歸零等風險,實際資料與交易規則請以臺灣期貨交易所公告為準。
本文為一般性投資教育與資料解讀內容,用於協助理解公開市場資訊,不構成個別證券之買賣建議、推薦或投資招攬。
資料來源與計算方式 →