毛利率是什麼?營業利益率、淨利率有什麼差別?研究上市、上櫃公司時,光看「月營收年增」常常不夠:營收增加不代表獲利一定增加,因為營業成本、研發與管理費用、業外損益及稅金都可能改變最後留下的利潤。本文從一般非金融業公司的綜合損益表出發,使用「營收100億元」的完整教學案例,帶你算出毛利率、營業利益率與稅後純益率,再練習比較兩期獲利品質。
30 秒看懂:毛利率=營業毛利÷營業收入,看營收扣掉直接營業成本後的空間;營業利益率=營業利益÷營業收入,再看營業費用後的本業表現;稅後純益率=稅後純益÷營業收入,還會受業外損益與稅負影響。三個百分比不應跨不同期間或產業直接比較;銀行、金控等金融業的財報科目不同,不能照搬一般產業的三率公式。
毛利率、營業利益率、淨利率差在哪?先看一張表
| 獲利指標 | 計算公式 | 主要回答什麼 | 最容易誤判 |
|---|---|---|---|
| 毛利率(Gross Margin) | 營業毛利÷營業收入×100% | 產品或服務在營業成本後還有多少毛利空間? | 毛利率高就一定是整家公司賺得多 |
| 營業利益率(Operating Margin) | 營業利益÷營業收入×100% | 扣除推銷、管理、研發等營業費用後,本業獲利情況? | 忽略業務成長所需的研發或行銷投入 |
| 稅後純益率/淨利率(Net Margin) | 稅後純益÷營業收入×100% | 將業外損益與所得稅等納入後,最後留下多少? | 把一次性業外利益當成可持續的本業獲利 |
上述名稱與分子遵循 公開資訊觀測站「財務比較 E 點通」的獲利能力指標定義。市場上也常把營業利益率簡稱「營益率」,將稅後純益率稱「淨利率」;閱讀第三方平台時,仍應確認分子是本期稅後純益、歸屬母公司淨利,或另有調整。
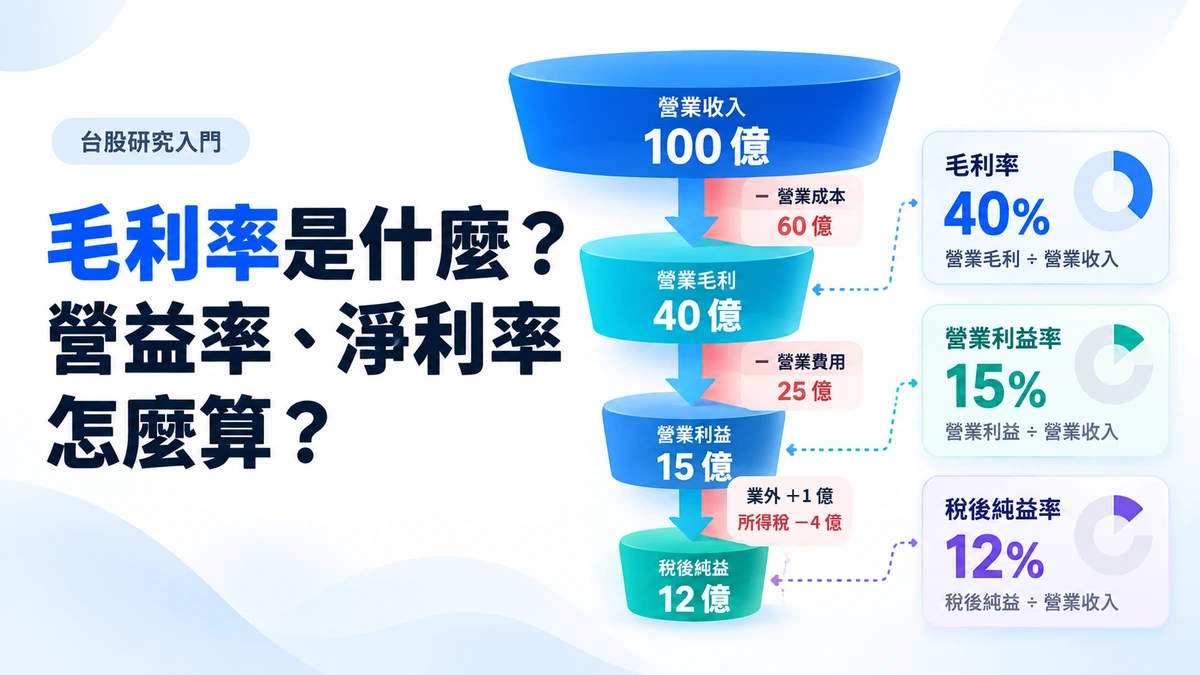
三率怎麼算?營收100億元的損益表完整例子
先用同一家、同一個季度、同一合併報表範圍的假設數字計算。為了教學方便,所有金額均以「億元」表示,並假設沒有需要額外調整的會計項目。
| 損益表層次 | 計算方式 | 假設金額(億元) |
|---|---|---|
| 營業收入 | 銷售商品或提供服務等收入 | 100 |
| 營業成本 | 製造、進貨或直接提供服務的相關成本 | -60 |
| 營業毛利 | 100-60 | 40 |
| 營業費用 | 推銷、管理、研發等費用 | -25 |
| 營業利益 | 40-25 | 15 |
| 營業外損益(淨額) | 業外收入與支出加總 | +1 |
| 稅前淨利 | 15+1 | 16 |
| 所得稅費用 | 本期稅費假設 | -4 |
| 本期稅後淨利 | 16-4 | 12 |
由此可以得到毛利率40%=40÷100、營業利益率15%=15÷100、稅後純益率12%=12÷100。三個比率描述損益表不同層次,不可把它們相加成67%,也不能說「毛利率40%」表示公司最後每賺100元就會留40元現金。
毛利率是什麼?高毛利率代表定價能力比較強嗎?
毛利率觀察的是營業收入扣掉營業成本後,營業毛利占營收的比例。簡化公式為(營業收入-營業成本)÷營業收入×100%。毛利率較高有時可能與產品組合、技術門檻、定價能力或成本控制有關,但需要搭配公司與產業事實確認;不能只看一季毛利率就替公司貼上「競爭力高」標籤。
- 毛利率上升:可能來自售價上調、原料成本下降、產品組合改變、產能利用率改善,或會計認列因素。
- 毛利率下降:可能來自價格競爭、原料成本上升、新產品初期成本、存貨評價或產品結構改變。
- 比較基準:同公司不同期間通常比不相關產業的絕對數值更容易辨認變化;跨公司仍需同期間、同產業、相近會計口徑。
某家公司毛利率從35%提升到40%,只能說毛利占營收比重增加5個百分點,不能直接說「毛利率增加5%」;若要算相對增幅,才是(40%-35%)÷35%≈14.3%。百分點與百分比增幅是不同概念。
營業利益率是什麼?和毛利率差在營業費用
毛利還沒扣除許多公司為了維持營運所需的費用,例如研發、廣告行銷、員工及行政管理支出。營業利益率使用營業利益÷營業收入×100%,能將這些費用納入評估。
沿用100億元案例,營業毛利40億元、營業費用25億元,營業利益就是15億元,營業利益率15%。此案例在沒有其他營業項目調整的前提下,毛利率40%-營業費用率25%=營業利益率15%。實際公司如有其他營業收入與費用項目,仍需按完整財報列示與會計分類核對,不能機械相減。
營業利益率變差不一定代表本業永久惡化:公司可能正在投資新產品、通路或研發;但如果營收持續成長、費用率長期上升,也值得檢查規模擴大是否真的帶來效率。
淨利率是什麼?為什麼可能比營業利益率高?
稅後純益率(常稱淨利率)將營業利益之外的損益、所得稅等也納入結果。依 MOPS 財務比較 E 點通定義,計算方式為稅後純益÷營業收入×100%。業外收支包含利息、匯兌、投資損益或處分資產等項目,其分類須以公司正式損益表與附註為準。
如果同一季公司有大額一次性處分利益,即使營業利益率沒有明顯提升,稅後淨利率也可能突然上升,甚至在某些情況下高於營業利益率。這不能直接推論下季會維持相同水準,應拆開看本業與非經常性來源。
另外,本期淨利與歸屬於母公司業主之淨利可能因非控制權益而不同。談淨利率時須確認資料平台使用哪個分子;談 EPS 時又要採符合適用會計準則的歸屬母公司普通股股東損益與加權平均流通股數等口徑,不能將兩者混為一個公式。
為什麼營收增加20%,稅後淨利反而減少25%?
以下再用兩個可比較的教學期間,呈現只看營收年增率容易忽略的獲利問題。假設是同一家一般非金融業公司,兩期期間長度與合併範圍一致;不涉及實際上市公司的預測。
| 項目 | 前期(億元) | 本期(億元) |
|---|---|---|
| 營業收入 | 100 | 120 |
| 營業成本 | 60 | 84 |
| 營業毛利 | 40 | 36 |
| 營業費用 | 25 | 24 |
| 營業利益 | 15 | 12 |
| 營業外損益 | +1 | 0 |
| 所得稅費用 | 4 | 3 |
| 稅後淨利 | 12 | 9 |
| 毛利率 | 40% | 30% |
| 營業利益率 | 15% | 10% |
| 稅後純益率 | 12% | 7.5% |
在這個例子裡,營收增加20%=(120-100)÷100,但稅後淨利減少25%=(9-12)÷12;毛利率下滑10個百分點、營業利益率下滑5個百分點、淨利率下滑4.5個百分點。原因不是「成長率算錯」,而是本期營業成本增加幅度超過營收,毛利金額從40降到36億元,最終淨利更少。
研究真實公司時,要再確認是原料、產品組合、匯率、產能利用率、折舊或其他成本項目造成變化。三率是找到問題的起點,不是直接判定原因的證據。可搭配 月營收 YoY/MoM 教學與公司財報進一步追蹤。
毛利率和淨利率越高越好嗎?跨產業比大小的限制
不同產業的成本結構可能差很多:製造業通常有原料、工廠與存貨成本;軟體或服務業的收入與人事、研發支出組合不同。把一家製造公司的毛利率直接與另一家軟體公司比較,再判定誰「品質更好」,往往缺少必要的背景。
- 同公司比較:至少看數個可比較期間,確認營收、毛利率、費用率與業外損益是否同步變化。
- 同產業比較:先確認產品組合、商業模式、會計認列、成本歸類及合併範圍類似。
- 與其他財報交叉:營業活動現金流量、存貨、應收帳款、資本支出、資產與負債結構都可能提供其他線索。
- 極端值:營收接近零、虧損、一次性利益或產業特殊業務可能造成負值或異常高比率,不宜直接排名。
銀行、金控、保險公司也能用毛利率與營益率嗎?
不能直接套用。公開資訊觀測站「財務比較 E 點通」對金融業、保險業、證券期貨業、金控業及異業合併明確註記「毛利率」與「營業利益率」不適用。這些行業的核心收益、利息與費用分類不同,應使用符合金融行業的淨收益、利差、資產品質、資本適足率等對應指標,並以該公司的正式財報與適用監理揭露為準。
稅後純益率的分母與金融業對應的「收益/淨收益」口徑亦可能不同,跨金融與一般產業不宜直接拿同名百分比比較。本篇的完整計算表是一般非金融業的簡化損益表教學,不是所有台股公司的通用模板。
毛利率要看單季還是累計?三個時間口徑先確認
| 資料期間 | 常見位置 | 注意事項 |
|---|---|---|
| 單季損益 | 單一季度的營收、成本與獲利 | 必須以同一季度的分子分母計算 |
| 今年累計(例如前3季) | 財報中的年初至本期累計損益 | 不能拿單季收入搭配前三季累計淨利 |
| 全年損益 | 年報全年度收入、成本與獲利 | 年度毛利率與單季毛利率不能當同期間直接相比 |
臺灣上市櫃公司的綜合損益表常見本期單季與年初至本期累計欄位。對某些累計報表進行單季比較時,可能需要以本期累計扣除上期累計還原單季,前提是財報合併範圍、重編及科目口徑一致。嚴禁把月營收的單月值直接當成季報獲利比率的分母。
跨公司與跨期比較之前,至少註明年份、季度、合併或個別報表、幣別、單位,以及是否重編。少了其中任一關鍵資訊,就可能出現看似精準卻實際不可比的結果。
三率與 EPS、ROE、現金流有什麼不同?
| 指標 | 主要分母/觀察核心 | 為何不能替代三率 |
|---|---|---|
| 毛利率/營業利益率/稅後純益率 | 同期間營業收入 | 拆開營業成本、費用與最終獲利結構 |
| EPS 每股盈餘 | 適用的加權平均普通股股數 | 每股盈餘受股數與歸屬淨利影響,不是利潤占營收比重 |
| ROE 股東權益報酬率 | 平均權益等適用口徑 | 衡量股東投入權益的報酬,非營業利潤率 |
| 營業活動現金流 | 公司營業活動的實際現金流入流出 | 淨利受應計與非現金項目影響,不能等同收到現金 |
例如淨利率上升,仍可能因應收款項增加、存貨堆積而出現營業活動現金流惡化。延伸閱讀 EPS 每股盈餘教學、ROE 股東權益報酬率教學,並配合正式財報與現金流量表交叉查證。
去哪裡查毛利率、營業利益率與稅後純益率?
- 官方第一站:到 公開資訊觀測站-財務比較 E 點通,選擇公司、報表期間,查看獲利能力項下的毛利率、營業利益率與稅後純益率;其指標定義也列出適用行業限制。
- 正式財報:到 MOPS 公開資訊觀測站,查公司的綜合損益表、營業成本、費用、業外損益與稅後純益,以及必要財報附註。
- 網站研究銜接:Anytime18 個股資料可先看估值、營收與法人研究脈絡;目前不能把它誤說成「已內建毛利率/營業利益率/稅後淨利率排行與篩選」。三率查證仍以正式財報為準。
最容易犯的六個獲利率計算錯誤
- 把毛利率40%理解成稅後賺40元,忽略營業費用、業外損益及所得稅。
- 營業利益率與毛利率相減時,忘記其他營業科目或會計分類差異。
- 拿單月營收、單季營業利益與累計淨利混算同一個利潤率。
- 看到淨利率比營益率高,就當成公司本業突然變強,而沒有查業外來源。
- 用一般非金融業的毛利率公式替銀行或金控公司計算不存在或不適用的指標。
- 用淨利率、EPS、ROE 及現金流其中一項替代其他指標,或將不同公司資料期間混為同一年。
常見問題 FAQ
毛利率是什麼?公式怎麼算?
一般非金融業公司的毛利率=營業毛利÷營業收入×100%,也可在沒有其他特殊調整時理解為(營業收入-營業成本)÷營業收入×100%。它描述成本扣除後的毛利空間,不代表公司最終稅後獲利。
毛利率40%代表賺40%嗎?
代表同期間每100元營業收入有40元營業毛利的比例概念;後續還需扣營業費用、業外損益、所得稅等,所以不能把40%當淨利率或股票投資報酬率。
營業利益率與營業淨利率是一樣的嗎?
在常見台股財報教學中,「營業利益率」「營益率」通常同指營業利益相對營收的比例;第三方平台若寫「營業淨利率」,請確認其欄位定義是否也使用營業利益÷營業收入。
為什麼淨利率有時比營業利益率高?
稅後純益會受業外收入及支出、稅務等影響,若有較大的業外淨收益,稅後純益率可能高於營業利益率。應從正式損益表拆解,不能直接稱為本業變強。
毛利率越高,股票就越值得買嗎?
不是。不同產業及商業模式的成本結構不同,毛利率也不反映股價是否合理、負債、現金流與其他風險。它是分析工具,不是買賣訊號。
月營收年增率 YoY 可以當作毛利率嗎?
不行。YoY 衡量同月份營收相較去年同月的變化,毛利率衡量同一報表期間的營業毛利相對營收的比例;分子、分母和期間都不一樣。
重點整理
- 毛利率:營業毛利/營業收入,先看營業成本後留下的空間。
- 營業利益率:營業利益/營業收入,進一步納入營業費用等本業成本。
- 稅後純益率:稅後純益/營業收入,還可能受到業外損益、稅負與非控制權益口徑影響。
- 同期間:分子、分母須來自同一期間、相同合併範圍及合理一致的會計口徑。
- 不跨行業硬比:銀行、保險、金控等特殊業別不適用一般產業的毛利率和營益率架構。
- 從疑問出發:發現營收增、毛利率降時,先找成本與產品組合等正式證據,不把三率當股票推薦。
資料來源與計算方式
本篇公式依據公開資訊觀測站「財務比較 E 點通」官方獲利能力定義。文中的100億元及120億元案例均是自訂同期間教學數字,不是任何真實上市上櫃公司的財報、即時數據或未來預測。整理方式需先區分單季、累計與全年,核對分子分母及合併範圍,再查公司正式財報確認一次性項目、稅負與產業差異。
- 公開資訊觀測站-財務比較 E 點通:毛利率、營業利益率與稅後純益率公式及行業限制
- 公開資訊觀測站-財務比較 E 點通:財報比較與獲利能力查詢
- 公開資訊觀測站 MOPS-公司正式財務報告與公告
- Anytime18-資料來源與計算方式(本站資料整理、日期與適用限制)
接下來可以做什麼?
- 繼續理解:閱讀 EPS 每股盈餘完整教學,釐清稅後純益與歸屬母公司普通股股東獲利之間的關係。
- 實際研究:用 MOPS 財務比較 E 點通核對同產業、同期間的獲利比率,再到 Anytime18 個股研究頁搭配營收、估值、法人與技術資訊整理問題;本站目前不提供三率的直接篩選與排名。
- 完整學習:前往 投資學堂,進一步理解月營收、EPS、ROE 與其他基本面研究方法。
免責聲明:本文用於公開財務資訊整理及投資教育,不構成任何個股推薦、買賣建議、預估獲利或專業會計、稅務、財務建議。公式與示例採簡化口徑;特定業別、財報重編、合併範圍與其他特殊科目應以 MOPS 正式報表及附註為準。
本文為一般性投資教育與資料解讀內容,用於協助理解公開市場資訊,不構成個別證券之買賣建議、推薦或投資招攬。
資料來源與計算方式 →