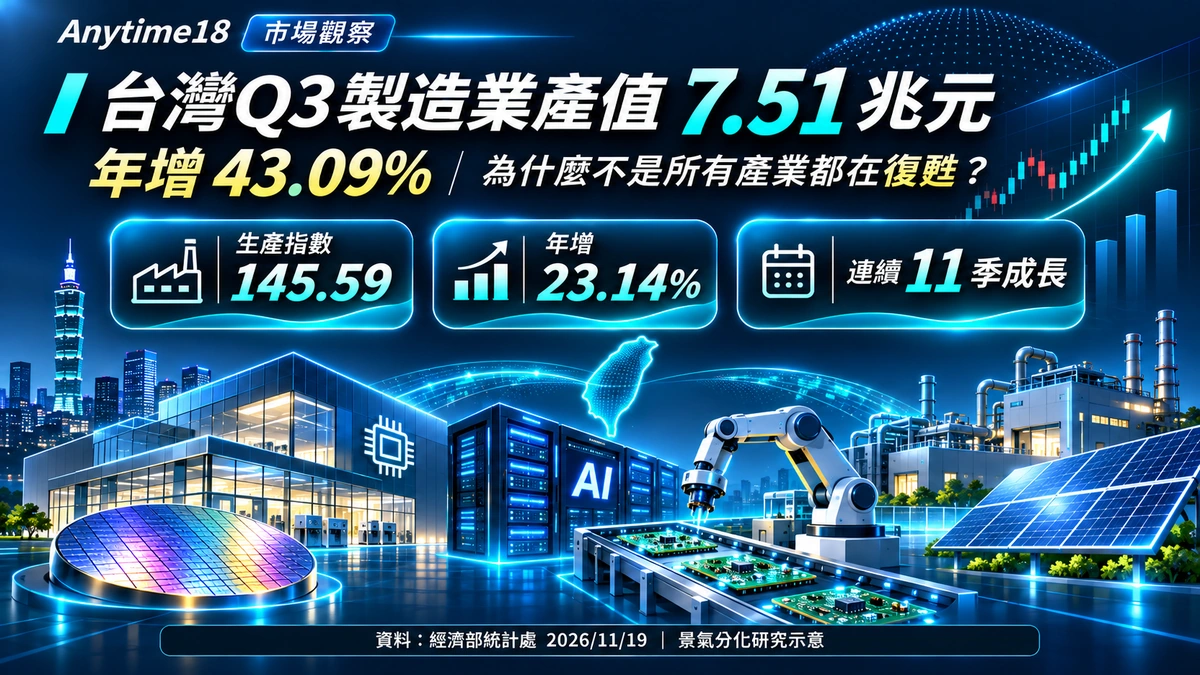
經濟部統計處於2026年11月19日公布第三季製造業產值統計,台灣製造業單季產值達7兆5,079億元,年增43.09%,連續11季成長。這個數字反映AI、高效能運算與半導體投資的強勁動能,但並不代表每個產業都同步復甦:電腦電子產品及光學製品業產值年增129.78%,面板及其組件業卻年減24.23%。兩者年增率相差154.01個百分點。本文以產業統計作為研究起點,拆解產值、生產量、公司營收與獲利的差異,建立跨產業的台股基本面驗證框架。
本文依中央社11月19日報導(經濟日報轉載)、經濟日報及自由財經轉述經濟部統計處的本季數據交叉核對,統計定義參照政府官方說明。本季完整產值原表尚未直接取得,故不自行推算各產業權重或成長貢獻。
製造業產值突破7.5兆元:43.09%並不是產量成長率
根據中華民國統計資訊網的工業生產統計說明,生產價值是調查範圍內自行生產產品的生產數量乘以銷售單價;生產指數則用來衡量產品生產量相對於基期的變動,現行基期為民國110年(2021年)。因此,產值是名目金額,生產指數則提供較接近實際生產活動的量化訊號。
| 指標 | 2026 Q3 | 較去年同季 | 研究意義 |
|---|---|---|---|
| 製造業產值 | 75,079億元 | +43.09% | 金額,受數量、價格與產品組合影響 |
| 製造業生產指數 | 145.59 | +23.14% | 衡量生產量的相對變化,2021年為基期 |
兩項年增率的算術差為19.95個百分點,但這個差值不是官方公布的產品價格漲幅,也不能直接認定所有產品平均漲價19.95%。原因在於統計編製、產品權重、產品組合與價格變動可能不同。正確解讀是:名目產值大幅增加,而且生產活動也在擴張,但兩者並非同一指標。
以經濟部8月19日公布的第二季資料作為歷史參考,當時製造業產值為6兆8,657億元、年增27.10%。第三季新公布的年增率更高,惟比較不同發布批次時要注意基期與修訂;本文不把兩期新聞稿的金額差直接當成經季節調整的季增率。
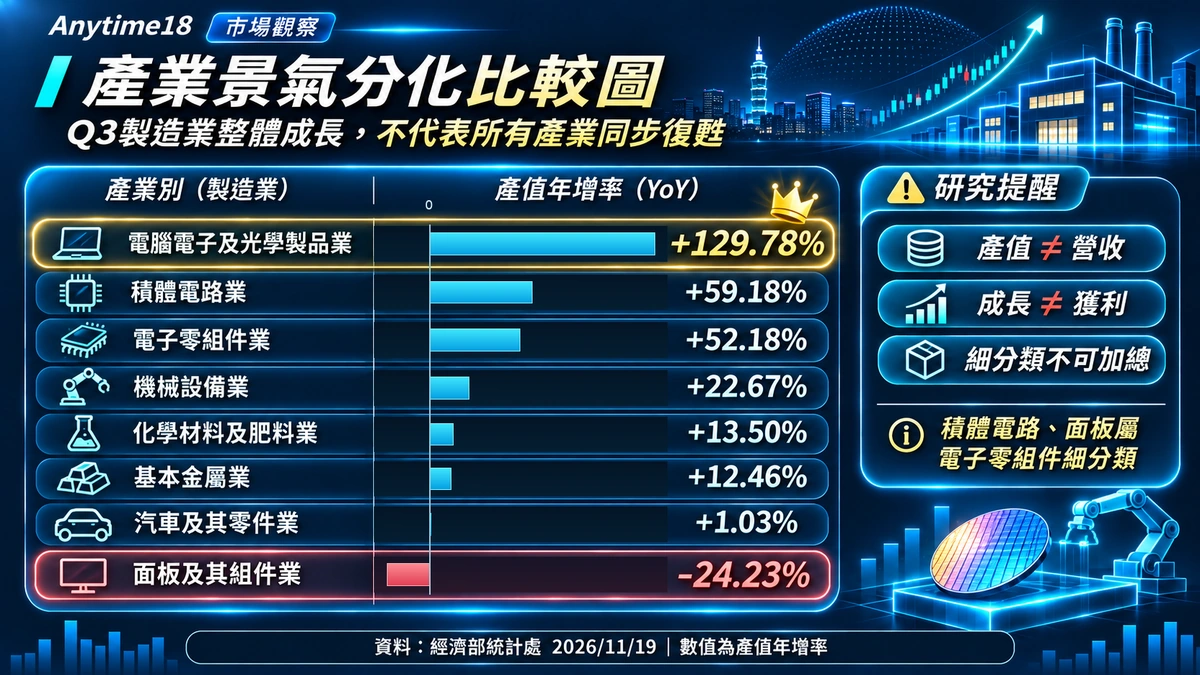
產業分化:電腦電子年增129.78%,面板年減24.23%
同一個第三季,不同行業面對的終端需求及投資週期並不相同。以下整理11月19日經濟日報及中央社報導所列主要行業數據。
| 產業或指標 | 2026 Q3產值年增率 | 主要研究線索 |
|---|---|---|
| 電腦電子產品及光學製品業 | +129.78% | 雲端運算、伺服器與半導體設備需求 |
| 電子零組件業 | +52.18% | 電子元件整體生產動能 |
| 其中:積體電路業 | +59.18% | AI、高效能運算與晶圓製造 |
| 其中:面板及其組件業 | −24.23% | TFT-LCD需求走緩 |
| 機械設備業 | +22.67% | 半導體擴產與設備需求 |
| 化學材料及肥料業 | +13.50% | 材料需求與石化產品價格 |
| 基本金屬業 | +12.46% | 比較基期及市場供需 |
| 汽車及其零件業 | +1.03% | 需求、政策與庫存調整 |
電腦電子產品及光學製品業:高速成長也要看產品組合
雲端服務與AI伺服器需求帶動相關系統及設備生產,半導體設備投資也提供動能。但此大類包含不同產品及商業模式,不能把129.78%直接等同單一伺服器廠的出貨成長。例如,伺服器整機與零組件的收入認列範圍可能不同,客供料比例或高價產品組合也可能改變營收及毛利率。研究時應檢查出貨規模、產品單價、毛利金額與現金回收。
積體電路與面板:同屬電子零組件,不代表同一景氣循環
積體電路業受AI及高效能運算需求挹注,面板及其組件業則受TFT-LCD需求轉弱影響。成長方向相反,提醒研究者不能把「電子股」視為單一景氣群組。晶圓代工可觀察製程組合、稼動率與資本支出;面板則應觀察終端需求、報價、面積出貨、產能調配、庫存與毛利率。兩者估值指標亦須放回各自獲利週期比較。
傳統產業也回升,但成長來源不一定相同
據中央社11月19日報導,機械設備業受半導體產業擴產與材料需求等環境支撐,化學材料及肥料業則另有油價帶動石化產品報價的因素,基本金屬業亦受去年同期鋼廠歲修造成的比較基期影響。這些是報導轉述的統計解釋,並非每一家公司成長原因均相同。
| 研究環節 | 產值增加可能來自 | 公司財報應驗證 |
|---|---|---|
| 機械設備 | 需求增加、設備交付、產品組合 | 在手訂單(如公司公開)、收入認列、毛利率 |
| 化學材料及肥料 | 產品報價、需求與產量變化 | 產品與原料成本價差、稼動率、庫存成本 |
| 基本金屬 | 低基期、產量恢復、鋼材價格 | 出貨量、售價、原料成本與存貨 |
| 汽車及零件 | 終端需求、政策、庫存調整 | 車款及客戶組合、出貨、獲利能力 |
以化工為例,原油上漲若推高產品售價,可能增加名目產值;但若原料漲幅更大、需求偏弱,企業獲利仍可能受壓。基本金屬若反映去年歲修低基期,也不能只憑年增率判定已進入長期上升循環。相較於只比較成長百分比,拆解價格、數量及成本更能理解景氣的實際品質。
從產業產值到上市櫃公司財報:不能直接畫上等號
製造業產值以國內生產活動為統計基礎,而上市櫃公司的合併營收可能包含海外生產、子公司、服務及其他業務。公司收入也會受到匯率、出貨驗收時點與交易模式影響,與產值的時間及範圍並不完全一致。產業平均值更無法代表每家企業的表現。
| 產業研究環節 | 台股觀察範例 | 應查核的指標 |
|---|---|---|
| 晶圓製造 | 台積電(2330)、聯電(2303) | 製程、稼動率、資本支出及毛利率 |
| 電腦與伺服器 | 廣達(2382)、鴻海(2317)、緯創(3231) | 出貨、產品組合、營業利益、應收帳款 |
| 面板 | 友達(2409)、群創(3481) | 面板報價、出貨、庫存、獲利 |
| 機械設備 | 上銀(2049)等 | 訂單與設備出貨、產品組合 |
| 石化與橡膠研究 | 台塑(1301)、台橡(2103) | 原料價差、庫存成本及產能利用率 |
| 基本金屬 | 中鋼(2002) | 銷售量、鋼價、原料成本與毛利率 |
前文台灣10月PMI研究從企業問卷的新增訂單、供應商交期及生產動向拆解景氣;10月出口研究則從海關出口金額觀察外需。本篇以第三季實際生產活動為切入點,這三類指標彼此補充,但時間、統計對象和衡量方式不同。
接下來三個研究訊號:訂單、營收廣度與獲利品質
1|外銷訂單:未來需求能否延續?
經濟部9月外銷訂單公告顯示第三季接單合計3,151.0億美元,年增65.0%。外銷訂單包含海外生產安排,且接單不等於當月出貨或營收,亦不能直接與新台幣計價的製造業產值相減。經濟部統計發布日程顯示11月20日預定公布10月外銷訂單;截至本篇11月20日上午撰稿,尚未納入未發布的新數字。後續應比較資訊通信、電子產品及其他類別的變動,並觀察海外生產比。
2|產業營收廣度:是龍頭成長,還是多數公司同步改善?
使用Anytime18台股選股器依站內產業分類整理公司10月營收年增率、月增率及累計營收年增率,再回到公開資訊觀測站核對原始申報。可自行統計同一分類中營收年增率大於0的公司數,除以有有效資料的公司數,以理解成長廣度。這是本文建議的研究方法,不代表工具已有自動計算產業廣度的功能,也不把未申報或缺值公司填為零。
單月營收容易受到出貨時點及基期影響,可搭配累計營收年增率教學,理解單月與累計趨勢的差別。公司數占比是等權重指標,與產值金額加權的總體成長率不同,不能互相取代。
3|獲利與估值:產業熱度是否變成股東報酬?
使用Anytime18台股比較器觀察同業的EPS、ROE與PE、PB等可用指標,再到公開資訊觀測站查核季報中的毛利率、營業利益、存貨及現金流。若營收上升但毛利率下降,要進一步研究成本及產品組合;若應收帳款與存貨增加,則需評估現金回收和庫存風險。
高成長產業不必然具備便宜估值,而產值衰退產業也不必然沒有企業改善的機會。估值須考慮企業的未來獲利、資產負債表與市場已反映的預期。跨產業比較時,不宜只依單一PE或PB直接排名;例如虧損企業的PE可能不具可比性,景氣循環股的高峰EPS也可能使本益比顯得偏低。
結論:總體景氣是選題起點,不是個股獲利答案
第三季台灣製造業呈現名目產值與實際生產活動同步擴張,但不同產業的幅度與成因差距顯著。AI需求、高階製造投資、產品價格及比較基期都可能影響統計結果。研究台股時,應先了解企業所在環節的需求與成本結構,再驗證月營收、毛利率、EPS與現金流,最後才討論估值。不要將整體製造業43.09%的產值增幅直接套用到每一家企業,也不要將高產值增幅視為股價報酬預測。
資料來源、計算方式與查核限制
本季數據:中央社11/19報導、經濟日報11/19報導、自由財經11/19報導,均轉述經濟部統計處115年第3季製造業產值發布。官方資料入口:經濟部統計處、政府統計定義及發布方式、115年第2季官方產值新聞。本次未直接取得115年第3季完整原表,已交叉核對標題數值及列示產業年增率;不自行宣稱已核實每項產值金額、權重或成長貢獻。
所有產值以新台幣計,7兆5,079億元=75,079億元=7.5079兆元;154.01個百分點=129.78−(−24.23);19.95個百分點=43.09−23.14。生產指數是以2021年為基期的指標值,與百分比不同。外銷訂單另為美元計價,且與國內產值範圍不同。本文以2026年11月20日上午可取得的資料為基準,後續統計修訂、完整原表及10月外銷訂單發布後,可再更新。工具資料範圍詳見Anytime18資料來源與計算方式。
免責聲明
本文僅供公開資訊研究與投資教育,不構成股票買賣、目標價或獲利保證。本文所列公司為觀察範例,並非推薦名單。投資人應以最新正式申報、官方統計與自身風險承受能力獨立判斷。
本文為公開市場資訊整理與研究教育用途,不構成任何投資建議、個股推薦、買進或賣出建議。市場資料可能隨時間更新,實際數據請以官方最新公布資訊為準。