30 秒看懂
- 是什麼:PE(本益比)比較股價和每股盈餘 EPS,觀察市場目前願意用多少價格對應公司每 1 元的獲利。
- 怎麼看:PE 10 倍、20 倍只是估值倍數,不存在適用所有股票的固定合理值。
- 怎麼用:比較時應搭配同產業、公司自身歷史區間、獲利成長與營運背景,不要只看單一倍數。
- 別誤判:低 PE 不一定便宜,可能反映獲利位於高峰或市場預期轉弱;高 PE 也不一定代表一定太貴。
- 資料限制:當 EPS 為負、接近零或受到一次性損益影響時,PE 的解讀會失真,應回到獲利內容與其他估值指標確認。
買股票時,你可能常看到「本益比 15 倍」、「本益比太高」、「這檔股票只有 10 倍 PE,看起來很便宜」等說法。
30 秒速答:本益比(PE)=股價 ÷ 每股盈餘(EPS)。例如股價 100 元、近四季 EPS 為 5 元,PE 為 20 倍。本益比多少才合理,沒有適用所有公司的固定倍數;研究時應比較公司自己的歷史估值、商業模式接近的同業,以及獲利成長與穩定度。低本益比不保證便宜,也不是買進訊號。
本益比(Price-to-Earnings Ratio,簡稱 P/E 或 PE),的確是判斷股票估值時最常見的指標之一。
但本益比低,不代表股票一定便宜;本益比高,也不一定代表股票太貴。
如果只看一個數字就決定買賣,很容易掉進「低本益比陷阱」。
這篇文章會從最基本的本益比公式開始,帶你了解:
- 本益比是什麼
- 本益比怎麼計算
- 本益比 10 倍、20 倍代表什麼
- 本益比多少才算合理
- 為什麼有些股票沒有本益比
- 低本益比常見陷阱
- 本益比應該搭配哪些指標一起看
看完後,即使是剛開始研究台股,也能知道該怎麼正確使用 PE。
本益比 PE 是什麼?
本益比英文是 Price-to-Earnings Ratio,通常縮寫成 P/E Ratio 或 PE。
最簡單的理解方式,就是:
市場願意用多少價格,購買公司每 1 元的獲利。
舉例來說:
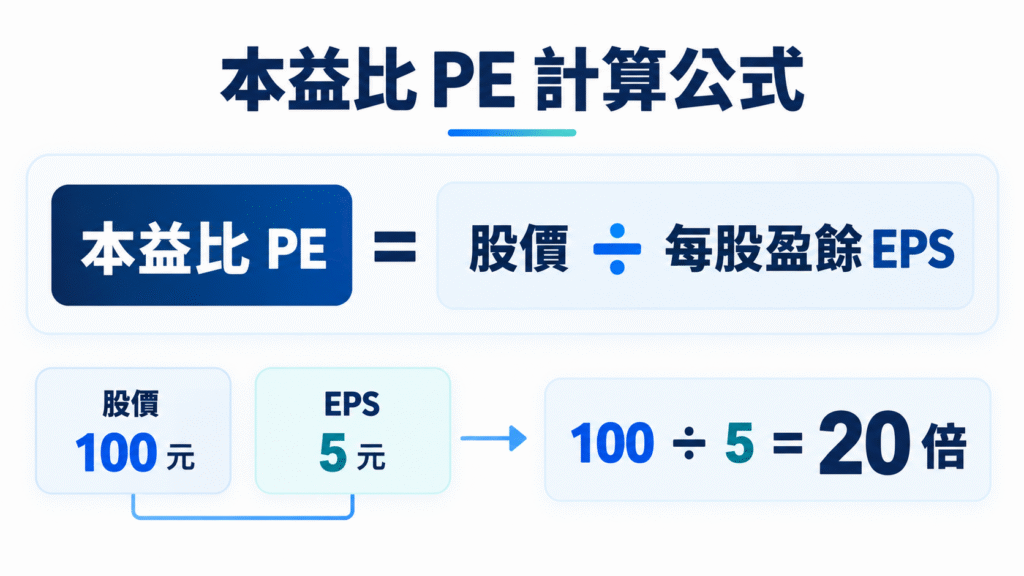
某家公司目前股價為 100 元,每股盈餘 EPS 為 5 元。
它的本益比就是:
100 ÷ 5 = 20 倍
也就是說,市場目前給這家公司約 20 倍本益比的評價。
本益比怎麼算?
本益比的公式非常簡單:
本益比 PE = 股價 ÷ 每股盈餘 EPS
其中:
股價就是目前股票市場上的價格。
EPS(每股盈餘)則代表公司每一股普通股所賺到的稅後盈餘。
例如:
某檔股票目前股價是 120 元,EPS 為 8 元。
本益比就是:
120 ÷ 8 = 15 倍
因此,這檔股票目前的 PE 為 15。
但要注意,本益比並不是固定不變的。
股價每天都可能變動,公司 EPS 也會隨著獲利改變,所以同一家公司不同時間看到的本益比可能差很多。
歷史本益比與預估本益比有什麼不同?
計算 PE 時,必須先確認「EPS 採用哪個期間及哪種口徑」。常見的歷史本益比(Trailing PE)使用已實現的獲利;預估本益比(Forward PE)則使用未來預測獲利。兩者都可作為研究資訊,但不能直接當成相同數字比較。
| 類型 | 獲利計算基礎 | 使用限制 |
|---|---|---|
| 歷史本益比(Trailing PE) | 已公布的歷史財報獲利,常以最近四季為基礎 | 能反映已實現成果,但財報具有時間落差 |
| 預估本益比(Forward PE) | 未來一年度或未來 12 個月的預估 EPS | 依賴預測假設,不同來源可能使用不同估計值 |
以臺灣證券交易所上市個股公告的本益比為例,官方公式是「收盤價 ÷ 每股參考稅後純益」;其中參考獲利以公開資訊觀測站已申報的近滿四季財務報告為計算基礎。當每股參考稅後純益為 0 或負數時,官方不計算本益比;這也不是直接套用任何網站顯示的單季 EPS。詳細定義可查 證交所個股本益比計算說明。不同市場或資料服務的計算方式、更新日期可能不同,比較股票前應先核對來源與財報期間。
本益比 10 倍、20 倍、30 倍代表什麼?
假設有三家公司,目前 EPS 都是 5 元。
A 公司股價 50 元,本益比就是 10 倍。
B 公司股價 100 元,本益比就是 20 倍。
C 公司股價 150 元,本益比就是 30 倍。
表面上看起來:
| 股票 | 股價 | EPS | 本益比 |
|---|---|---|---|
| A 公司 | 50 元 | 5 元 | 10 倍 |
| B 公司 | 100 元 | 5 元 | 20 倍 |
| C 公司 | 150 元 | 5 元 | 30 倍 |
市場願意給 C 公司比較高的價格,可能代表投資人對它未來的成長性抱有更高期待。
但是,不能直接因此認定 A 公司便宜、C 公司昂貴。
因為影響本益比的因素非常多,包括:
公司未來成長速度、產業特性、景氣循環、獲利穩定性、利率環境、市場情緒,甚至一次性的獲利變化,都可能影響公司合理的估值。
本益比 10 倍是不是代表 10 年回本?
這是很常見的說法,但不能完全這樣理解。
假設公司每年 EPS 都完全不變,而且所有盈餘都可以直接回到股東手上,確實可以把 10 倍本益比粗略想像成市場用相當於 10 年盈餘的價格購買這家公司。
但現實中:
公司的 EPS 每年都可能增加或減少,而且公司賺到的錢也不代表全部都會以股利形式發給股東。
因此,「本益比 10 倍就是 10 年回本」最多只能作為非常簡化的概念理解,不能直接拿來當作投資判斷。
本益比多少才合理?
這也是投資人最常問的問題。
但答案不是固定的 10 倍、15 倍或 20 倍。
本益比沒有一個適用所有公司的合理數字。
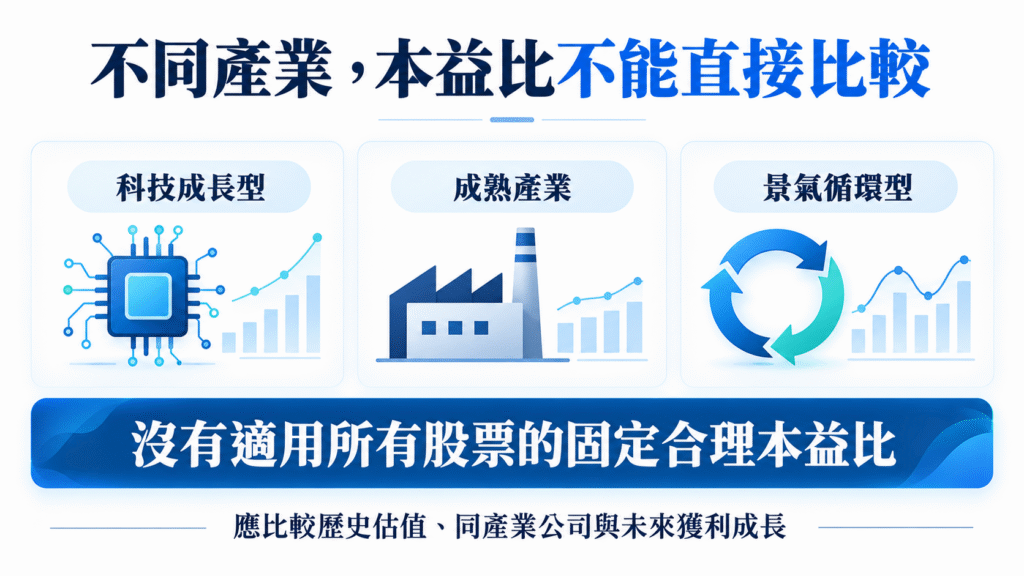
例如,高成長公司因為市場預期未來獲利會快速增加,通常可能獲得比較高的本益比。
相反地,成熟產業、景氣循環產業或成長較慢的公司,市場通常不願意給予相同的估值。
因此,看本益比時,比起單純問:
「15 倍便不便宜?」
更好的問題應該是:
「這家公司現在的本益比,和它自己的歷史相比如何?」
以及:
「和相同產業、類似商業模式的公司相比如何?」
這兩種比較通常比直接套用一個固定數字更有意義。
怎麼判斷目前本益比偏高還是偏低?
可以從三個方向觀察。
1. 和公司自己的歷史本益比比較
假設某家公司過去幾年的本益比大多落在 12~18 倍之間。
現在來到 25 倍,就值得進一步研究:
是因為公司未來成長速度明顯提高?
還是單純因為股價已經漲了一大段?
反過來,如果過去通常是 20 倍,現在只剩 12 倍,也不能馬上認定是撿便宜。
因為市場可能正在反映公司未來獲利衰退。
2. 和同產業公司比較
半導體公司和金融股的商業模式完全不同。
成長型科技公司和成熟型傳產公司的市場評價方式也可能不同。
因此,直接拿不同產業的本益比互相比較,很容易得到錯誤結論。
本益比最好拿來比較:
相同產業、商業模式接近、成長速度相近的公司。
3. 搭配未來獲利成長判斷
假設兩家公司目前都是 20 倍本益比。
A 公司未來獲利預估幾乎沒有成長。
B 公司未來幾年的獲利仍快速增加。
即使目前 PE 一樣,市場對兩家公司給予 20 倍估值的意義也可能完全不同。
因此,本益比不能脫離公司的獲利成長來看。
為什麼有些股票沒有本益比?
你在查詢股票資料時,有時可能發現本益比顯示「—」。
最常見的原因就是:
公司的 EPS 為負數,也就是公司目前處於虧損狀態。
因為公式是:
股價 ÷ EPS
當 EPS 為負數時,即使數學上仍然可以計算出負數 PE,這個數字在一般估值分析上已經沒有太大的比較意義。
因此,多數股票資訊網站會直接顯示為「—」或不提供本益比。
遇到虧損公司時,可以改從營收成長、毛利率、營業利益、現金流、淨值等其他角度研究。
本益比越低越好嗎?
不一定。
這是使用本益比時最重要的一個觀念。
有些股票的本益比非常低,不是因為市場沒有發現它很便宜,而是因為市場預期公司未來的獲利可能下降。
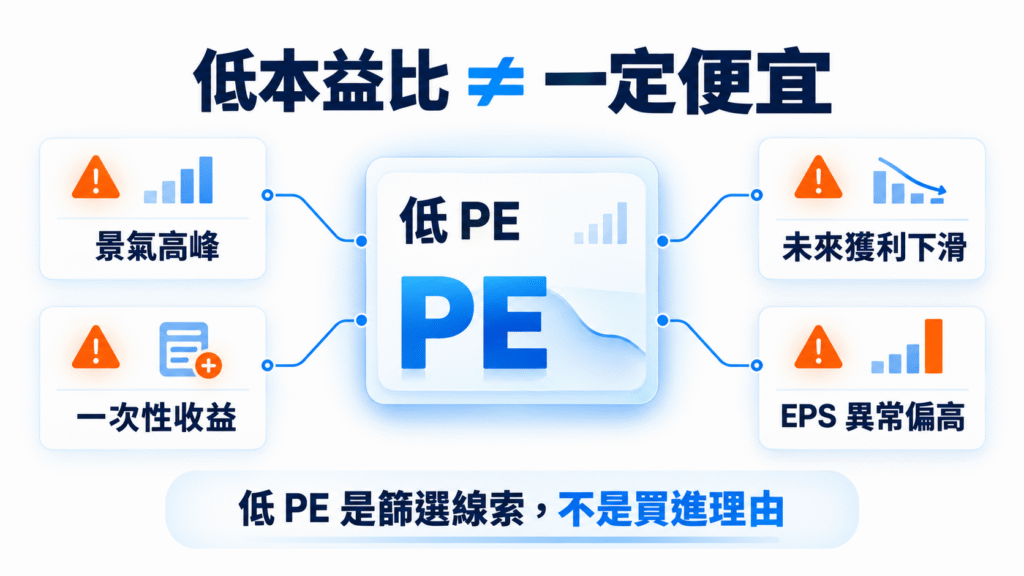
例如某家公司今年 EPS 突然大幅增加,股價沒有同步上漲,本益比就可能看起來非常低。
但如果今年的高獲利只是景氣高峰、一次性收益,或未來 EPS 即將下降,目前看到的低本益比就可能產生誤導。
這種情況在景氣循環產業尤其值得注意。
因此:
低本益比只能當成篩選條件,不能直接當成買進理由。
常見的低本益比陷阱
景氣循環正處於高峰
某些產業在景氣非常好的時候,公司 EPS 會快速增加。
因為:
本益比 = 股價 ÷ EPS
當 EPS 突然變得非常高,本益比自然會下降。
結果可能出現一個看似矛盾的現象:
公司獲利最好的時候,反而看起來「最便宜」。
但如果接下來景氣反轉、EPS 下滑,本益比可能迅速升高。
一次性收益推高 EPS
出售土地、處分投資或其他業外收益,都可能讓某一年的 EPS 特別高。
如果直接拿這個 EPS 計算 PE,就可能低估公司的實際估值。
因此研究公司時,除了 EPS,也應該看看獲利主要來自本業,還是一次性收益。
市場已經預期未來獲利衰退
股價通常會提前反映市場對未來的預期。
因此,一家公司現在 EPS 很高,但股價卻持續下跌時,本益比可能越來越低。
市場可能正在反映下一季或明年的獲利衰退。
所以看到低 PE 時,更重要的問題不是:
「為什麼這麼便宜?」
而是:
「市場為什麼只願意給它這麼低的估值?」
EPS 改變,本益比也會大幅改變
用一個簡單例子就能看懂。
假設股價固定是 100 元。
當 EPS 為 5 元:
100 ÷ 5 = 20 倍
如果 EPS 成長到 10 元:
100 ÷ 10 = 10 倍
如果 EPS 下滑到 2 元:
100 ÷ 2 = 50 倍
在股價完全沒有變動的情況下,本益比就可能從 10 倍變成 50 倍。
因此,本益比其實同時受到:
股價與公司獲利兩個因素影響。
本益比應該搭配哪些指標?
單看 PE 很難完整判斷一家公司。
比較實用的方法,是把本益比和其他財務及市場數據一起觀察。
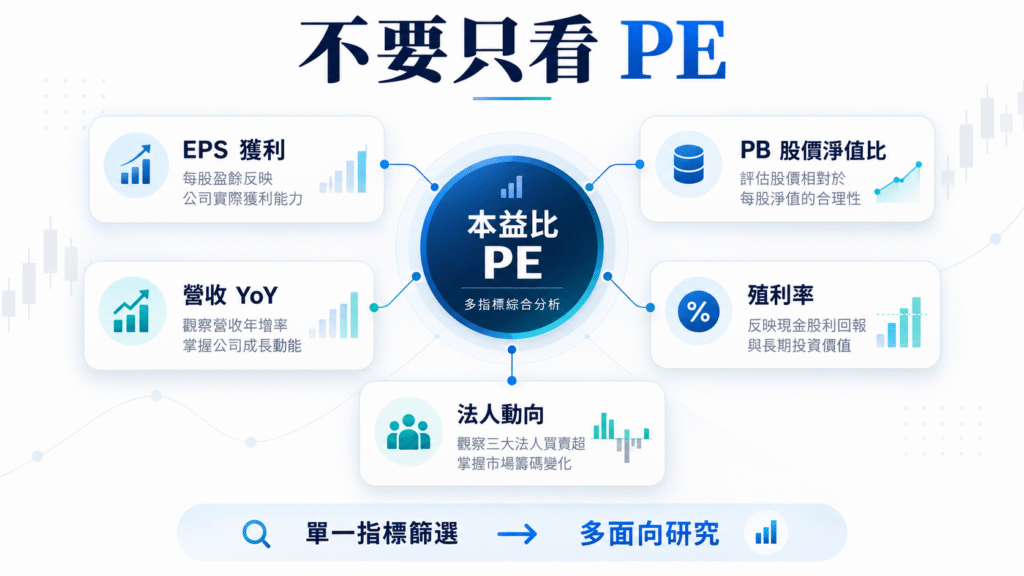
股價淨值比 PB
PB 可以觀察市場給予公司淨值多少倍的評價。
對金融、資產型公司或部分成熟產業而言,PB 常常具有重要參考價值。
營收年增率 YoY
公司營收是否持續成長,可以協助判斷目前的高本益比是否有基本面支撐。
如果本益比很高,但營收與獲利長期沒有成長,就值得進一步研究估值是否合理。
殖利率
對重視現金股利的投資人而言,可以一起觀察殖利率與公司的配息能力。
但殖利率高也不代表一定值得投資,仍然要確認股利是否具有持續性。
EPS 與獲利趨勢
比起只看最新一年的 EPS,更重要的是觀察公司數年的獲利變化。
如果 EPS 能長期穩定成長,本益比的判讀通常也更有意義。
法人動向
法人買賣超不能直接代表公司的基本價值,但可以作為觀察市場資金變化的輔助資訊。
基本面與籌碼面最好分開理解,再互相搭配。
如何用本益比篩選台股?
如果市場上有上千檔股票,一檔一檔查看本益比並不實際。
比較有效率的方式,是先使用條件把股票範圍縮小,再進一步研究公司的基本面。
例如可以先設定:
本益比低於某個範圍+營收維持成長+EPS 為正數
再從篩選結果進一步比較公司的產業、獲利品質與歷史估值。
你可以使用 Anytime18 的 台股選股器,依照不同條件篩選股票,再進一步研究個股資料。
也可以前往 個股資料 查看個別公司的相關數據。
想繼續學習其他台股基本面指標,可以到 投資學堂 查看更多教學文章。
本益比重點整理
如果只記得這篇文章的幾個重點,可以記住以下觀念:
- 本益比 PE = 股價 ÷ EPS。
- PE 代表市場願意給公司獲利多少倍的價格。
- 沒有固定的「合理本益比」適用所有股票。
- 不同產業的本益比不適合直接比較。
- 本益比低不代表一定便宜。
- EPS 為負數時,本益比通常不具實際比較意義。
- 最好比較公司的歷史 PE 與同產業公司。
- 本益比應搭配 EPS、PB、營收成長、殖利率等數據一起判斷。
把本益比當成「估值研究的起點」,會比把它當成單一買賣訊號更適合。
常見問題 FAQ
本益比越低越好嗎?
不一定。本益比低可能代表股票估值較低,也可能是市場預期公司未來獲利衰退。需要進一步確認公司的產業、EPS 趨勢與未來成長情況。
本益比多少算便宜?
沒有適用所有股票的固定數字。較好的方式是比較公司自己的歷史本益比,以及相同產業、商業模式相近公司的估值。
本益比 20 倍代表什麼?
代表目前股價約為公司每股盈餘 EPS 的 20 倍。但不能直接解讀成「20 年一定可以回本」,因為公司未來的 EPS 與股利都可能改變。
為什麼有些股票沒有本益比?
最常見的原因是 EPS 為負數,也就是公司目前虧損。此時負數本益比通常沒有實際比較意義,因此多數平台會顯示「—」。
本益比和股價有什麼關係?
在 EPS 不變的情況下,股價上漲會使本益比提高;股價下跌則會使本益比降低。但如果 EPS 同時變動,本益比也可能出現完全不同的變化。
資料來源與計算方式
上市股票本益比資料與計算基礎可參考 臺灣證券交易所-個股日本益比、殖利率及股價淨值比;上櫃股票可參考 證券櫃檯買賣中心-個股本益比、殖利率、股價淨值比。
Anytime18 的資料來源、更新時間與欄位計算方式可參考 資料來源與方法論。行情、估值與財務資料的更新時間可能不同,研究時應以頁面顯示的資料日期為準。
接下來可以做什麼?
繼續理解:EPS 是什麼?每股盈餘怎麼算?
實際研究:用 台股比較器 把 2~4 檔股票的 PE、PB、營收與其他資料放在一起比較。
完整學習路徑:回到投資學堂。
免責聲明:本文內容僅供投資研究與教育參考,不構成任何股票或金融商品之買賣建議。投資具有風險,投資人應依自身財務狀況與風險承受能力獨立判斷。
本文為一般性投資教育與資料解讀內容,用於協助理解公開市場資訊,不構成個別證券之買賣建議、推薦或投資招攬。
資料來源與計算方式 →