可可成本大漲,巧克力品牌調高售價,看起來是最直接的應對方法。然而瑞士高級巧克力廠 Lindt & Sprüngli(中文常稱「瑞士蓮」)卻發現,價格拉高了,消費者買得更少,整體成長也不如預期。2026 年 10 月 24 日,董事會執行主席 Ernst Tanner 在接受瑞士媒體採訪時承認,公司高估了消費者願意承受的漲價幅度。這是價格策略與需求之間的落差,不是「產品完全賣不出去」。
Lindt 已於 9 月將 2026 年全年有機營收成長預估由 4%~6% 下修至 0%~2%;但同時仍維持全年 EBIT 利潤率預期改善 20~40 個基點的指引。這裡最值得研究的矛盾是:利潤率有機會改善,卻不代表銷量或營收成長同樣健康。本文從官方數字、定價反應、地區差異與台股研究方法拆解。
先看財報:漲價的貢獻,為何被需求下滑抵銷?
| 比較指標 | 2025 全年(已實現) | 2026 上半年(已實現) |
|---|---|---|
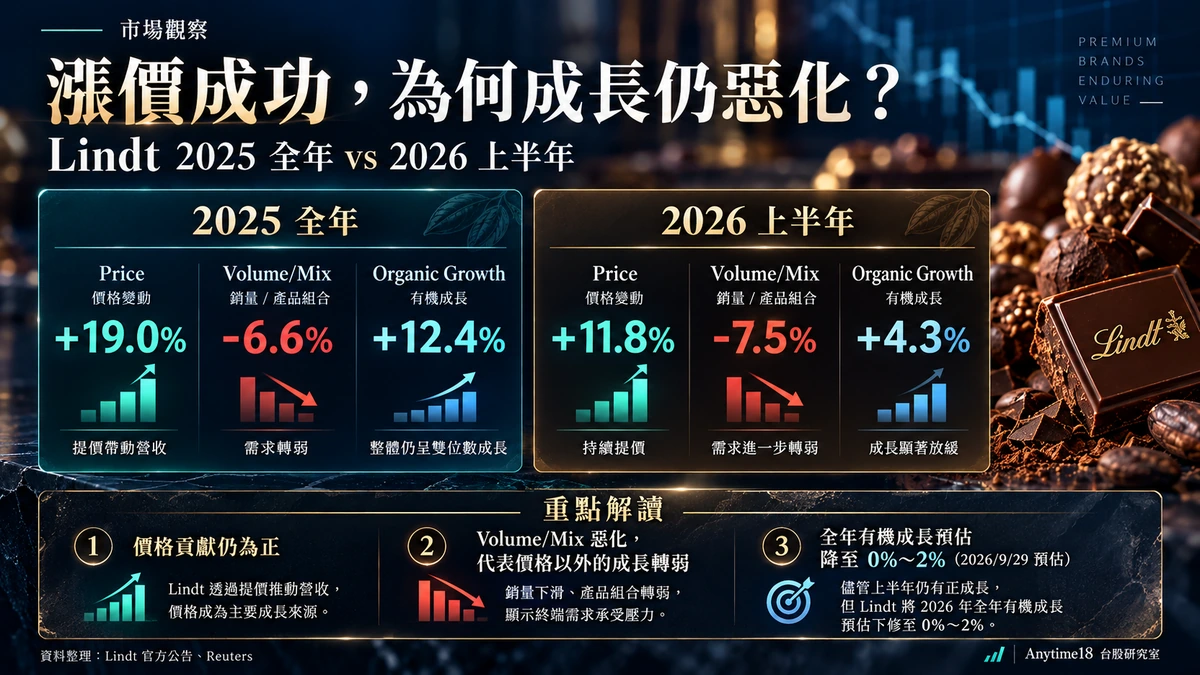
| 價格貢獻(Price) | +19.0% | +11.8% |
| 銷量/產品組合貢獻(Volume/Mix) | -6.6% | -7.5% |
| 有機營收成長(Organic Growth) | +12.4% | +4.3% |
| 相關財務觀察 | 2025 年 EBIT 利潤率 16.4% | 上半年 EBIT 利潤率 11.2% |
依 Lindt 的官方揭露,2025 年價格因素貢獻 19.0%,銷量/產品組合因素為負 6.6%,有機成長仍達 12.4%。到了 2026 年上半年,價格貢獻降至 11.8%,而 Volume/Mix 降幅擴大到 7.5%,使有機成長降為 4.3%。以上是不同期間的公司營收成長拆解,並非兩個數值可以直接推導需求彈性的完整模型;也不能將 2025 全年和 2026 上半年當作相同季節或基期的可比值。
尤其,Volume/Mix 不等於純銷量。產品組合、包裝容量、品項分布等變化可能影響這個指標。對外部研究者而言,它顯示價格以外的營收成長貢獻轉負,卻不能直接翻成「消費者購買的巧克力件數一定下跌 7.5%」。
為什麼價格轉嫁,沒有換到更好的銷售表現?
第一層:成本漲價,不代表消費者願意照單全收
Lindt 自 2024 年可可價格大幅上漲後,透過提高售價分擔原料成本壓力。這可以讓每件商品的營收增加,也可能緩和毛利與獲利率壓力;但如果價格上升超過部分消費者的接受範圍,購買頻率、禮盒數量或選購品項就可能改變。
10 月 24 日的 Reuters 報導引述執行主席 Ernst Tanner 指出,公司高估了在不影響需求的情況下能漲價的程度,尤以德國市場問題明顯。這是管理層對過去定價判斷的反省,不是一份新公布的 2026 全年財報;因此不應把訪談內容改寫成公司已公布完整年度的實際銷售數字。
第二層:高單價產品,更要區分「賣得貴」與「賣得多」
高級巧克力的消費不只有日常自用,也包括節慶禮盒與送禮需求。當可支配預算承壓,消費者可能改買較小包裝、減少節慶採購,或選擇其他價位品牌。公司在 9 月官方公告指出,德國、瑞士及奧地利的部分訂單量低於預期,節慶商品尤為明顯。
Lindt 不只把問題歸因於漲價。公司同時指出消費信心偏弱、歐洲異常熱浪也打擊巧克力需求;北美與亞洲等市場相對有韌性。把整體需求變化百分之百歸咎於價格,或說全球所有市場都在同幅衰退,都不符合公司的官方描述。
第三層:有機營收、銷售量與利潤率不是同一件事
有機營收成長主要排除匯率及部分組織變動影響,仍包含價格與 Volume/Mix。若單價上升、量或產品組合轉弱,有機營收可以維持正成長,但成長品質可能改變。另一方面,商品成本、效率提升、行銷投入與價格共同決定毛利及營業利益率;公司維持 EBIT 利潤率指引,只是當時對未來的估計,並不是全年利潤率已達標的證明。
預估連續下修,哪些是已發生、哪些還沒發生?
| 事件日期 | 公司披露/最新進展 | 如何正確解讀 |
|---|---|---|
| 2026/03/10 | 2026 全年有機成長預估由 6%~8% 降至 4%~6% | 第一度調降年度指引 |
| 2026/07/21 | 上半年有機成長 +4.3%,Price +11.8%、Volume/Mix -7.5% | 已實現的半年數據 |
| 2026/09/29 | 2026 全年有機成長預估再降至 0%~2% | 第二度調降;不是全年實際值 |
| 2026/10/19 | 執行長人事異動,Dieter Weisskopf 擔任暫代集團執行長 | 管理層調整;不等於銷售已經回升 |
| 2026/10/24 | 執行主席接受媒體訪問,坦言漲價幅度估計過高 | 最新事件為管理層說法,不是新財報 |
兩次下修預估,反映公司的需求假設改變,也會讓市場重新檢視原本寄望的價格權、成長率與估值。然而,全年 0%~2% 仍是 Lindt 在 9 月 29 日提出、截至本文整理時可取得的年度展望;實際年度銷售結果必須等後續正式公告。Lindt 已提到調整部分市場價格、包裝組合、品牌投資及成本管理,並以 2027 年恢復正向銷量成長為方向,但這些措施也還需要結果驗證。
研究一家公司的「定價權」,不能只問有沒有漲價
Lindt 的案例最適合把研究拆成三個問題:企業能不能調高售價?調高後還有多少顧客願意購買?最後是否能轉成可持續的營業利益與現金流?所謂「定價權」應同時考慮品牌、產品差異、消費者替代選擇及市場結構,而不是把每次漲價都視為好消息。
- 價格:觀察公司公告的價格貢獻、平均單價或產品售價調整。若公司沒有單獨揭露,不能只從營收年增率反推漲價幅度。
- 量與產品組合:優先看出貨件數、銷量、Volume/Mix、通路訂單與產品組合;不同指標不能互相取代。
- 獲利與現金:追蹤毛利率、營業利益率、存貨週轉與營業現金流,避免只看高單價帶來的帳面營收。
台股研究可觀察的三個訊號
訊號一:原料成本變化,是否同步反映在毛利率?
研究台灣食品、飲料、消費品牌或其他受原料成本影響的企業時,可以先分開整理原料成本、售價策略與季度毛利率。原料價格下跌不一定立刻反映在財報,因為企業還可能有庫存成本、採購合約與產品組合差異;同理,提價也不代表每一季毛利率必然上升。
訊號二:營收成長,來自單價還是實際需求?
上市櫃公司的月營收 YoY 可以當起點,但通常無法單獨拆出銷量與售價貢獻。若公司有法說揭露銷量、同店銷售、產品結構或接單狀況,就應一起核對,並注意旺季與節慶基期。可參考營收成長,為什麼現金流可能變差?,理解營收數字與企業營運品質之間的差異。
訊號三:指引下修後,市場與基本面何時重新一致?
若公司下修年度營收或獲利展望,研究時可以把「原先假設、最新指引、後續月營收、正式財報」排在同一時間軸,再觀察市場成交量與估值的變化。股價短期變動只是市場反應,不能代替公司實際出貨、現金流或管理層承諾的達成率。Lindt 是瑞士上市公司,這篇不將它的定價經驗直接套成台灣個股推薦。
在 Anytime18 怎麼實際研究?
- 先用台股選股器整理營收成長、估值與獲利等可取得欄位,並檢查更新日期;選股器不是漲價幅度或市場需求的直接資料來源。
- 以台股比較器對照不同公司的月營收、估值與財務資料,找出哪家公司營收成長可能沒有同步轉成獲利改善。
- 對於售價、銷量、存貨、原料成本等工具未直接提供的細項,仍須回到公開資訊觀測站、公司法說及正式財報確認。
結論:定價權真正的考驗,是漲價後還能維持多少需求
Lindt 提醒市場,企業即使有能力提高售價,也可能高估消費者的接受程度。價格貢獻為正,Volume/Mix 卻持續為負,意味著「每件賣得更貴」與「整體營運變得更好」未必同時成立。對台股研究而言,重要的不是猜某個品牌下一次會不會降價,而是要求自己把單價、銷量/產品組合、獲利率、現金流與指引變化分開驗證。
資料來源、時間與計算口徑
- Lindt & Sprüngli 官方 2025 全年銷售公告(2026/01/13)及2025 年報:2025 全年有機成長 +12.4%、價格 +19%、Volume/Mix -6.6% 等資料。
- Lindt & Sprüngli 官方文件庫:2026/07/21 上半年財報與 2026/09/29 年度展望調整公告(Price +11.8%、Volume/Mix -7.5%、有機成長 +4.3%;全年展望 0%~2%)。
- EQS 所刊載 Lindt 2026/09/29 公司正式公告:調降有機營收展望、區域差異、夏季熱浪與 EBIT 利潤率指引。
- Lindt 官方管理團隊頁:2026/10/19 起由 Dieter Weisskopf 暫代集團執行長。
- Reuters|2026/10/24:Ernst Tanner 對漲價策略與德國消費者反應的訪談報導。
- 公開資訊觀測站:台灣上市櫃企業月營收、財報與法說公告。
指標口徑:Price、Volume/Mix、有機成長採 Lindt 公司依自身非 IFRS 管理報表定義揭露的數值。2025 全年與 2026 上半年期間不同,僅用於理解定價貢獻與 Volume/Mix 的變化,不能推成同季比較或銷售量的精準彈性。2026 全年有機成長 0%~2% 與 EBIT 利潤率改善 20~40 個基點均為公司 9/29 的預估,不是實際結算值;20~40 個基點相當於 0.20~0.40 個百分點。本文整理截至 2026/10/25(台灣時間),並依 10/24 管理層訪談補充事件背景。
免責聲明:本文係公開財經資訊整理與研究教育內容,非投資建議、個股推薦、交易訊號或報酬保證。海外公司定價結果不必然適用於台灣任一上市櫃公司。
本文為公開市場資訊整理與研究教育用途,不構成任何投資建議、個股推薦、買進或賣出建議。市場資料可能隨時間更新,實際數據請以官方最新公布資訊為準。