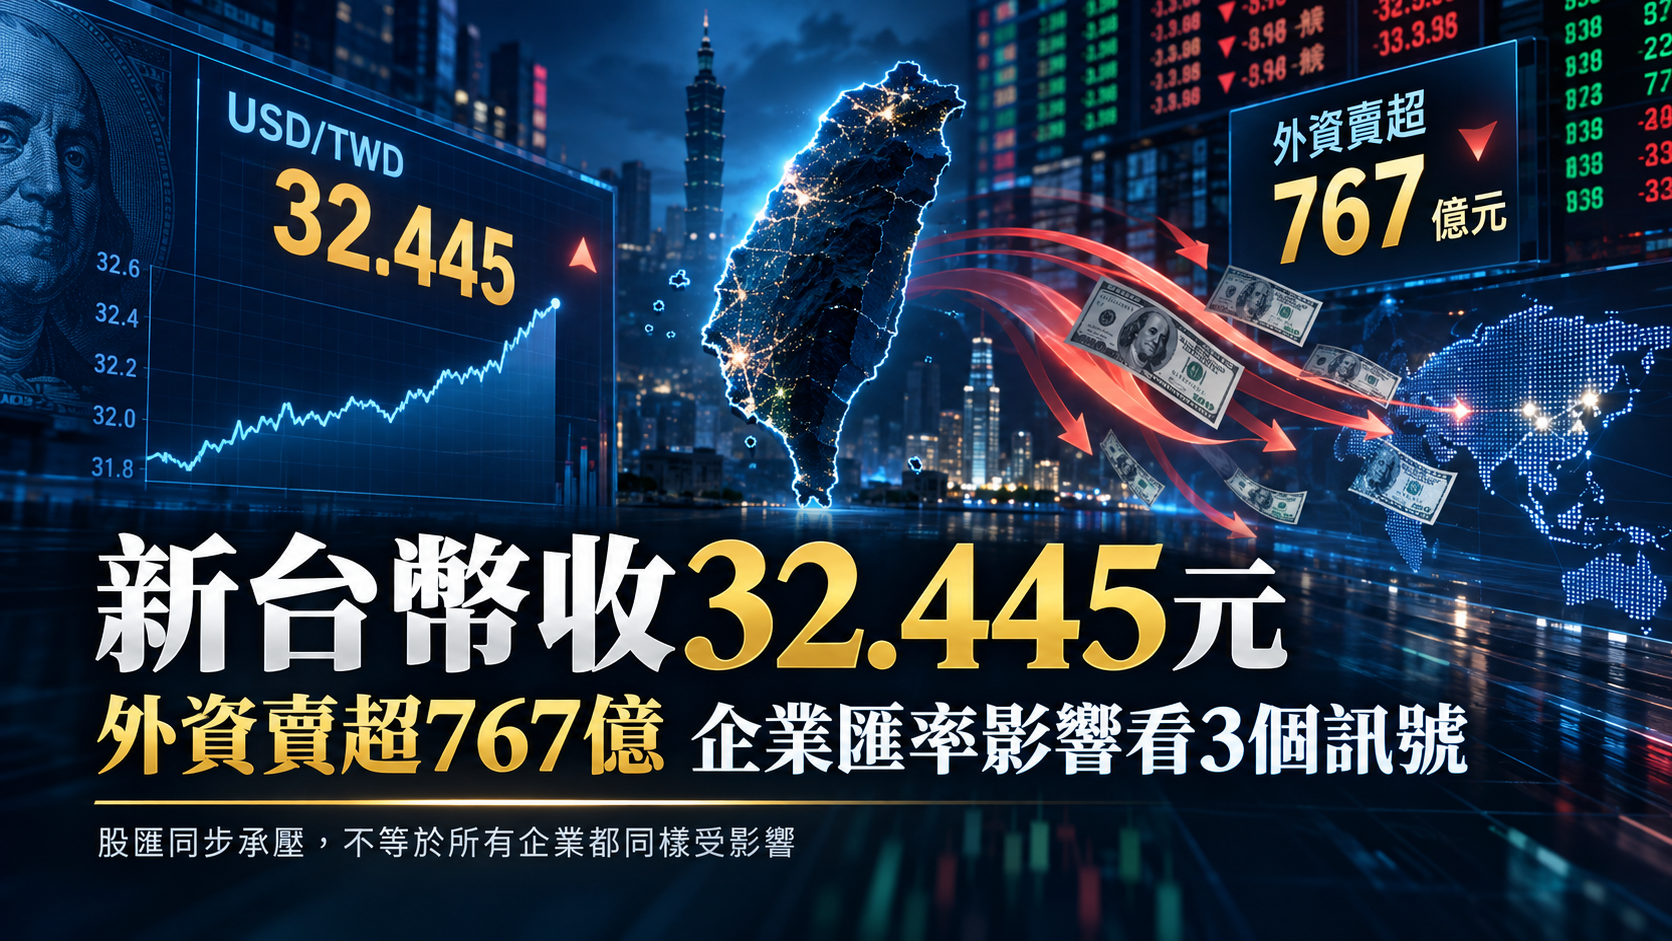
2026年10月19日,新台幣兌美元收在32.445元,比10月16日的32.338元貶值1.07角;當日盤中最低觸及32.572元。同一天,外資在台股賣超約767.42億元新台幣,市場再度出現股匯同步承壓的局面。這些數字均是10月19日已收盤資料,不是10月20日早盤即時行情。
匯率貶值很容易被解讀為「外資撤離,出口商受惠」。但研究企業時,至少要問三個問題:外資賣股是否等於匯出?公司實際持有多少美元淨部位?匯率變動最後進到哪一個財報項目?
10月19日發生了什麼?先區分匯率、賣超與淨匯出
中央銀行官方收盤匯率資料顯示:10月16日新台幣為32.338元,10月19日為32.445元;這是以「1美元可兌換多少新台幣」表示,數值升高代表新台幣相對美元貶值。中央社19日晚間報導,台北及元太兩個外匯市場合計成交約38.53億美元;台股加權指數當日收在46822.08點、下跌289.18點,三大法人合計賣超約899.54億元,其中外資賣超約767.42億元。
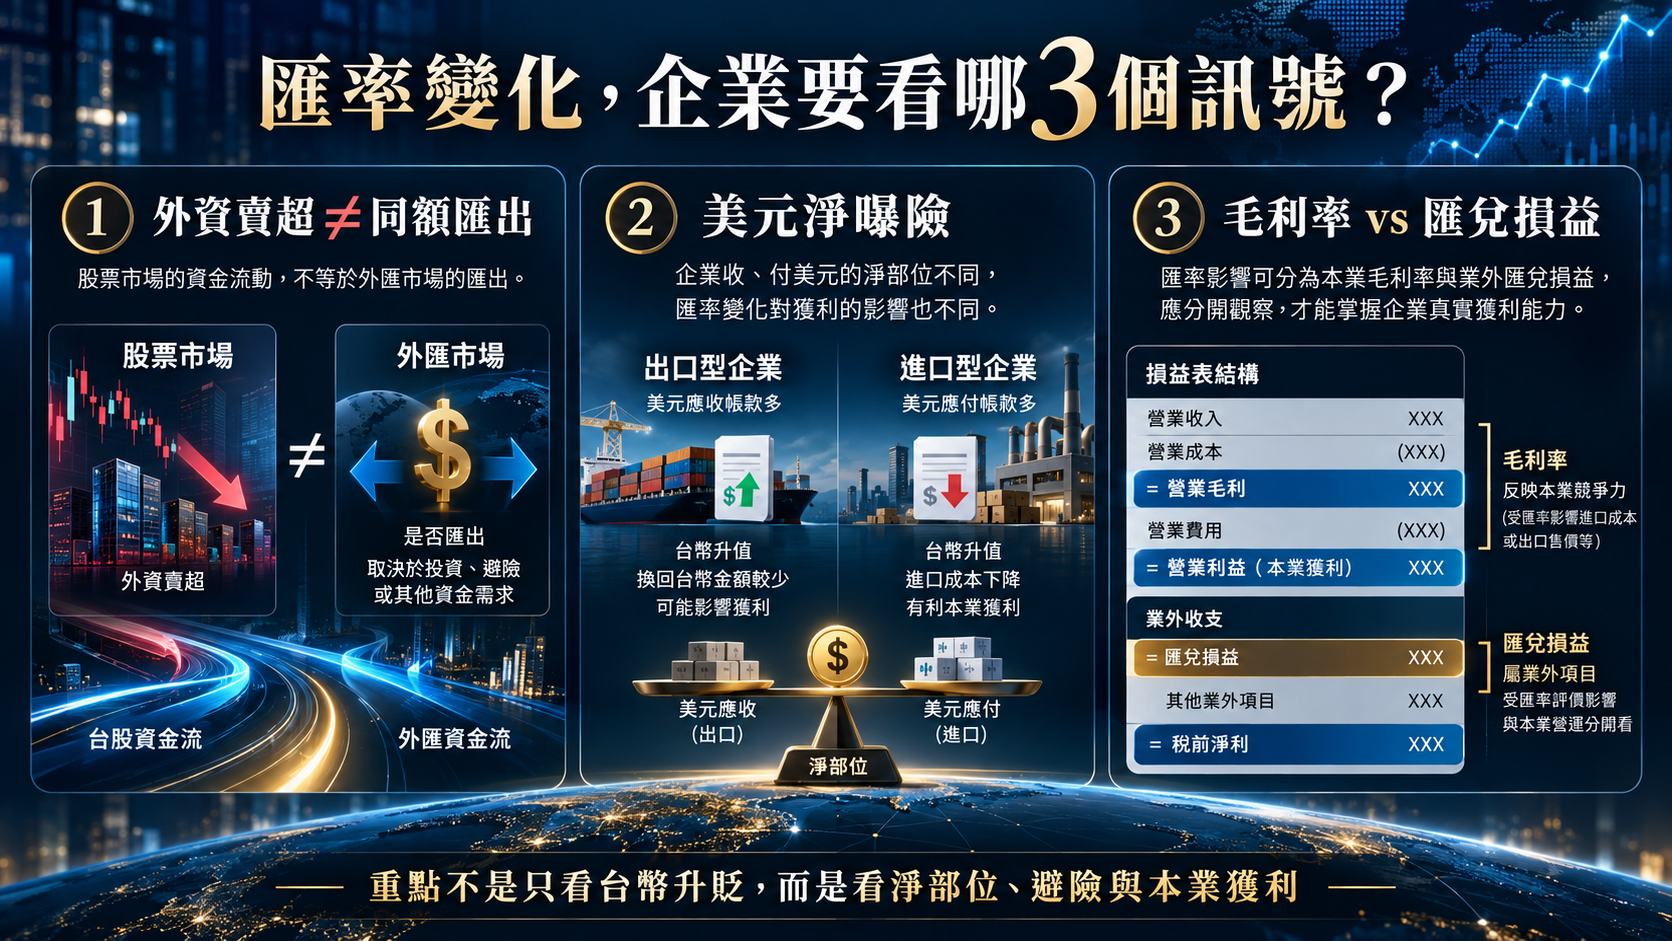
但外資賣超台股,不等於同額資金立即換成美元匯出。賣股後資金可能仍留在台灣,也可能移至其他資產,實際匯出另有時間差;而外資匯出也不只來自當日賣股,還可能包含股利及其他資金安排。因此,研究股匯關係不能把「股票市場淨賣超」和「外匯市場淨流出」畫上等號。
中央銀行在10月19日正式說明,10月12日至16日外資合計賣超台股194.02億美元、淨匯出179.61億美元;同期間新台幣對美元由31.895貶至32.338,貶幅約1.37%。央行把近期變動連結到國際科技股波動、外資賣股與股利匯出等資金流向,並表示將依匯市供需適時調節。這組美元金額是前一週的區間統計,不是10月19日當日賣超767.42億新台幣的直接換算。
新台幣貶值,對出口商與進口商為什麼可能不同?
美元收款較多的出口商:換匯金額可能增加,但不保證獲利上升
如果企業以美元報價並收款,且其他條件不變,新台幣相對美元貶值時,相同美元收入換算成新台幣的金額可能提高。不過企業若同時用美元購買原料、設備或海外服務,美元成本也會增加;若已預先避險或價格合約可調整,實際效果還會不同。真正影響利潤的,不只是出口比重,而是美元收支抵銷後的淨曝險。
美元支付較多的進口商:成本可能增加,但仍需看售價與合約
高度依賴美元計價原物料、能源或設備進口的業者,若新台幣貶值,可能面臨採購成本上升。但企業是否能轉嫁給客戶、存貨取得時點、契約幣別及避險政策,都會改變毛利率受到的衝擊。企業的股價與其匯率敏感度更不能只靠「出口業/進口業」二分。
匯兌損益不是本業營收:財報還要分三層
第一層:營業毛利率與營業利益
本業產品銷售、原料成本與定價能力,通常是評估匯率對長期經營影響的第一層。若公司有美元收入也有美元成本,最終毛利率變化未必與匯率方向相同。應看公司法說對匯率假設、海外生產比例、價格調整與成本結構的揭露,而不是從單日匯率推算某季 EPS。
第二層:外幣貨幣性資產負債的匯兌損益
公司若有尚未收回的美元應收帳款、美元存款,或尚未支付的美元借款、應付帳款,在功能性貨幣為新台幣的財報中,匯率變動可能影響其期末衡量。持有美元淨資產與持有美元淨負債,匯率方向相同但潛在會計影響可能相反。依IAS 21,實際認列方式取決於交易性質、功能性貨幣和財報編製規則,不能把所有外幣科目都當作當期損益。
第三層:海外子公司換算與避險
海外子公司以其功能性貨幣編製的財報,換算至集團表達貨幣時可能產生外幣換算差額;依適用的會計規範,部分差額可列入其他綜合損益,而不直接等於當期淨利。遠期外匯、選擇權或自然避險也可能抵銷部分曝險,但相關避險成本與會計處理同樣要查財報附註。
因此,「台幣貶值 → 出口商匯兌利益 → EPS 一定增加」不是可靠的財報研究方法。最重要的是理解公司對各幣別的淨部位、交易期間與避險比例。
接下來先看3個台股研究訊號
訊號一:外資賣超是否伴隨持續淨匯出?
把TWSE/TPEx 法人買賣超與央行對國際資金流、美元走勢的說明分開觀察。法人賣超是證券交易資料;實際淨匯出屬外匯資金流,公布口徑、幣別與時間區間都可能不同。單日同步不等於證明一對一因果;也須留意美元本身強弱、國際避險情緒與其他亞洲貨幣走勢。
訊號二:企業的美元淨曝險與避險比率
回到各家公司公開財報附註與法說,找出美元等主要外幣的貨幣性資產、負債、未避險部位、遠期外匯契約及匯率敏感度分析。最好比較季對季變化,別把全部外銷收入直接當成淨美元收入。
訊號三:毛利率、營業利益與業外匯兌損益有沒有分歧?
檢查營收、毛利率和營業利益是否改善,再確認稅前淨利中有多少來自業外匯兌損益,以及這些影響是否有現金收付支撐。若營業利益承壓、只靠一次性匯兌利益拉高獲利,研究結論就與本業改善不同;反過來,帳上短期匯損也不必然代表產品競爭力惡化。
在 Anytime18 可以怎麼研究?
先用 市場排行 觀察外資買賣超與市場廣度,透過 法人型選股器 縮小法人流向的研究名單,再到 台股比較器 對照2~4家公司在營收、估值、法人與技術資料上的差異。理解法人資料的定義和限制,可以搭配 法人買賣超怎麼看?。
工具能力提醒:Anytime18 目前沒有直接的「公司美元淨曝險/匯兌敏感度/避險比率」篩選器,也不能從外資賣超推算外匯市場實際淨匯出。要判斷個別企業匯率曝險,仍應回到 公開資訊觀測站 的正式財報、附註與公司法說。不同交易日的法人資料與不同季的財報資料不可假裝是同一時點。
結論:看台幣貶值,別只問哪些出口股會受惠
10月19日新台幣收32.445元,提供了重新檢查資金流向與企業匯率風險的背景。對市場層面,要分清楚外資賣股、美元淨匯出及國際美元走勢;對企業層面,則要先看美元收支的淨曝險,再看毛利率、業外匯兌損益及避險成本。
新台幣貶值可能改善部分企業的換匯收入,也可能墊高成本、帶來匯兌損失,或因避險而使影響不大。真正值得研究的是公司自己的財報與資金安排,而不是替全產業貼上同一個「受惠」標籤。
資料來源與查核
- 中央銀行:新台幣兌美元銀行間收盤匯率(2026/10/16收32.338、2026/10/19收32.445;前日與當日收盤比較)。
- 中央銀行2026/10/19新聞稿:近期新台幣匯率貶值之說明(10/12至10/16外資賣超、淨匯出與央行說明;注意這是區間資料)。
- 中央社2026/10/19:央行尾盤防守,新台幣收32.445元(當日外資賣超約767.42億元、台股收盤及匯市成交量的交叉核對)。
- 臺灣證券交易所:三大法人買賣金額統計表(原始證券交易資料,請依查詢日期設定;與央行淨匯出數字不可混為同一口徑)。
- IFRS Foundation:IAS 21 匯率變動之影響(外幣交易、功能性貨幣與外國營運機構財報換算的會計架構)。
- 公開資訊觀測站(MOPS):公司財報、外幣敏感度與避險附註(個別公司須以正式公告版本為準)。
免責聲明:本文以截至2026年10月20日上午可取得的正式收盤與官方資料整理市場研究方法,不是10月20日即時匯率,不構成個股推薦、買賣建議或報酬保證;各公司匯率曝險與財報結果仍須依最新公告核對。