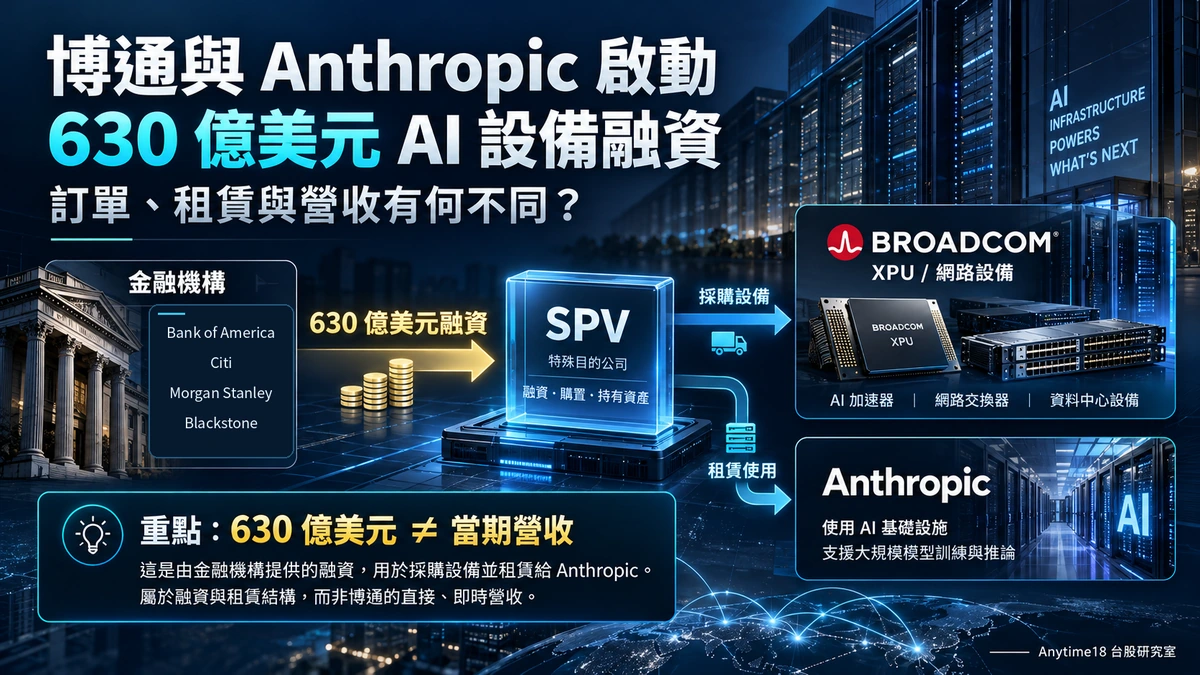
AI 熱潮進入另一個階段:不只是晶片夠不夠快,還包括誰有資金先買下設備、誰使用設備,以及最後誰承擔設備貶值的風險。美國時間 2026 年 10 月 26 日,博通(Broadcom,AVGO)與美國銀行、黑石集團、花旗及摩根士丹利等金融機構宣布,將透過630 億美元(US$63 billion)的融資架構,支持採購博通 AI 加速器(XPU)及網路設備,再租給 Anthropic 使用。
新聞標題中的「630 億美元」非常醒目,但它不是博通本季新增的 630 億美元營收,也不代表已完成 630 億美元設備交付。在研究 AI 供應鏈前,必須先將融資、設備採購、租賃、交貨、營收認列和現金流分開。本文根據博通與金融機構聯合公告、博通提交美國 SEC 的既有協議文件,以及 Reuters 報導核對交易結構。
630 億美元融資,錢、設備與使用權分別流向哪裡?
官方公告描述的是一個新設立的特殊目的公司(Special Purpose Vehicle,SPV)。它取得金融機構承諾的資金,購買博通的 XPU 加速器和網路解決方案,再將設備出租給 AI 模型公司 Anthropic。借款與設備所有權安排、租約付款的細部時程,仍須以後續合約揭露與財報為準。
| 參與者 | 在這次交易中的角色 | 不應直接推論的事 |
|---|---|---|
| Bank of America、Citi、Morgan Stanley | 安排第一順位擔保融資(first-lien financing) | 不是三家銀行各自提供 630 億美元 |
| Blackstone | 提供已承諾的第二順位融資部分 | 第二順位與第一順位風險、受償順序不同 |
| 新設 SPV | 運用融資安排購買 XPU 與網路設備,再租給 Anthropic | SPV 取得融資不是晶片已交貨 |
| Broadcom(博通) | 提供 AI XPU 與網路設備,並提供特定設備殘值支持 | 不代表已將 630 億美元全數認列營收 |
| Anthropic | 承租、使用 AI 算力設備 | 630 億美元不是 Anthropic 當期營收或已支付租金 |
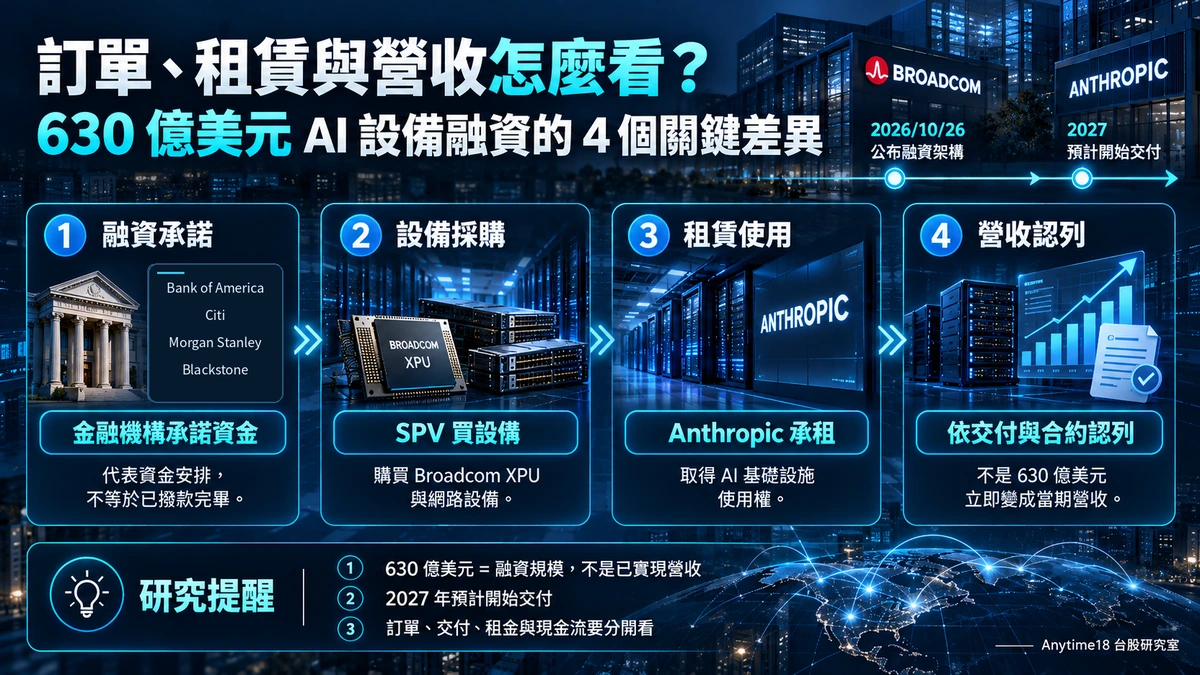
最簡單的理解順序是:金融機構承諾融資 → SPV 採購設備 → 博通按實際安排交付設備 → SPV 出租給 Anthropic → 各方依合約進行付款與會計認列。這是一張研究用的流程示意,不代表所有款項已一次撥付,也沒有揭露每一年的租金、利率與還款期程。
先破解三個最容易誤讀的財經數字
① 630 億美元融資,不是 630 億美元「已認列營收」
US$63 billion 即中文630 億美元,是這次公告所描述的融資交易規模。融資主要解決資本支出的資金來源;它不是公司的季度損益表。能夠取得資金支持通常提高建置大型算力設備的可行性,但仍要看後續的實際採購、製造、交付與驗收情況。
即使博通未來提供設備,其收入認列時點仍要依個別合約的履約義務、設備或服務的控制權移轉及會計準則判定。包含客製化開發、設備交付、網路解決方案或後續服務時,可能有不同認列方式。新聞公告本身沒有提供足以直接計算博通 2026、2027 各季新增營收的完整認列表。
② Anthropic 租用設備,不等於自己一次買下全部設備
本次安排是SPV 購買設備,Anthropic 承租使用。Anthropic 的付款義務與會計表達,取決於租約條款、租賃分類與相關準則;不能因為租賃就說承租方完全沒有負債,也不能把 630 億美元當作 Anthropic 當年的租賃費用。若要研究其實際財務負擔,還須核對租期、最低付款額、折現率、使用權資產與租賃負債等後續揭露。
③ 博通提供「設備殘值支持」,不是無條件保證整筆融資
公告特別指出:博通向 SPV 提供設備殘值支持(residual value support,RVS),其支持額度相當於第一順位融資部分。第一順位與第二順位融資的受償順序不同。對研究者而言,這讓博通的角色不只限於提供技術,還與設備的未來殘值風險連結。
但原始公告沒有提供足夠細節,能據此認定博通必須立即支付該金額、對全部 630 億美元負無條件保證,或把 RVS 直接計作當期損失。支持義務的觸發條件、適用資產、期限、衡量與財報呈現,必須等待更完整正式文件。這與一般口語所說的「保證整筆融資」並不相同。
從 2026 年協議到 2027 年交付:有哪些日期已確認?
| 日期 | 已公開的內容 | 研究時應注意 |
|---|---|---|
| 2026/04/06 | 博通提交 SEC 8-K,說明與 Google、Anthropic 擴大算力合作;Anthropic 預計自 2027 年起取得約 3.5 GW 的相關算力存取 | 算力容量承諾不等於已製造設備或營收;實際使用仍有商業條件 |
| 2026/06/09 | 博通與 Apollo、Blackstone 公告另有初始 350 億美元 AI 算力融資平台安排 | 不同時間的融資安排不能未核對合約重疊範圍就簡單相加 |
| 2026/10/26(美國) | 公布本次 630 億美元 SPV 設備融資架構 | 宣布融資安排,不等於所有資金已撥付或設備完成交付 |
| 2027 年(公司預期) | 本次設備預計開始交付 | 預定進度有執行風險;不是 2026 年已完成交貨 |
2026 年 4 月的 SEC 文件還指出,Anthropic 自 2027 年開始使用相關算力的情況,取決於其持續的商業成功。這是很重要的限制:算力取得計畫與承諾額度,仍不等於無條件、已實現的最終需求。另外,4 月披露的 Google TPU 合作、6 月融資平台與這次 10 月 SPV 安排,可能屬於同一 AI 基礎設施生態系的不同層次;不能把容量、設備、貸款或租賃總額混算成一個「新訂單」數字。
如果 AI 設備愈來愈依賴融資,還需要研究什麼?
風險一:高額資金承諾與實際現金撥款有時間差
大型資料中心或專用加速器需要先投資設備,終端 AI 服務的訂閱、API 收費與實際使用量則逐步實現。SPV 可以解決設備採購的部分資金需求,但金融機構的承諾、每階段提款、設備交付與租賃收款仍可能分布在不同期間;不能把融資新聞視為當期現金已進到所有設備商手中。
風險二:算力設備折舊與技術更新可能影響殘值
AI 加速器與網路設備的性能和價格可能隨新世代產品出現而變動。若設備到期後的殘值與原先假設不同,可能影響 SPV 資產價值及提供殘值支持的一方。實際風險承擔方式以正式合約為準,不能只憑設備有新一代產品就宣稱相關債務必然無法償付。
風險三:終端使用需求能否支撐長期租賃支出
租賃模式讓 AI 公司取得算力,不必在同一時點一次支付全部設備價金;但長期成本仍須以終端客戶對 AI 服務的需求、定價與現金流支持。對供應商而言,大型建置計畫的存在,與設備交付後持續產生可收回的貨款,是兩種不同的驗證。
對台股 AI 供應鏈,可以先觀察三個訊號
訊號一:訂單能見度是否轉成實際交付與月營收?
XPU、交換器、網路設備及資料中心建置可能牽涉晶圓製造、先進封裝、載板、機櫃、電源及散熱等供應環節。這是依設備類別整理出的潛在研究範圍,不是官方確認的特定台廠供應商名單。研究台股時,先核對公司是否正式揭露客戶或產品訂單,接著觀察月營收 YoY、季度營收與公司法說,再判斷計畫是否進入實際出貨。
訊號二:營收增長是否帶來應收款與存貨壓力?
AI 硬體設備可能牽涉備料、量產、交貨和驗收,認列營收與收到貨款也可能有時間差。研究相關公司時,除營收之外還可查營業現金流、應收帳款、存貨及資本支出是否同步變化。可延伸閱讀營收成長,為什麼現金流可能變差?,理解成長和資金占用的不同。
訊號三:資本支出與估值是否已先反映預期?
金融機構願意投入大型融資,代表算力基礎建設可能獲得資金支持,但不代表所有供應鏈股票的獲利或估值都會同步上升。可以把公司最新財報、產品組合、實際出貨與市場所反映的本益比等資料放在同一時間軸。AI 營收成長很快,股票就一定便宜?進一步說明營收預期和 EPS、估值之間的差異。
在 Anytime18 怎麼研究?
- 使用台股選股器篩選月營收 YoY、估值與技術等條件;先確認每個欄位的資料日期,不把海外融資公告解讀成工具中的台股即時訂單。
- 使用台股比較器對照自行挑選的上市櫃公司營收、估值及財務指標,檢查市場對不同供應環節的預期是否相同。
- 設備驗收、客戶合同、租約、融資擔保、應收帳款及現金流細項,仍以公開資訊觀測站、公司官方公告與法說資料為準;本站工具不是完整的 SPV 或專案融資資料庫。
結論:630 億美元是算力建設資金安排,不是任何公司的即時收入
這次博通、Anthropic 與金融機構的安排,顯示 AI 算力建設正結合設備供應、金融機構融資與長期租賃。對投資研究而言,最重要的是沿著融資承諾 → 設備採購 → 製造與交付 → 收入認列 → 現金回收逐一驗證。博通的殘值支持也提醒市場,大型 AI 設備建置除了供應鏈機會,還存在設備價值、租賃付款及金融結構的風險。
因此,既不能把 630 億美元全部算作博通目前的營收,也不能直接加總為台灣 AI 供應鏈已取得的訂單。研究台股仍應回到各家公司正式公告、實際出貨、財報與現金流,避免把新聞規模當成已實現的獲利。
資料來源與時間、會計口徑
- Broadcom Investor Relations(2026/10/26):630 億美元交易、SPV、XPU、租賃、第一/第二順位融資、殘值支持及預定 2027 年交付。
- Bank of America 官方新聞稿(2026/10/26):金融機構角色與交易結構的交叉確認。
- Broadcom SEC Form 8-K(2026/04/06):Google、Anthropic 算力合作與 2027 年相關部署條件。
- Broadcom 官方(2026/06/09):另一次 350 億美元的 AI 算力融資平台公告,為時間背景,不與本案直接相加。
- Reuters(2026/10/26):融資架構、金融機構承擔的融資順位與 AI 基建風險背景。
- 公開資訊觀測站(MOPS):台灣上市櫃公司後續訂單、財報及現金流的正式查核管道。
口徑與資料日期:本案英文金額 US$63 billion 換算為 630 億美元,指已公告的融資交易規模,非當期設備銷售額或全部提款金額。博通公告美國日期為 2026/10/26,對應台灣時間 10/27 清晨;2027 年交貨屬預期時點。SPV 的資產所有權、Anthropic 租賃會計與博通產品收入及殘值支持責任,均須以完整合約和公司正式財報為準,本文只說明現有公告可確認的結構。文章整理截至 2026/10/27(台灣時間)上午;未使用尚未確認的當日台股盤後資料。
免責聲明:本文為公開資訊整理與投資研究教育,不構成個股買賣推薦、目標價或報酬保證。大型海外 AI 融資不代表任何個別台股公司已取得相應訂單或未來一定增加獲利。
本文為公開市場資訊整理與研究教育用途,不構成任何投資建議、個股推薦、買進或賣出建議。市場資料可能隨時間更新,實際數據請以官方最新公布資訊為準。