1929 年 10 月 24 日,紐約華爾街陷入恐慌:股價盤中急跌、賣單蜂擁而至,交易所的報價紙帶嚴重延遲。銀行家甚至聯手進場買股,試圖讓投資人冷靜下來。到了收盤,市場似乎暫時穩住;但僅僅幾天後,真正猛烈的跌勢才接連發生。如果市場已經有人「出手救市」,為什麼仍擋不住股災?
2026 年 10 月 24 日,距離這場「黑色星期四」(Black Thursday)正好 97 年。這次 Anytime18「歷史上的今天」不藉歷史渲染今天的股災恐慌,而是從當年的成交量、銀行團行動與融資槓桿,拆解一個至今仍值得研究的問題:短期穩定價格,為何不等於修復市場風險?
黑色星期四當天,究竟發生了什麼?
1920 年代美國股市大幅上漲,連一般家庭也開始透過券商與融資帳戶參與股票交易。道瓊工業指數在 1929 年 9 月 3 日收於 381.17 點,成為當時的重要高點。但進入秋季後,股價已開始劇烈波動。聯準會歷史專題指出,當時有些投資人只付出小部分本金,其餘資金靠借款買股;股價下跌時,這種結構可能迅速放大壓力。
10 月 24 日,紐約證交所全天交易量約 1,290 萬股,報價紙帶甚至落後實際交易數小時。銀行家組成支持買盤,透過公開的大額買進試圖恢復市場信心。賣壓在當天盤中一度緩和,翌日股價也短暫反彈,卻沒能終結市場下跌。要特別注意:「黑色星期四」是恐慌爆發的重要日期,卻不是道瓊單日跌近 13% 的那一天。
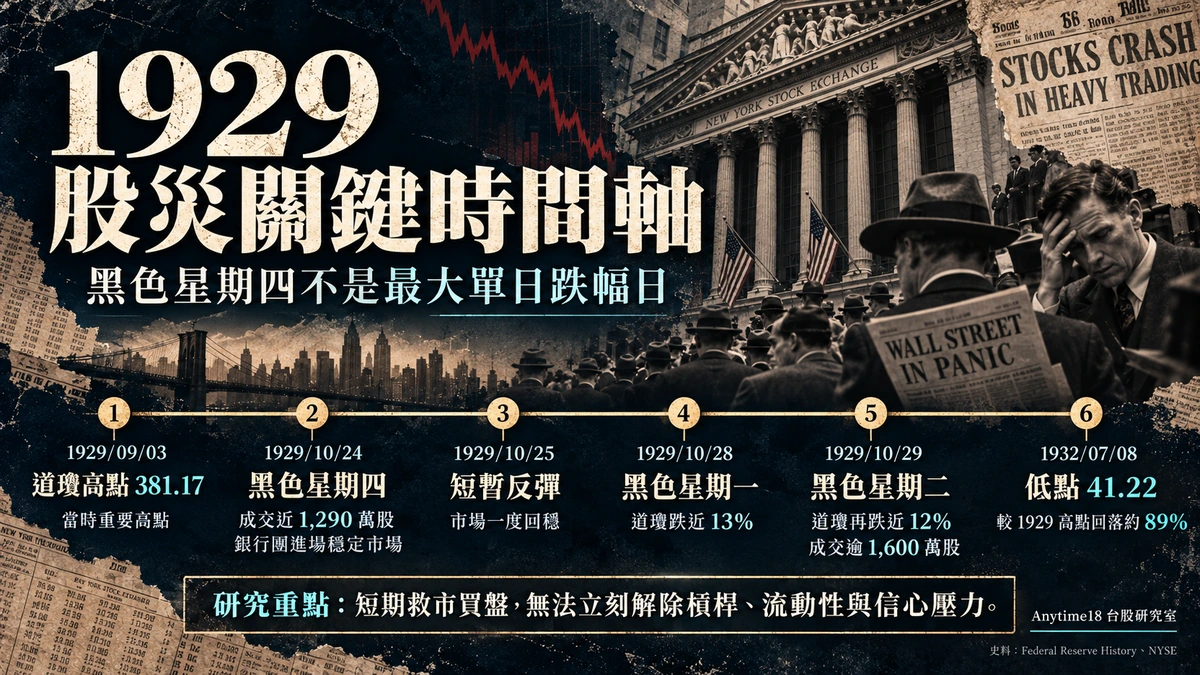
六個日期,看懂 1929 年股災的真正時間軸
| 日期(美國當地時間) | 已發生的事件 | 研究時不要混淆 |
|---|---|---|
| 1929/09/03 | 道瓊工業指數收 381.17 點,創當時高點 | 高點出現在 10 月恐慌之前 |
| 1929/10/24(四) | 「黑色星期四」:近 1,290 萬股成交;銀行團試圖穩定買盤 | 盤中恐慌與收盤跌幅不是同一件事 |
| 1929/10/25(五) | 股市短暫回升 | 短期反彈不代表信用壓力已解除 |
| 1929/10/28(一) | 「黑色星期一」:道瓊下跌近 13% | 不是 1987/10/19 的黑色星期一 |
| 1929/10/29(二) | 「黑色星期二」:道瓊再跌近 12%,紐約證交所成交逾 1,600 萬股 | 兩日跌幅應分開列示,不可相加當成單日 |
| 1932/07/08 | 道瓊收至 41.22 點,較 1929 年高點下跌約 89% | 長期跌幅與 1929 年 10 月單日跌幅不同 |
上述時間線優先參照Federal Reserve History與PBS《American Experience》華爾街年表,並以NYSE 紐約證交所歷史核對 10 月 29 日成交量與追繳保證金的背景。當年不同市場平均數、道瓊指數及成交量是不同指標,本文不混用其單日百分比。
銀行團出手買股,為什麼還是沒能阻止跌勢?
第一個原因:價格被撐住,不代表融資壓力消失
當年不少投資人靠借錢買股票放大持股。假設用少量自有資金搭配大量貸款持有股票,股價跌下來,持股的擔保價值會下降;券商或貸款機構要求補足保證金時,缺乏現金的持有人可能被迫賣股。這會形成「跌價 → 擔保不足 → 被迫賣股 → 進一步跌價」的壓力循環。實際個人承擔的風險,仍取決於當時的融資條件、擔保品與借款比例,不能用單一假設推算所有人的損失。
銀行團以資金買進部分股票,可以改變一時的買賣盤平衡;但無法自動替所有投資人減少債務,也無法讓已經無力補繳保證金的持有人重新取得現金。NYSE 官方回顧 10 月 29 日時,也明確提及經紀商因客戶無法補繳保證金而賣出股票。
第二個原因:成交量暴增,不等於買方願意長期接住價格
成交量只顯示有多少股票換手,不能單憑大量成交就判定一定有人在「主力承接」或「洗盤」。股價快速下跌時,即使成交放大,也可能代表持有人急於變現,而願意在既有價格持續買進的資金不足。1929 年黑色星期四的高成交量與延遲報價,反映的是當時市場交易壓力;短時間內出現強勁買盤,仍可能無法扭轉後續的資金及信心問題。
第三個原因:銀行家的護盤行動,不等於聯準會的貨幣政策
這是最容易被混淆的地方。10 月 24 日銀行團的公開買股,主要是私人金融機構嘗試穩住證券市場;而聯準會透過銀行體系提供流動性,是不同的角色與傳導機制。根據聯準會史料,1929 年股災期間,紐約聯邦準備銀行採取了提供流動性的措施,卻不代表聯準會直接承諾支撐每一檔股票價格。
簡單說,市場的買盤、銀行體系的流動性,以及實體經濟能否復甦,是三個不同層次。把「有銀行家買股票」寫成「美國央行全面救市」,就會誤解這段歷史。
1929 年股災,真的直接造成整個經濟大蕭條嗎?
不宜這樣簡化。股災使家庭財富縮水、信心受挫,也影響消費與企業融資;但美國經濟在股災前已出現放緩。聯準會研究指出,1930 年後的銀行恐慌、貨幣與信用收縮、通貨緊縮,以及當時國際金本位制度與政策決策,都讓衰退進一步惡化。聖路易聯邦準備銀行也特別提醒,1929 年股災確實造成經濟衝擊,但不能將大蕭條歸因於股災這一個因素。
因此,「1929 年 10 月 24 日股市暴跌,所以隔天就開始整場大蕭條」並非嚴謹的歷史敘述。股災是一個重要金融事件;經濟蕭條則是經過多年、由金融、政策及實體經濟因素共同作用的歷程。
如果發生在今天,市場制度有哪些不同?
1929 年並沒有今天的電子化即時資訊環境與相同的交易保護機制。現代美國市場採用跨市場熔斷制度:若標普 500 指數相對前一交易日收盤價下跌達 7%、13%、20%,會依觸發時間與等級暫停或終止當日交易。這是美國 SEC 投資人教育網站公布的市場機制,目的在處理極端交易秩序與流動性,不是阻止股價下跌或保證回升。
台灣集中市場的交易規則又不同,一般上市股票有以開盤競價基準上下 10% 為主的每日漲跌幅限制,另有新上市等例外。臺灣證券交易所交易制度可查具體適用條件。漲跌幅限制和跨市場熔斷的設計不同,都不能直接等同於流動性充足,也不能用制度存在與否預言股災。
歷史留下三個值得現代台股研究的訊號
研究訊號一:價格漲很多時,基本面有跟上嗎?
1929 年前的市場樂觀情緒提醒我們,價格與企業實際經營可能在某些階段脫節。研究現代上市櫃企業時,可將股價變化與月營收、毛利率、EPS、本益比及產業循環分開比對;若短期估值大幅上升,但獲利未同步改善,就需要進一步釐清估值背後的假設。這不是高本益比必然下跌的結論,而是提醒研究者需要解釋價格。
研究訊號二:成交量與融資風險,要放在同一個時間軸
成交量突然增加可能有很多原因,不能單靠量價敘事判斷市場背後的持有人。搭配相關市場的融資融券餘額、擔保維持率規則、流動性與重大消息,才能更完整理解槓桿如何影響市場;融資餘額增加也不必然代表即將下跌。台股的融資融券統計,應回到TWSE 融資融券餘額核對日期與單位,不假設一般選股工具已提供所有信用交易細節。
研究訊號三:區分短期反彈、流動性改善與長期經營修復
銀行家出手後市場曾短暫回升,但下一階段仍出現劇烈下跌。放到今天,若市場因消息反彈,研究時也應分別驗證:價格和成交量有沒有持續改變、企業的營收與現金流是否改善、財務槓桿與外部融資風險有沒有降低。三者的確認時間不同,不應把某一天的價格反應解讀為所有風險已解除。
在 Anytime18,怎麼把歷史教訓變成研究流程?
- 先使用市場排行,觀察股票的價格與成交量相對變化;先看欄位資料日,不把休市期間的舊行情寫成今天盤後。
- 透過台股選股器設定財報、月營收、估值與技術條件,將『股票上漲』與『營運成長』拆開研究。
- 再用台股比較器對照幾家公司的估值、營收與技術資料,確認公司間差異;也可參考本益比 PE 教學理解價格與獲利的關係。
- 需要評估融資融券與槓桿時,另外查核交易所官方信用交易資料、公司財報與公告。站內工具用於縮小研究範圍,不能代替完整的信用風險分析。
結論:救市買盤能暫緩恐慌,卻不能替所有人消除風險
97 年前的黑色星期四,最值得記住的不是哪一天跌了多少點,而是市場出現強力買盤,仍可能無法立刻修復槓桿、流動性與經濟基本面問題。1929 年的歷史提供了研究風險的鏡子,但金融制度、企業結構與資訊速度都已不同,不能因此推論 2026 年的台股或任何產業即將重演股災。對研究者而言,真正有價值的是把價格、企業經營、融資壓力與資料日期逐項拆開。
資料來源與查核說明
- Federal Reserve History|Stock Market Crash of 1929:1929 年市場背景、銀行團買股、融資交易、10/28 與 10/29 跌幅及 1932 年低點。
- PBS American Experience|A Selected Wall Street Chronology:10/24 事件、約 1,290 萬股成交量、銀行家穩定市場、前後時間順序;歷史年表中個別百分比與主要指數不一致的地方,本文以聯準會史料優先。
- New York Stock Exchange|The History of NYSE:10/29 逾 1,600 萬股交易與追繳保證金的描述。
- Federal Reserve History|The Great Depression:股災、銀行恐慌、政策與通貨緊縮的不同階段。
- Federal Reserve Bank of St. Louis|What Caused the Great Depression?:股災不是大蕭條唯一原因。
- U.S. SEC Investor.gov|Stock Market Circuit Breakers:現行美股跨市場熔斷門檻。
- 臺灣證券交易所|集中市場交易制度、融資融券餘額:台灣市場交易規則與信用交易資料。
時間及口徑:歷史日期採美國當地日曆;本文以道瓊工業指數描述 1929/10/28、10/29 的跌幅,與紐約證交所『成交股數』分別列示。所有歷史百分比為原始資料約數,避免不同股價平均數混用。資料整理於 2026 年 10 月 24 日(台灣時間)。
免責聲明:本文為歷史金融事件與公開市場研究教育內容,非投資建議、股價預測、交易指令或報酬保證。歷史案例無法用來直接推估當前股市與個別公司未來走勢。
本文為公開市場資訊整理與研究教育用途,不構成任何投資建議、個股推薦、買進或賣出建議。市場資料可能隨時間更新,實際數據請以官方最新公布資訊為準。