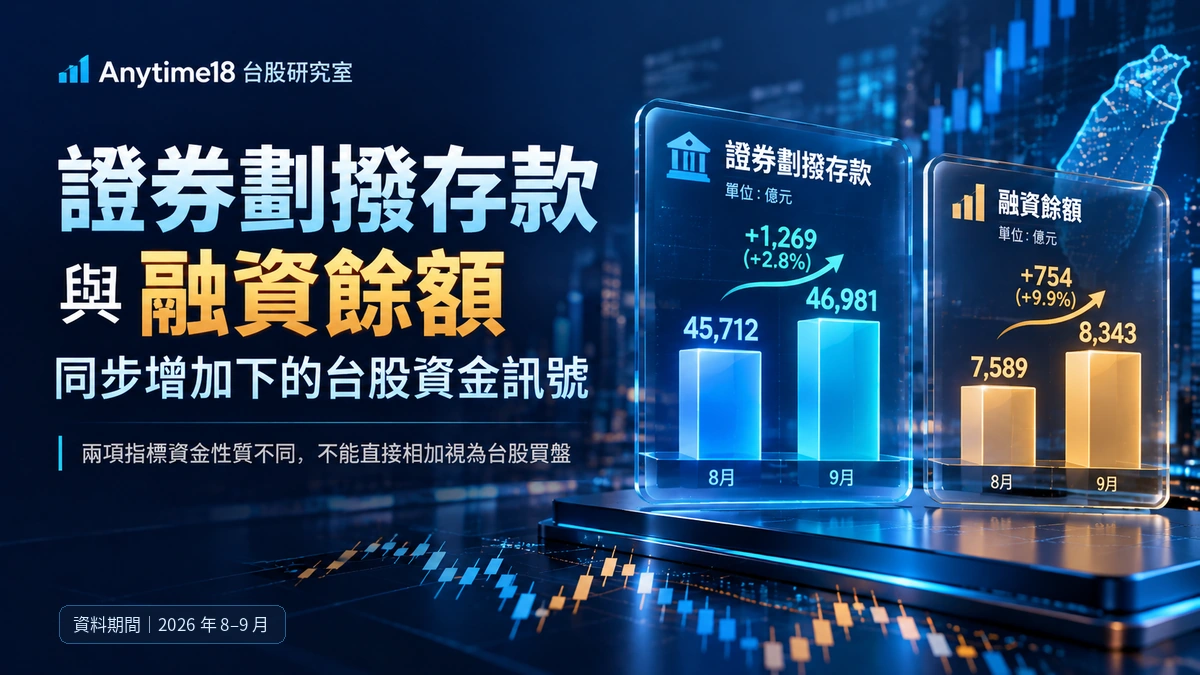
台股資金有多充沛?中央銀行 2026 年 10 月 27 日發布的 9 月金融資料顯示,9 月底證券劃撥存款餘額達新台幣 4 兆 6,981 億元,單月增加 1,269 億元,創歷史新高。同月股票市場融資月底餘額也增加 754 億元,來到 8,343 億元。看起來資金與投資參與都很熱絡,但這能否直接解釋為「台股後市有 4.7 兆元買盤支撐」?
答案不能直接畫上等號。證券劃撥存款是特定帳戶類別的存款餘額,不是全部準備買股票的個人現金;融資餘額則是以信用資金參與交易的存量指標,不是另一筆能和劃撥存款相加的閒置現金。本文從央行統計口徑、資金增加的不同原因、融資槓桿與交易動能,建立三個台股研究訊號,而不是預測指數漲跌。
先看官方數字:4.7 兆元究竟是哪個月份的數據?
| 統計項目 | 2026 年 9 月/9 月底 | 解讀提醒 |
|---|---|---|
| 證券劃撥存款月底餘額 | 46,981 億元(4.6981 兆元) | 央行統計,歷史新高;不是全部散戶待買資金 |
| 較 2026 年 8 月增加 | 1,269 億元 | 9 月月底對 8 月月底的變動,非單月淨買超 |
| 2026 年 8 月月底餘額 | 45,712 億元 | 由 46,981 減 1,269 億元推得,屬同口徑月度比較 |
| 股票市場融資月底餘額 | 8,343 億元 | 屬信用交易相關存量,不是交割存款 |
| 融資餘額較 8 月增加 | 754 億元(8 月為 7,589 億元) | 融資擴張與未來股價方向不是同一件事 |
| M1B 年增率/M2 年增率 | 7.20%/7.24% | 貨幣總計數,不等於股票市場直接資金流入 |
台灣央行官方《115 年 9 月金融情況》公布了 M1B、M2 與放款投資的統計;證券劃撥存款與融資餘額則由央行相關金融統計和 10 月 27 日記者會說明,中央社與 MoneyDJ 均交叉核對上述數字。報導發布日期是 10 月 27 日,但資料月份是 9 月,不是 10 月 27 日或 28 日的即時帳戶餘額。
第一個最容易誤解的觀念:證券劃撥存款不是全數「場外觀望資金」
央行的統計定義顯示,證券劃撥存款包含證券商(自營商)自有資金帳戶、客戶交割進出帳戶,以及交易所交割清算專戶等支票存款、活期存款與活期儲蓄存款。這是一個制度與帳戶用途所定義的金融統計類別;市場常把它稱為散戶信心風向球,是一種觀察角度,而不是央行將餘額全部識別為散戶可以立刻買進股票的資金。
例如,一位投資人賣出持股後,款項可能暫時留在交割帳戶;也可能有投資人準備下一次買進、領取股利後尚未轉出,或券商、清算端的資金暫時停泊。同樣的餘額增加,背後可以代表不同方向的交易或資金調度。沒有完整的帳戶分層與交易流向資料,就無法計算其中有多少將轉成未來淨買盤。
央行官員 10 月 27 日也提到,部分定期儲蓄存款資金轉向證券劃撥存款;《經濟日報》引述央行分析,9 月企業股利發放超過 2,000 億元,部分可能流入證券交割帳戶。這些都是餘額上升的可能來源,但不能據此推論每一筆款項已購買股票,或未來必然會投入。
第二個觀念:融資也創高,代表多頭一定更有力嗎?
9 月底股票市場融資餘額 8,343 億元,比 8 月的 7,589 億元增加 754 億元。融資餘額上升,說明信用交易部位擴大,是研究市場風險偏好的一項線索;但它不直接揭露所有投資人的動機,也不能推算次月指數漲跌。
行情上行時:槓桿可以放大參與,也增加資金成本
使用融資買進,意味持有人除了自有資金外還使用借入資金。股價上升可能帶來放大的權益報酬,但投資人仍須負擔利息與維持率要求。融資餘額增加時,研究者應與指數和個股漲幅、成交量及券商公布的信用交易資料一起觀察,不能只因餘額創高就判定市場健康程度必然提升。
行情下行時:信用交易可能放大被動賣壓
當持股價格下跌、擔保維持率不足時,融資投資人可能需要補繳款項;若未依規定處理,可能面臨處分擔保品。這是風險情境,不代表 2026 年 9 月的融資部位已經發生大規模斷頭。研究時須分清楚信用部位的風險機制與已經發生的強制賣出事件。
因此,4.6981 兆元劃撥存款 + 8,343 億元融資餘額不能簡單相加當成市場購買力;兩者統計對象、資金性質及持有人義務完全不同。若需要理解槓桿引起的連鎖賣壓,可延伸閱讀站內已公開的1929 黑色星期四歷史特輯,但歷史事件並非目前台股走勢的預測模型。
第三個觀念:M1B 與 M2 幾乎相同,代表股票要跌嗎?
中央銀行 9 月資料顯示,M1B 年增率 7.20%,M2 年增率 7.24%,兩者相差負 0.04 個百分點。市場有時把 M1B 年增率低於 M2 稱為「死亡交叉」,據此推論股市資金動能轉弱。
但央行官員特別指出,數位金融讓活存、定存與證券劃撥帳戶的資金轉移更加迅速,交易成本也降低,使傳統以 M1B、M2 年增率相對位置判讀股市資金動能的參考性下降。M1B、M2 本身是貨幣總計數;某個月兩條成長率的交叉,不足以形成可直接執行的台股漲跌訊號。
另一方面,央行公告顯示 9 月全體貨幣機構放款與投資年增率達 9.79%,也與企業融資需求、放款投資與資金暫泊等多種金融活動有關。貨幣環境寬鬆、交割帳戶水位增加、股票成交量上升、股價上漲,是四件不同的事,需要分層比對,不能畫成單一因果箭頭。
成交量與參與結構,也不能只看一個新高
依《經濟日報》對 9 月金融資料的整理,9 月股市成交量能並非與劃撥存款同步創高;本國自然人、法人及僑外法人之成交比重也有所變化。報導指出,本國自然人 9 月成交占比 51.1%,本國法人 10.5%,僑外法人 38.3%。
這些比重是成交金額中的參與類型比例,不是該群體的持股比重或淨買超;而三個百分比四捨五入後可能不恰為 100%。如果投資人想研究究竟誰在持續買進,仍要另外查看三大法人買賣超、個股量價與相關官方市場資料,不應把『散戶成交占比較高』直接當成『散戶淨買超』。
台股研究接下來可以觀察的三個訊號
訊號一:資金「水位」與成交「動能」有沒有同步?
將央行每月的證券劃撥存款月底餘額、股票市場成交值日平均,以及台股月平均指數放在同一張月度表格;都使用對應月份,不要拿 9 月資金餘額搭配 10 月 28 日尚未收盤的行情得出定論。若存款上升但成交量並未同步擴大,可能代表資金暫時停泊或交易頻率改變,仍需進一步查證。
訊號二:融資增減是否與市場回檔風險同步累積?
除總體融資月底餘額,可查臺灣證券交易所融資融券資料,並觀察個股價格及成交量是否同時有異常變化。融資餘額增加是已發生的資料,槓桿風險是可能發生的情境,兩者不可混同為必然跌勢。
訊號三:股價、營收與估值有沒有保持一致?
資金活絡可能提高市場交易意願,但最終企業的獲利能力仍要回到營收、利潤率、現金流及估值。對於行情漲幅較大的公司,可以先比較月營收 YoY 與估值,再檢視財報是否支持當前預期;資金充沛不代表每一檔股票都便宜,或公司經營必然改善。
在 Anytime18,怎麼把市場資金變成具體研究?
- 先利用Anytime18 市場排行觀察已有正式交易日的成交量與相對表現,並核對資料更新日期;不要把月底劃撥存款直接放進當日排行當成即時資金。
- 使用台股選股器建立月營收、估值與成交量相關的研究條件;它不是央行每月證券劃撥存款或整體融資餘額的即時資料庫。
- 透過台股比較器將選定公司放在同一張表,對照基本面與股價資訊。需研究融資、融券或央行金融統計的細節時,再回到 TWSE 與 CBC 官方資料。
結論:交割帳戶水位高,反映參與意願,不保證股價延續上漲
2026 年 9 月證券劃撥存款與融資餘額雙創新高,說明資金停泊在證券相關帳戶的規模龐大,信用交易部位也擴大;但有存款不等於一定買進、有融資不等於一定續漲、有成交不等於有淨買盤。對台股研究者而言,重要的是將資金存量、交易流量、槓桿以及企業基本面分開觀察,再確認每個數據的統計日期。
這也回應文章開頭:台股資金看起來充沛,確實是一個值得追蹤的市場訊號;它卻不是對後市看多、指數目標價或個股報酬的保證。
資料來源與統計口徑
- 中央銀行|115 年 9 月金融情況(2026/10/27):M1B、M2 年增率及全體貨幣機構放款與投資年增率。
- 中央銀行|證券劃撥存款統計專區:統計欄位及歷史資料下載(網站頁面標示之資料月份須另行核對;勿把舊月份當成 2026 年 9 月)。
- 中央社|2026/10/27,證券劃撥存款餘額逼近 4.7 兆:證券劃撥存款 46,981 億元、融資 8,343 億元、央行官員說明與 M1B、M2 解讀。
- MoneyDJ|2026/10/27,9 月證券劃撥存款與融資餘額雙創高:與央行新聞資料交叉驗證餘額、月增及 M1B/M2。
- 經濟日報|2026/10/28,證券劃撥餘額創高:股利、成交結構、資金來源及融資風險報導。
- 臺灣證券交易所|融資融券餘額:交易所信用交易統計,需依其資料日期、涵蓋市場及單位解讀。
日期與口徑:本篇 4 兆 6,981 億元、融資 8,343 億元均為 2026 年 9 月月底的存量;月增 1,269 億元與 754 億元為相對 8 月月底的變動。M1B 及 M2 使用 9 月日平均貨幣總計數之年增率。證券劃撥存款涵蓋券商、客戶交割及清算相關存款;融資餘額屬信用部位,不與劃撥存款加總。本文整理於 2026 年 10 月 28 日上午(台灣時間),尚未使用當日盤後行情。
免責聲明:本文僅供公開金融統計與市場研究教育,不構成個股買賣建議、指數方向預測或報酬保證。金融統計與股票價格之間可能受多項共同因素影響,不宜以單一變數推估後市。