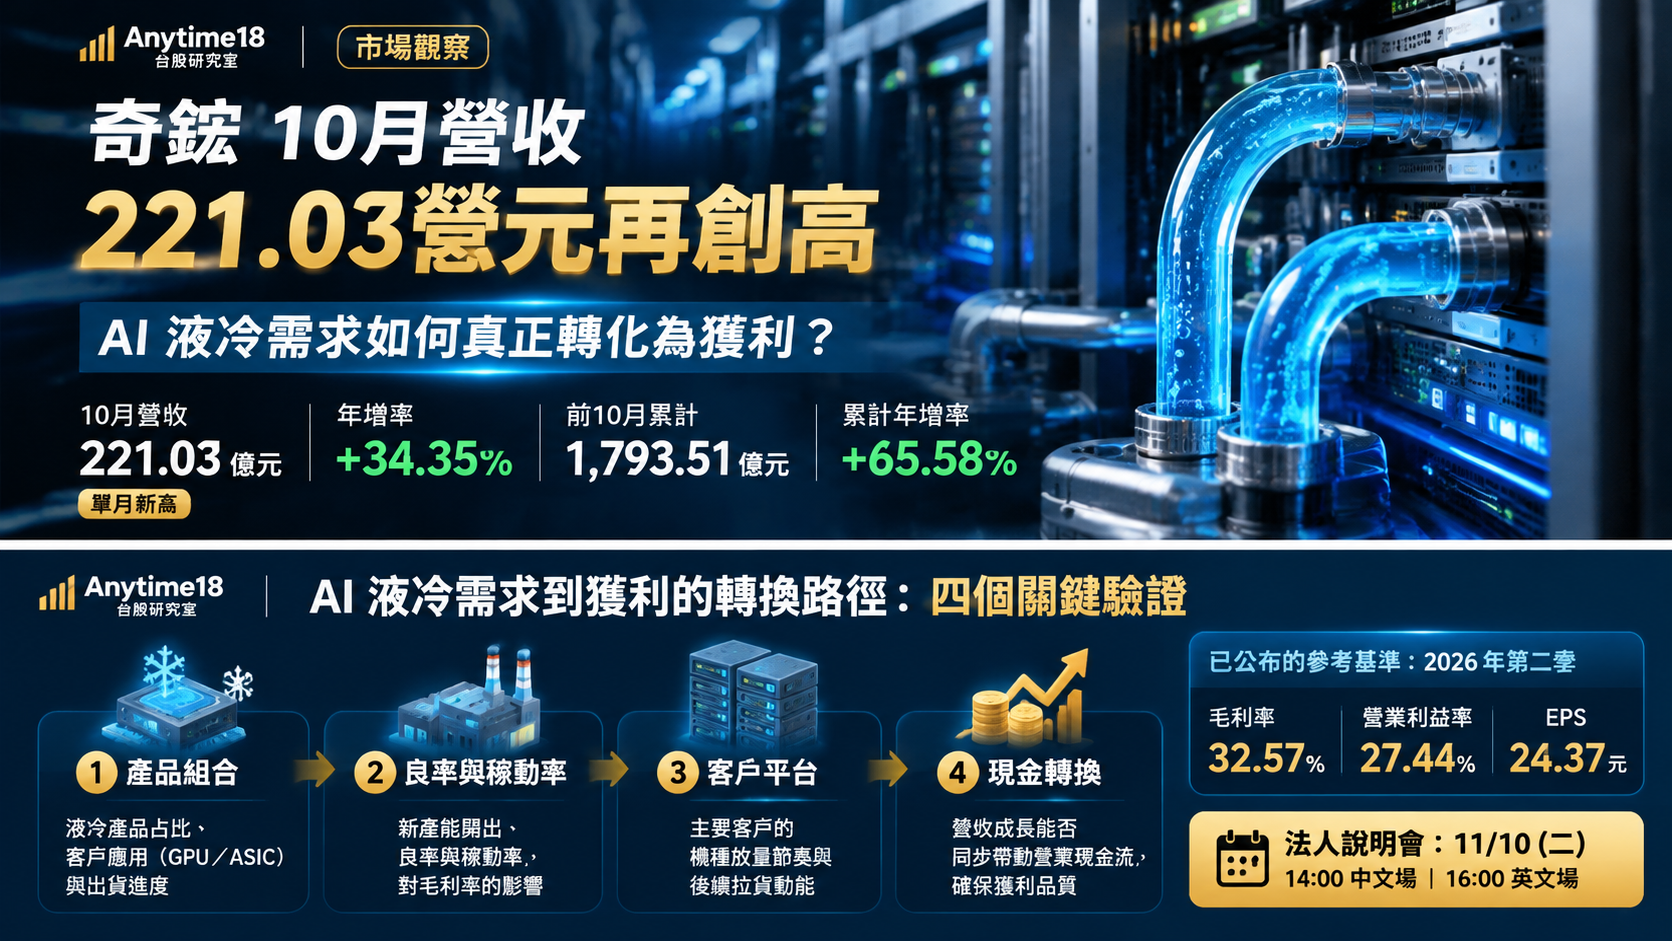
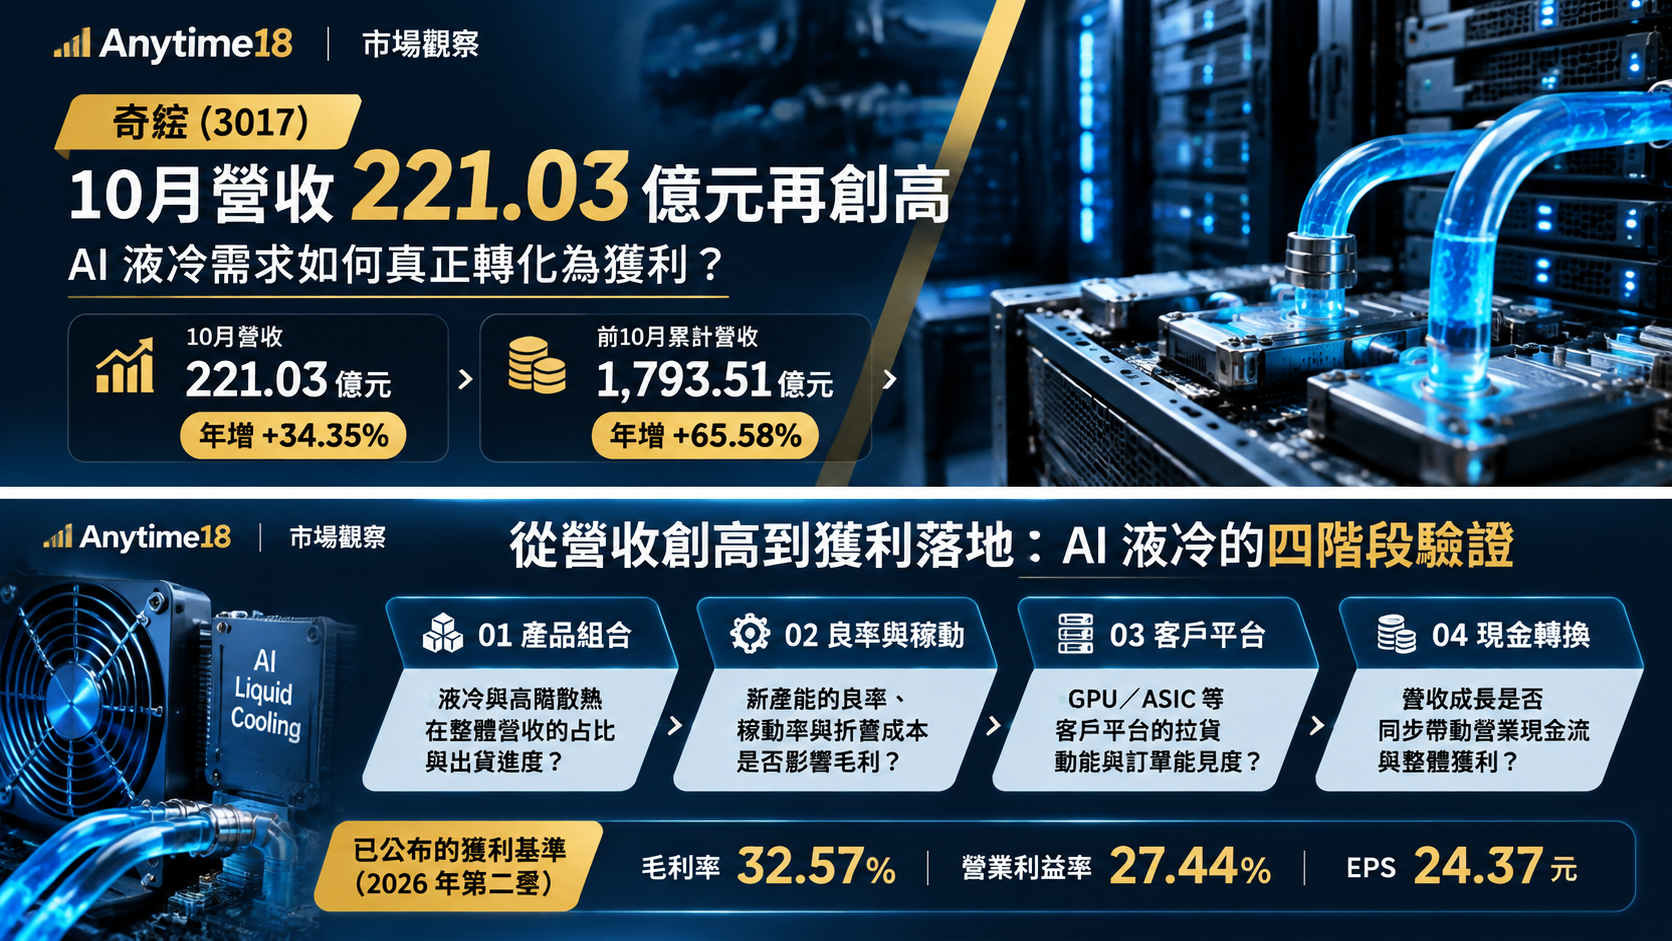
奇鋐(3017)公布2026年10月合併營收221.03億元,月增5.16%、年增34.35%;前10月累計營收1,793.51億元,年增65.58%。營收規模再創單月新高,反映伺服器與散熱供應鏈需求仍強,但這份成績單還沒有回答最重要的問題:AI液冷出貨增加,是否同步帶動更高的毛利、營業利益與現金流?
這篇市場觀察不把「散熱需求強」直接寫成「液冷獲利必然提高」。我們會把已公布的營收、上半年產品組合、第二季獲利基準、擴產計畫與營運資金拆開,並把11月10日奇鋐受邀參加富邦證券法人說明會列為下一個驗證節點。
10月營收221.03億元:規模繼續增加,年增率卻逐月收斂
依公司月營收公告,2026年10月合併營收為22,102,758千元,換算為221.02758億元,四捨五入至小數二位為221.03億元。去年同期為16,451,489千元,因此年增34.35%;本年累計為179,351,016千元,換算為1,793.51億元,累計年增65.58%。本文以公告原始仟元數字換算,避免不同媒體四捨五入造成0.01億元差異。
| 月份 | 合併營收(億元) | 月增率 | 年增率 |
|---|---|---|---|
| 2026/07 | 185.90 | +5.52% | +57.39% |
| 2026/08 | 194.81 | +4.79% | +54.34% |
| 2026/09 | 210.18 | +7.89% | +44.92% |
| 2026/10 | 221.03 | +5.16% | +34.35% |
這組數字有兩個值得同時看的方向。第一,7月至10月月營收金額由185.90億元逐月增加至221.03億元,代表營收規模持續墊高。第二,同期間單月年增率由57.39%降至34.35%,顯示比較基期與成長速度正在變化。年增率下降不等於營收衰退;只要當月營收仍高於前月,金額就可能繼續創高,而年增率因去年同期基期提高而收斂。
另一個可交叉檢查的數字是第三季月營收合計約590.89億元,第二季合計約491.21億元,以月營收相加計算,第三季較第二季增加約20.3%。這是根據各月已公告營收加總的季度營收估算,不是第三季毛利率、稅後淨利或EPS已增加20.3%。
最容易犯的錯:把散熱產品占比當成液冷營收占比
奇鋐2026年上半年產品別營收結構中,散熱產品約占63%、機箱產品約占20.4%、系統與周邊產品約占8.5%、軸承約占8.1%。若改用終端應用別分類,伺服器與網通約占66.14%。這兩套數據的分類基準不同:前者回答「賣的是哪一類產品」,後者回答「產品用在哪個應用市場」。
| 觀察維度 | 2026 上半年占比 | 正確解讀 |
|---|---|---|
| 產品別:散熱產品 | 約 63% | 包含散熱產品類別,並非液冷產品單獨占比 |
| 產品別:機箱產品 | 約 20.4% | 與散熱產品屬不同產品分類 |
| 應用別:伺服器與網通 | 約 66.14% | 終端應用分類,不等於 AI 液冷營收占比 |
因此,63%不是液冷營收占比,66.14%也不是AI液冷占比。奇鋐10月營收公告只揭露合併營收,沒有在月營收表中獨立列出液冷產品營收、毛利率或GPU與ASIC客戶別收入。若沒有公司進一步提供產品組合資料,就不能由總營收反推液冷產品的實際營收貢獻。
從產品技術角度,奇鋐的AI散熱布局已不只單一水冷板。先前產業報導提及產品線涵蓋Cold Plate(水冷板)、Rack/Inner Manifold(分歧管)並逐步延伸至CDU(冷卻液分配裝置)。不同產品的單價、製程、材料、客戶驗證、維修服務與量產良率可能不同,不能把「液冷」視為毛利率完全相同的一個產品。
營收能不能轉成獲利?先看第二季已經建立的基準
奇鋐2026年第二季合併營收為491.21億元,毛利率32.57%、營業利益率27.44%,歸屬母公司稅後淨利95.67億元,EPS24.37元。當時公司說明,AI產品占比提高、產品組合優化與自動化生產效益逐步發酵,是獲利率改善的重要因素。這是第二季的已知結果與公司當時的解釋,不能直接當作第三季或10月的獲利數字。
第三季月營收加總已高於第二季,但第三季實際毛利率、營業利益率、EPS及現金流仍需以正式財報或公司法說資料確認。研究上要問的不是「營收有沒有增加」,而是增加的營收有沒有形成更高的營業毛利額,以及扣除研發、管理、折舊、擴產爬坡與其他營業費用後,營業利益是否同步增加。
液冷需求轉成獲利,至少要經過四個環節
- ① 產品組合:賣的是什麼、占比有沒有改變? 水冷板、分歧管、CDU、機箱機櫃與傳統散熱產品的價格、材料成本、製程與客戶規格不同。若高附加價值產品占比提高,可能改善平均毛利;但必須由公司揭露的產品組合或毛利率變化驗證。
- ② 良率與稼動率:新產能能否有效量產? 擴產初期可能面臨設備折舊、人員訓練、試產報廢、製程調整與產線未滿載。即使訂單增加,若良率或稼動率尚未達到經濟規模,新增產能也未必立刻提升營業利益率。
- ③ 客戶與平台:GPU、ASIC及不同機櫃專案的出貨節奏是否穩定? 新平台認證、客戶拉貨、設計變更與交付時程可能不同。單一月份的營收創高,無法證明各平台已同步進入穩定量產,也不能把市場對某一平台的需求預測當成奇鋐已認列的訂單。
- ④ 現金轉換:營收認列後,現金是否收回? 應收帳款與存貨可能隨營收擴大而增加;若備料、在製品與客戶付款週期拉長,營業現金流可能落後於損益表。擴產又會增加資本支出,需進一步檢查自由現金流及資金需求。
擴產是成長條件,也是獲利率的壓力測試
先前公司法說相關報導指出,奇鋐2026年資本支出規劃約150億元,2027年規模預計進一步提高;另有報導提及2027年水冷相關產能規劃較現有水準增加約五成。這些是先前揭露或媒體轉述的規劃,並非已完成的產能,也不代表新增設備投入後立即滿載。
較近期的公司公告則顯示,奇鋐子公司AVC TECH. (VIETNAM)於2026年11月6日公告簽訂廠區機電及配套裝修工程合約,契約總額約越南盾7,494億元,依公告匯率換算約新台幣9.37億元,目的為生產與營運使用。這是一筆工程合約,不等於整體廠房投資總額,也不能單憑合約推定產能已投產或液冷出貨已增加。
擴產的正面效果是增加供貨能力、縮短交期並承接新平台需求;成本面則包含設備折舊、廠房與機電支出、招募訓練、良率爬坡、跨國物流與營運資金。真正的獲利轉換,必須同時看到新增產能被訂單吸收、產品良率提升、毛利率維持,以及營業現金流沒有明顯落後。
11月10日法說會:最值得追問的四個問題
依公開資訊觀測站重大訊息公告,奇鋐受邀參加富邦證券法人說明會,11月10日14:00為中文場,16:00為英文線上場,議題為2026年第三季營運結果與未來展望。這是下一個重要驗證點;以下是研究問題,不代表公司承諾逐項提供答案。
| 驗證項目 | 已知基準 | 11/10 法說應追問 |
|---|---|---|
| 毛利率 | 2026 Q2:32.57% | Q3 是否維持?產品組合、良率與自動化各貢獻多少? |
| 營業利益率 | 2026 Q2:27.44% | 擴產折舊、人力、研發與費用增加是否抵銷毛利改善? |
| 液冷產品組合 | 公司未在月營收公告單獨拆出液冷營收 | Cold Plate、Manifold、CDU及GPU/ASIC出貨進度是否有量化揭露? |
| 現金轉換 | 10月營收已公布,Q3完整現金流仍待財報 | 應收帳款、存貨、營業現金流與資本支出是否同步? |
如果公司沒有單獨揭露液冷營收占比或產品毛利率,研究者就應保留不確定性,不要用整體散熱產品占比代替。可以改追蹤公司是否提供產品出貨、平台量產、產能利用率、毛利率變化與營運現金流等可交叉驗證的資訊。
台股研究怎麼做:把奇鋐與同業放在相同口徑比較
可先用Anytime18台股選股器整理散熱、伺服器與電腦週邊相關公司,再透過台股比較器對照營收、EPS與獲利能力。比較奇鋐與雙鴻等散熱同業時,必須確認產品組合、客戶平台、財報期間與營收認列時點一致;不能只用兩家公司單月營收年增率排名競爭力。
若想進一步理解營收增加卻可能讓現金流變差的原因,可延伸閱讀營收成長與營運現金流:從應收帳款、存貨到資本支出看3個訊號;若要研究AI供應鏈如何從需求與訂單走向實際營收,也可參考鴻海Q3營收與AI需求驗證。
結論:營收創高是第一關,獲利與現金才是後續答案
奇鋐2026年10月營收221.03億元、前10月累計1,793.51億元,顯示營運規模仍在擴大;第三季月營收合計也高於第二季。但10月公告沒有揭露液冷產品單獨營收,散熱產品占比也不能直接等同液冷占比。第二季毛利率32.57%提供了獲利比較基準,第三季則仍需等正式營運資料與11月10日法說內容驗證。
因此,本篇的研究結論不是「AI液冷一定帶動奇鋐獲利」,而是液冷需求必須先轉化為產品出貨與有利的產品組合,再經過良率、稼動率與費用控制,最後還要反映在毛利率、營業利益及現金流。在這幾個環節被數據確認之前,營收創高仍只是需求驗證的第一步。
資料來源與計算方式
- 公開資訊觀測站(MOPS)|奇鋐(3017)月營收與重大訊息:2026/10月合併營收原始公告數字22,102,758千元、前10月累計179,351,016千元;11/10法人說明會公告及11/06越南子公司工程合約公告。
- 奇鋐官方網站|投資人專區/財務資訊:公司財務與投資人資料入口。
- 奇鋐官方網站|Cooling Solutions:公司散熱產品與方案介紹。
- 中央社|2026/11/08奇鋐10月營收報導:營收成長與公司先前對GPU、ASIC液冷需求的說明。
- 經濟日報|2026/11/09奇鋐10月營收與產能規劃報導:營收、上半年產品結構、資本支出與法說時程。
- MoneyDJ|2026/10/29奇鋐11/10法人說明會公告轉載:中文場14:00及會議議題。
- 第一銀行財經資訊/MoneyDJ|奇鋐液冷產品與產能規劃報導:Cold Plate、Manifold、CDU與先前產能規劃。
- 自由財經|2026/08/12奇鋐Q2財報與法說報導:Q2毛利率32.57%、營業利益率27.44%、EPS 24.37元及公司對產品組合與自動化的說明。
計算方式與口徑:營收原始數字以新台幣仟元公告,除以100,000換算為億元,221.02758億元四捨五入為221.03億元;前10月179,351,016千元換算為1,793.51016億元。第三季月營收合計為7月至9月各月公告營收相加,約590.89億元;第二季合計約491.21億元,季增約20.3%=590.89÷491.21−1。這是營收加總計算,不代表第三季獲利增幅。月增、年增及累計年增率依公司公告數據。上半年產品別占比與應用別占比為不同分類維度,不能相加;散熱產品占比不是液冷營收占比。
免責聲明:本文依公開資訊整理,作為財報閱讀與產業研究教育,不構成奇鋐或其他股票的買賣建議、目標價、報酬預測或獲利保證。公司法說內容、產品組合及後續財報可能改變目前研究判斷,投資人應以公司正式公告及自身風險承受能力獨立評估。