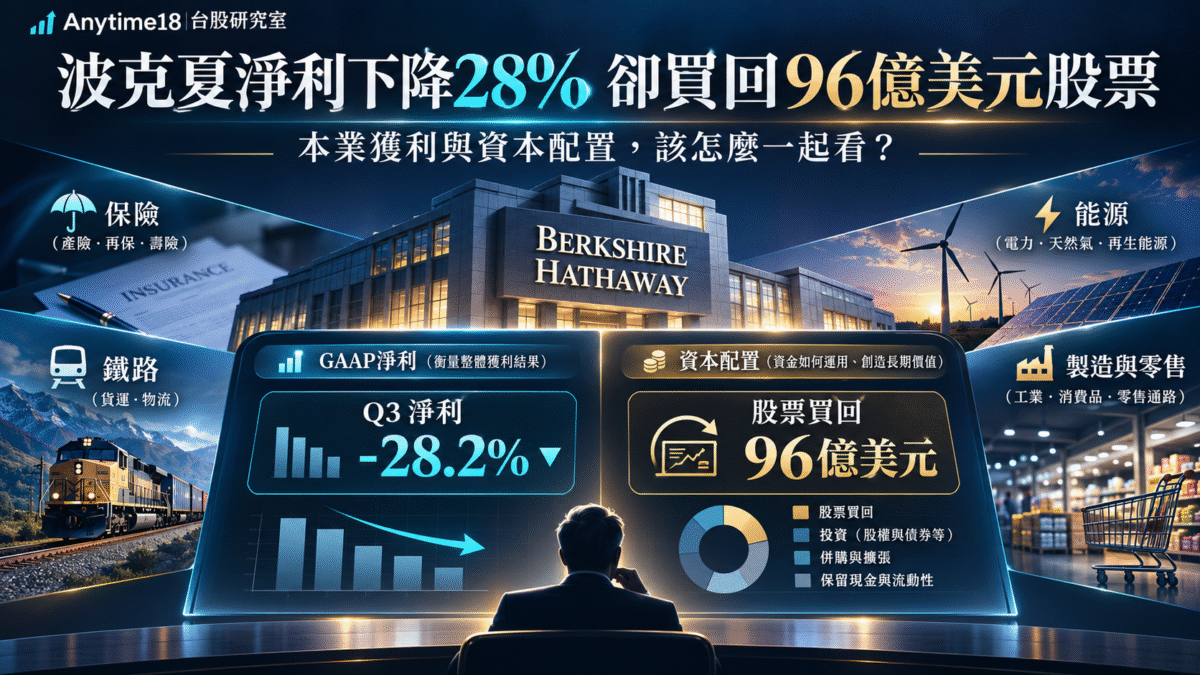
美國時間2026 年 11 月 7 日,波克夏海瑟威(Berkshire Hathaway,NYSE:BRK.A、BRK.B)公布截至2026 年 9 月 30 日的第三季財報。當季歸屬股東淨利年減28.2%至221.12億美元,卻同時買回約96億美元自家股票。乍看像是「公司獲利下滑,為何還願意大舉買回?」但這其實是兩個層次:財報獲利如何形成,以及企業如何配置可運用的資本。
若只看GAAP淨利,可能忽略投資部位市值變動對單季損益的影響;若只看股票買回,又可能把管理層資本配置誤認為股價一定便宜。本篇以波克夏官方新聞稿及第三季Form 10-Q為主,拆開投資評價、本業獲利、保險承保、股票買回、每股價值與現金流,整理對台股金控、控股公司及庫藏股研究可沿用的方法。
先算清楚:淨利為何降28%,公司定義的營運獲利只降約6%?
| 波克夏獲利項目(稅後) | 2025 Q3 | 2026 Q3 | 年增減 |
|---|---|---|---|
| 歸屬股東淨利(GAAP) | 307.96 | 221.12 | −28.2% |
| 投資損益 | 173.11 | 94.07 | −45.7% |
| 公司定義的營運獲利(Non-GAAP) | 134.85 | 127.05 | −5.8% |
| 保險承保獲利 | 23.69 | 13.52 | −42.9% |
| 保險投資收益 | 31.81 | 27.34 | −14.1% |
| BNSF 鐵路 | 14.49 | 17.29 | +19.3% |
| 波克夏能源(BHE) | 14.89 | 16.12 | +8.3% |
| 製造、服務與零售 | 36.16 | 40.42 | +11.8% |
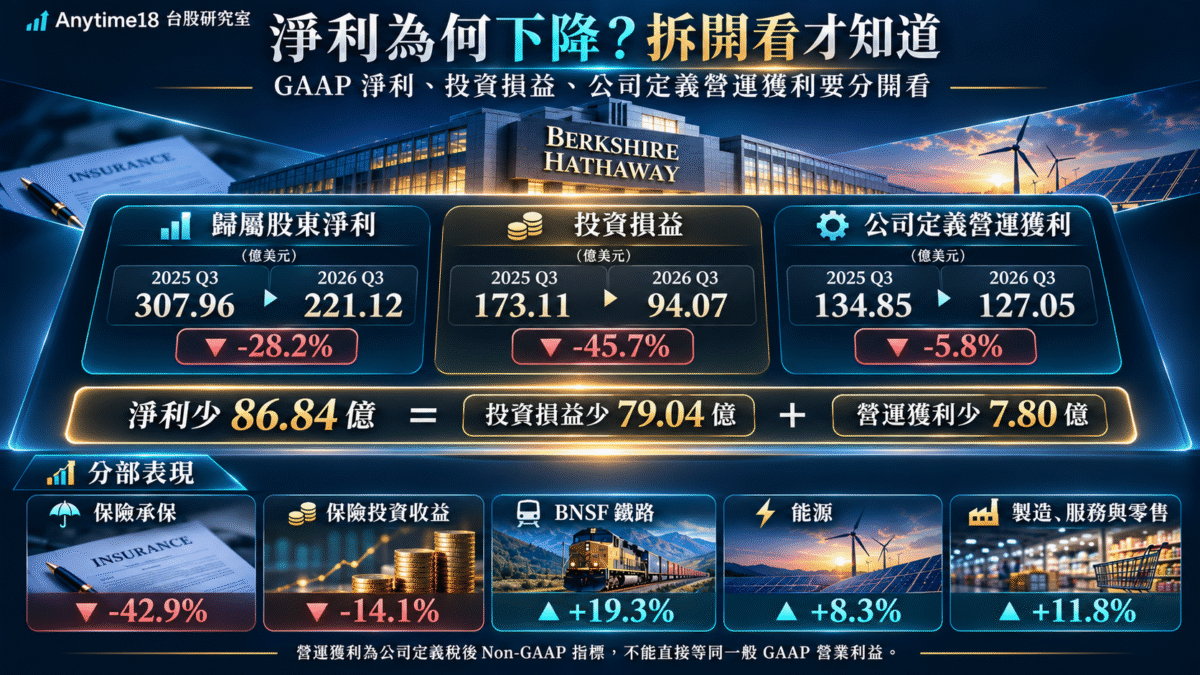
波克夏的GAAP歸屬股東淨利從去年同季307.96億美元降到221.12億美元,減少86.84億美元。當中,公司揭露的稅後投資損益由173.11億美元降至94.07億美元,減少79.04億美元;公司自定義的營運獲利則由134.85億美元降到127.05億美元,減少7.80億美元。79.04加7.80,剛好是淨利減少的86.84億美元。這是財報定義下的金額分解,不是在推論某一天股價的變化原因。
波克夏的Operating Earnings/營運獲利是公司定義的稅後Non-GAAP指標,主要將投資損益及部分減損項目排除;不能等同台灣企業一般財報上的GAAP「營業利益」,也不是現金流,更不能直接把它當作旗下所有事業的自由現金流總和。
投資損益的減少,不代表公司持有股票全都虧損
官方說明,2026年第三季投資損益包含約77億美元稅後未實現評價利益,另有約17億美元實現利益;2025年同期的稅後未實現利益約92億美元、實現利益約81億美元。因美國GAAP要求將持有股票的部分未實現價格變化列入損益,投資損益可以隨市場價格及實現交易大幅波動。
因此「投資損益由173.11億降至94.07億美元」意指正的投資利益比去年少,不是今年第三季出現94.07億美元投資虧損。波克夏也在財報提醒,某一季投資損益通常不足以代表企業持續經營的績效;分析時應把帳面評價與實際處分分開理解。
反過來說,不能因投資評價波動就宣稱本業毫無問題:當季公司定義的營運獲利仍下降5.8%,不同事業分部的方向也不相同。
本業沒有一起衰退:保險走弱,鐵路與能源仍成長
波克夏第三季保險承保獲利從23.69億美元降至13.52億美元,年減42.9%;保險投資收益由31.81億降至27.34億美元,年減14.1%。公司10-Q指出,旗下GEICO的賠付成本、保費與營運環境變化,拖累承保獲利;利率下降亦影響保險投資收益。保險業的浮存金與投資收益相互關聯,不能單看承保獲利或只看保費收入。
另一方面,BNSF鐵路的稅後獲利年增19.3%至17.29億美元,波克夏能源年增8.3%至16.12億美元,製造、服務與零售業務合計年增11.8%至40.42億美元。這說明控股集團總獲利降低,不代表每個分部都在衰退;應用相同期間與相同稅前/稅後口徑,查看獲利增減的實際金額,而不是只按成長率排序。
再看時間尺度:2026年前九個月波克夏歸屬股東淨利為578.85億美元,高於去年同期477.69億美元;同期公司定義的營運獲利為370.34億美元,也高於去年同期342.86億美元。第三季年減與前九個月年增可以同時成立,不能把單季變化寫成全年已確定衰退。
96億美元股票買回代表什麼?不是成本費用,也不是保證利多
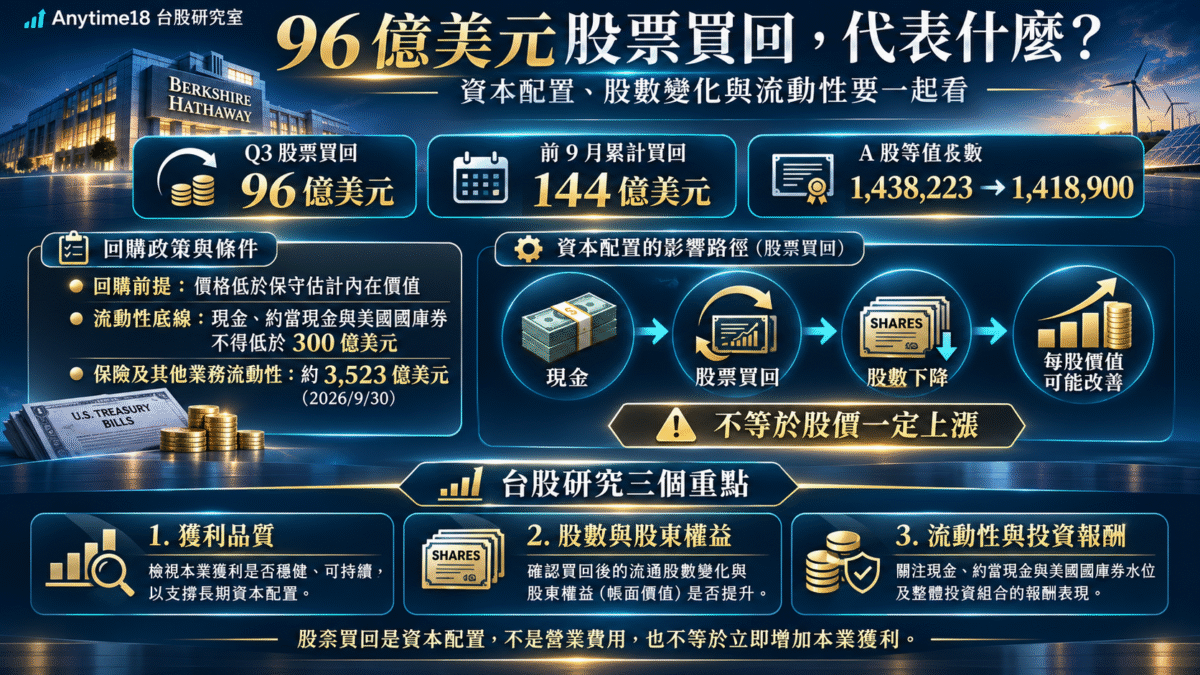
波克夏公告,2026年第三季買回約96億美元自家股票,帶動前九個月累計買回約144億美元。這筆買回是企業將現金轉換為庫藏股的資本配置行為,不是當季營業費用,也不會直接增加公司營業利益;它會影響現金、股東權益及流通在外股數。
波克夏10-Q揭露,2026年9月30日流通在外的A股等值股數約1,418,900股,低於2025年12月31日的1,438,223股。由於波克夏同時有A、B兩類普通股,A股等值採1股A股=1,500股B股折算;不能把不同類股的原始股數直接相加。
股數下降在其他條件不變下可能提高每股獲利的分母效果;但買回也耗用現金,若買回價格相對企業內在價值過高,每股內在價值未必因此提升。公司回購不代表未來股價一定上漲、EPS一定增加,更不代表投資人可把買回金額當成直接收到的股息。
管理層認為股價低於內在價值,是判斷條件,不是外部估值結論
依波克夏10-Q的股票回購政策,執行長在與董事長討論後、認為回購價格低於保守估計的內在價值時,得買回A、B股;計畫未設定固定最大買回股數、最低買回承諾或到期日,但若使合併現金、約當現金與美國國庫券價值低於300億美元,公司不得執行回購。
這是管理層的回購政策及估值前提,不是一份對外公開且可驗證的固定目標價。若市場不清楚管理層採用的現金流預測、折現率與風險評估,不能從「公司買回96億美元」直接計算出某個確定的股價安全邊際。大額回購只證明公司確實執行該項資本配置。
現金很多也要看口徑:買回與併購、投資、營運之間如何取捨?
波克夏10-Q列示,截至9月30日,保險及其他業務持有的現金、約當現金與美國國庫券,在扣除9月交易、10月完成交割的國庫券應付款後,約3,523億美元。這是明確限定業務範圍、並扣除特定待交割款項的流動性數字;不應把它隨意與不同媒體採用的合併帳面現金或未扣款國庫券口徑視為同一筆錢。
公司前九個月營業活動現金流約339億美元,合併資本支出約161億美元,另有前九個月約144億美元股票買回。這些金額期間與分類不同,且波克夏是含保險、金融及實體資產的多元集團,不宜只用「營業現金流減資本支出」機械推算所有部門可分配現金,再聲稱股票買回完全沒有資本成本或保險準備金限制。
研究資本配置時,至少要確認:買回相對於內在價值的價格、回購與股數的實際變化,以及併購、擴產、債務與維持流動性的替代用途。買回並非唯一選擇;現金持有也不保證資本效率最高。
從波克夏到台股:研究金控與控股公司要分清三個層次
- ① 獲利品質|比較總淨利、一次性損益、金融資產評價變動與核心事業獲利。台灣金控、公允價值評價及金融商品的會計分類,和波克夏Non-GAAP營運獲利定義不完全相同,不可直接套用相同排除公式。
- ② 股數與股東權益|查看董事會庫藏股公告、買回期間/價格/股數、實際買回結果,以及後續註銷或轉讓。股數變化可能影響EPS及ROE,但它們的改善未必代表本業創造更多現金。
- ③ 流動性與投資報酬|檢查營業現金流、資本支出、償債、保險資本及現金可動用限制,再比較回購與再投資、併購或其他資本運用的回報。沒有公司公告就不自行推定股票買回有某一固定報酬率。
用Anytime18把大集團財報變成台股研究方法
先透過Anytime18台股選股器建立自選金融、控股或具多種業務的公司名單,再用台股比較器對照EPS、ROE及估值等已公開資料;需要理解分母如何影響每股指標,可閱讀EPS與股數變動的基礎教學。工具不會自動推算波克夏內在價值,也不能代替台灣公司實際庫藏股、子公司獲利或資金分派公告。
另外,美國運通GAAP與調整後EPS差異研究同樣示範:非GAAP調整後數字能補充理解,但必須交代排除的項目與定義,不能把非GAAP結果視為一定比較客觀的唯一答案。
結論:淨利下降、部分本業走弱與大額回購,可以同時成立
2026年第三季波克夏GAAP淨利年減28.2%,主要受到投資損益縮減影響,但保險承保獲利下滑也是真實存在的經營變化;同時,鐵路、能源及製造服務業務仍改善。公司另外買回約96億美元股票,則是資本配置決策,不等於淨利已經改善,更不等於股價被證實低估。
對台股研究最有用的三個問題是:淨利變化有多少來自本業、有多少來自評價或非經常項目?買回股票後股數與每股價值怎麼變?企業現金是否仍足以支持保險、營運、投資與未來風險?把獲利品質與資本運用分開驗證,才不會把單一新聞標題當成投資結論。
資料來源與計算方式
- Berkshire Hathaway|2026/11/07 Third Quarter Earnings News Release(官方):2026及2025年第三季與前九個月稅後淨利、投資損益、公司定義營運獲利、分部業績及股票回購金額。
- Berkshire Hathaway|2026年第三季Form 10-Q(截至2026/09/30,官方):回購政策與A/B股等值股數、保險業績、資產負債表、現金及國庫券口徑、現金流與資本支出。
- Reuters|2026/11/07 Berkshire獲利與股票回購報導:核對公司財報事件與市場背景;不以媒體取代官方數字。
- Anytime18|資料方法說明:本站台股資料整理口徑與更新限制;並非波克夏財報原始來源。
計算說明:波克夏官方表格以百萬美元列示,本篇換算為億美元(1億美元=100百萬美元);年增率以2026 Q3/2025 Q3相同項目比較,四捨五入至小數一位。2026 Q3淨利減少86.84億美元=投資損益減少79.04億+公司定義營運獲利減少7.80億。營運獲利為稅後Non-GAAP,不等於台股通常所稱GAAP營業利益。股票買回96億美元為2026 Q3期間,144億美元為前九個月期間;部分9月交易於10月結算,故現金流的入帳時間也可能不同。本文作於2026年11月8日(週日)台灣時間,不把11月8日描述為台股交易日或美股開盤日。
免責聲明:本文整理公開財報及投資研究方法,目的為投資教育,不構成波克夏或任何台股的買賣建議、庫藏股利多保證、目標價或報酬預測。非GAAP營運獲利、回購與公司內在價值的判斷,必須回到各家正式公告、會計定義與財務風險。