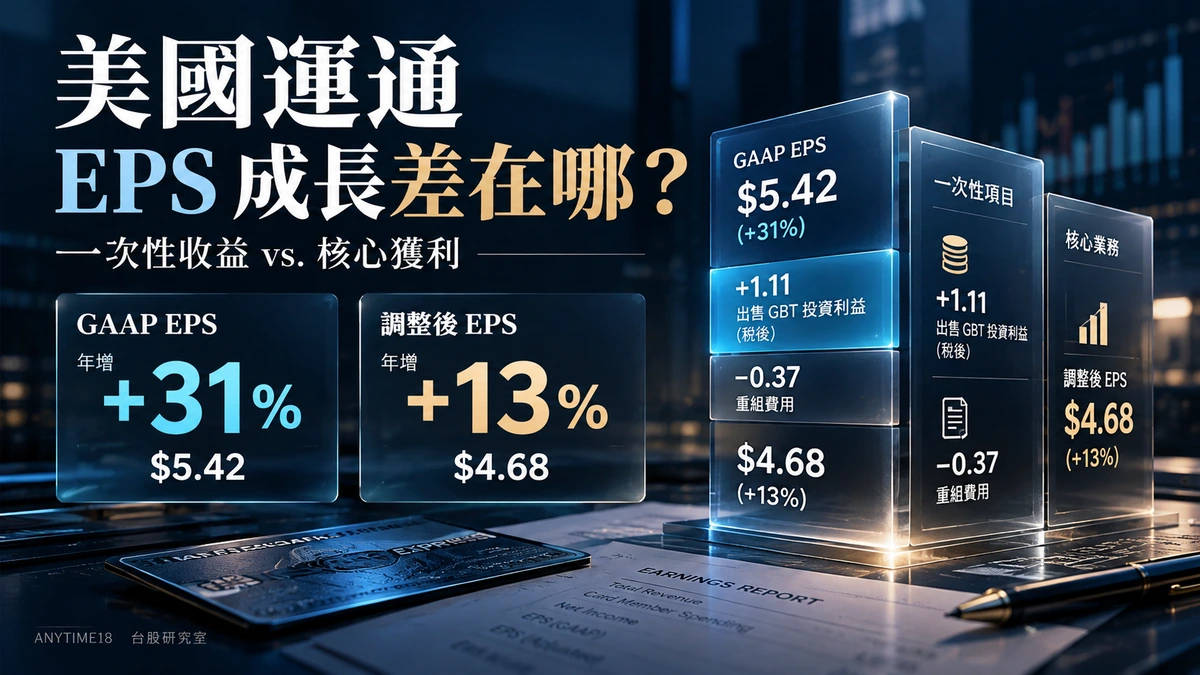
美國運通(American Express,NYSE:AXP)在 2026 年 10 月 23 日公布第三季財報:GAAP 稀釋每股盈餘(EPS)5.42 美元、年增 31%,看起來成長亮眼;但公司同時公布調整後 EPS 為4.68 美元、年增 13%。兩個數字都是真的,差別在於財報有沒有排除特定的一次性損益。
對台股研究而言,這是一個值得留意的財報判讀案例:看見 EPS 跳升,先拆解處分利益、重整費用等項目,再回頭確認營收、經常性營運與現金流,才能避免把一次性收益誤認為本業成長。
美國運通 Q3 財報:31% 和 13% 都怎麼來?
2026 年第三季,美國運通 GAAP 稀釋 EPS 從去年同期的 4.14 美元升至 5.42 美元,增幅約 31%。公司自行定義的調整後 EPS 則為 4.68 美元,相較去年同期同樣採比較口徑的 4.14 美元,年增約 13%。
| 2026 年第 3 季 EPS 調節 | 每股金額(美元) |
|---|---|
| GAAP 稀釋 EPS | 5.42 |
| 減:GBTG 股權出售利益(稅後) | −1.11 |
| 加:重整費用(稅後) | +0.37 |
| 調整後稀釋 EPS | 4.68 |
其中,1.11 美元是處分 Global Business Travel Group(GBTG)股權的稅後每股利益;0.37 美元是公司在調整時加回的稅後重整費用。計算關係為 5.42 − 1.11 + 0.37 = 4.68 美元。
換句話說,較大的 31% 成長,部分來自不會每季重複發生的股權出售利益;13% 更接近公司針對這兩項特定損益所提供的比較口徑。但「調整後 EPS」仍是公司定義的非 GAAP 指標,不等於所有非常態項目都已被排除,更不能直接視為保證可持續的獲利。
不只出售利益:調整後 EPS 還包含哪些項目?
美國運通在第三季法說也提醒,調整後 EPS 仍包含另外三項值得留意的影響:法律準備金增加造成每股約 0.51 美元負面影響、離散性所得稅利益貢獻每股約 0.29 美元,以及 CECL 信用損失準備模型更新貢獻約 0.24 美元。這三項合計對調整後 EPS 的淨影響不大,但個別金額並不小。
因此,閱讀財報不能只在 GAAP 與 adjusted 兩欄之間二選一;更重要的是查看公司提供的 reconciliation(數字調節表),弄清楚哪些項目被排除、哪些仍留在調整後結果內,以及同樣口徑是否適用於比較期間。
排除一次性損益後,本業有哪些訊號?
- 營收:第三季扣除利息費用後營收為 200.62 億美元,年增 9%;表示交易與會員相關業務仍有成長,但不能由此直接推導所有獲利成長率。
- 持卡人消費:刷卡交易總額(Billed Business)約 4,540 億美元,年增 8%;反映美國運通特定客群的消費活動,不應直接外推到整體美國零售市場。
- 卡費與利息:淨卡費收入約 29.69 億美元、按固定匯率年增 17%;淨利息收入約 49.40 億美元、年增 10%。兩者是持續觀察會員經濟與放款收益的重要項目。
- 信用成本:信用損失提列約 9.85 億美元,低於上年同期約 12.75 億美元;部分受到準備金變動與模型更新影響,不能把提列下降全數解讀為信用風險永久改善。
公司並將 2026 年全年 GAAP EPS 預估提高至 18.30~18.60 美元,調整後 EPS 預估為 17.60~17.90 美元。兩組預估也反映相同的口徑差異,研究者應分別追蹤,避免混用。
對台股研究有什麼參考價值?先看三個訊號
一、台灣公司財報是否也存在較大的一次性損益?
若台灣上市櫃公司 EPS 明顯優於營收或營業利益增幅,先查看財報的營業外收入、處分投資損益、減損回沖與所得稅等項目,再判斷當期獲利的可重複性。這是通用的分析方法,並不表示特定台股公司目前存在類似情況。
二、美國消費變化是否傳導到台灣產業訂單?
美國運通的高消費力會員刷卡表現,可作為觀察美國部分高端消費與旅遊支出的補充線索;但其客群與一般消費者結構不同。對台灣消費電子、品牌供應鏈或觀光相關公司,仍應回到各自的月營收、公司法說與客戶需求,不能因一家公司刷卡量成長就直接推估台股營收。
三、企業把一次性收益用於重整,接下來費用率如何變化?
美國運通的股權出售利益與重整費用,突顯了「當期會計利益」和「未來營運效率」必須分開評估。觀察台灣企業的整併、精簡組織或資產處分時,可以持續追蹤後續數季的費用率、營業利益率與自由現金流,而不是只看公告當季 EPS。
研究者可以怎麼做?先拆 EPS,再交叉檢查
實務上可以先從財報附註列出一次性項目、建立同口徑的去年同期比較,再把 EPS 與營收、營業利益、現金流並排觀察。如果需要先補齊 EPS 的基本概念,可參考 Anytime18 的每股盈餘 EPS 教學;進一步研究不同公司估值時,再確認本益比 PE 的適用限制,避免拿受處分利益影響的單季 EPS 直接年化估值。
資料來源與口徑
- 美國運通 2026 年第三季財報新聞稿及 EPS 調節表(SEC,發布日期:2026/10/23;數據截至 2026/09/30)。GAAP 與調整後數字、GBTG 出售利益及重整費用,以該公司公布口徑為準。
- 美國運通 2026 年 Q3 法說電話會議文字紀錄(2026/10/23),用於核對法律準備金、所得稅與 CECL 模型更新說明。
- Associated Press:美國運通第三季獲利與重整消息(2026/10/23),作為獨立新聞交叉查核。
本文 EPS 變動率依公司公告之四捨五入數字呈現。『調整後』屬非 GAAP 指標,並非台灣上市公司一律採用的統一定義;比較不同企業時,應查驗各家公司自行列示的調節項目與期間一致性。
免責聲明
本文為公開財報解析與台股研究方法教育,不構成任何個股、產業的買賣建議或獲利承諾。數據截至文中指定日期;國際公司財報不能直接推論台股公司的訂單、營收或股價方向。