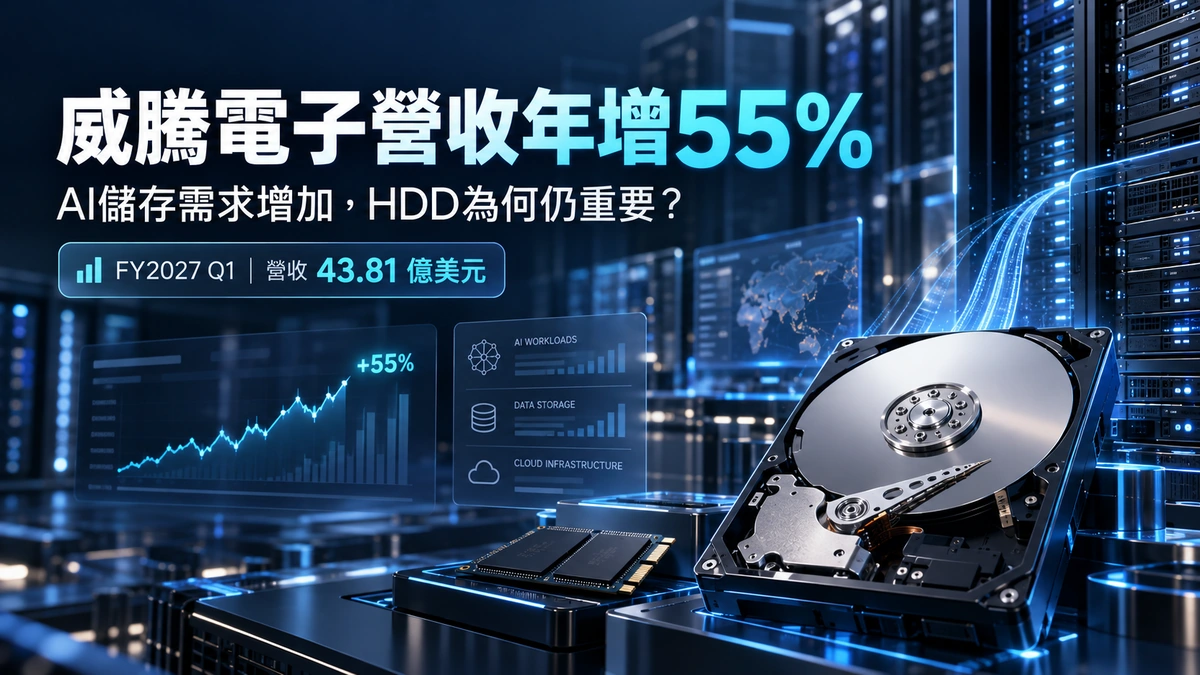
當大家討論 AI 資料中心時,焦點往往集中在 GPU、高頻寬記憶體(HBM)和高速 SSD。但模型訓練與推論產生的大量資料,不會每一份都需要放在最快、成本也較高的儲存層。大容量硬碟(HDD)仍是雲端長期保存資料的重要選項。
威騰電子(Western Digital/WD,Nasdaq:WDC)於美國時間 2026 年 10 月 22 日公布2027 會計年度第一季財報,營收年增 55%。這一季截至 2026 年 10 月 2 日;它不是一般曆年的 2026 年第三季。本文從財報、資料中心儲存架構與台股研究訊號三個角度,理解 HDD 為何在 AI 時代仍有需求。
威騰電子最新財報:營收年增 55%,毛利率同步提高
| 指標 | FY2027 Q1 | 比較基準 | 觀察重點 |
|---|---|---|---|
| 營收 | 43.81 億美元 | 去年同期 28.18 億美元 | 年增 55%;季增 17% |
| GAAP 毛利率 | 57.8% | 去年同期 43.5% | 提高 14.3 個百分點 |
| GAAP 營業利益 | 20.46 億美元 | 去年同期 7.92 億美元 | 年增 158% |
| GAAP 稀釋 EPS | 4.63 美元 | 去年同期 3.07 美元 | 年增 51% |
| 營業現金流 | 16.0 億美元 | 本季數據 | 不能等同淨利 |
| 自由現金流 | 13.8 億美元 | 本季數據 | 須按公司定義解讀 |
以上均依威騰電子 10 月 22 日官方財報整理。公司將成長歸因於客戶儲存需求強勁、出貨容量增加,以及價格與產品組合改善。營收增加 55% 不等於 AI 業務單獨增加 55%,更不能把整體營收直接歸屬於某一位雲端客戶。
公司對下一季(FY2027 Q2)的營收指引為 50 億至 52 億美元,屬公布當時的預估,不是已實現收入。與本季已公布數字、其他年度的季度數字必須分開標示。
SSD 越來越快,為什麼 AI 資料中心仍需要 HDD?
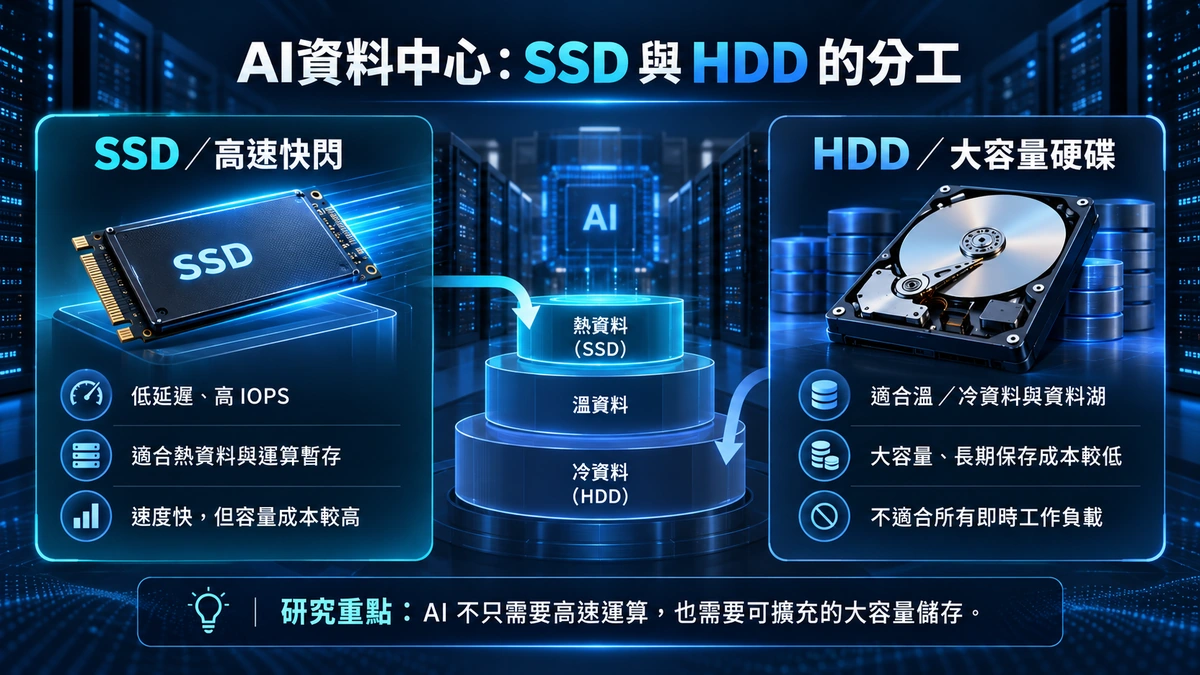
AI 不只有把資料高速送進 GPU 的短暫運算過程;還包含原始影像、影音、文字語料、訓練資料集、模型輸出、日誌、備份,以及可能再度被取用的歷史資料。不同資料需要的存取速度、保存時間、總容量與成本不一樣,企業因此通常採分層儲存,而不是全部用同一種媒介。
| 儲存類型 | 較適合的需求 | 研究時的限制 |
|---|---|---|
| SSD/高速快閃 | 低延遲、高 IOPS、需要快速讀寫的熱資料或運算暫存 | 容量成本與耐用度必須依工作負載評估 |
| HDD/大容量硬碟 | 雲端大規模保存、較少頻繁存取的溫/冷資料、資料湖 | 讀寫延遲與機械結構不適合所有即時工作負載 |
| 磁帶/離線儲存 | 長期保存、歸檔或特定備援情境 | 讀取時效與取回程序不同 |
這是功能上的簡化比較,並不表示所有 AI 資料都放 HDD,也不代表 SSD 與 HDD 只能擇一。HDD 的價值更接近每單位容量的總持有成本與可擴充性;SSD 的角色則側重對延遲與吞吐敏感的工作。實際配置還要考量機櫃、耗電、故障替換、系統架構和資料存取頻率。
這波 HDD 成長,不能只看「出貨變多」
第一層:出貨容量(Exabytes)是否增加?
資料中心買硬碟,不能只看出貨「幾顆」;容量更大的單顆硬碟,可能讓顆數和總 EB 呈現不同走勢。若要判斷需求是否擴大,應同時看公司揭露的總出貨容量、雲端客戶需求,以及高容量產品導入進度。
第二層:每 TB 售價與產品組合是否改善?
公司表示本季成績受出貨容量成長與價格改善帶動,官方 GAAP 毛利率由去年同期 43.5% 升至 57.8%。但毛利率改善不只能歸因於 AI 需求;還可能涉及供給安排、製造成本、產品規格及價格結構。應持續看後續季度能否延續。
第三層:訂單可見度與供給風險是否匹配?
威騰電子管理層提到來自大型雲端客戶以外的新需求,包括新興雲端業者與 AI 研發機構,顯示 HDD 需求基礎可能擴大。但高容量 HDD 的製造與技術升級有時間差;競爭者擴產、價格變化與客戶採購節奏,也可能使景氣循環反覆。公司預測不應等同已完成出貨。
注意公司比較範圍:威騰電子已不是原來的 HDD+SSD 集團
威騰電子於 2025 年 2 月完成 Flash 業務分拆,SanDisk 成為獨立公司。因此這次 WD 財報應以現行 HDD 事業的營運架構來解讀。市場上若同時看到 SanDisk、NAND Flash、SSD 或 SSD 控制器的新聞,不能不加區分地合併為 Western Digital 本季產品營收。這個口徑也關係到台股供應鏈分析是否合理。
對台股來說,先觀察 3 個研究訊號
訊號一:儲存需求有沒有反映在台廠自己的營收?
研究台灣儲存相關零組件、伺服器整機與資料中心設備企業,先查公開揭露的產品定位、客戶應用及最新月營收 YoY、MoM。海外 HDD 大廠成長不等於所有台灣 SSD、控制器或伺服器公司同步受惠;不同公司甚至可能處於不同儲存技術環節。
訊號二:出貨增加,能否反映在毛利率與現金流?
出貨量成長未必意味獲利等幅改善。可將公司最新季報的毛利率、營業利益、存貨、應收帳款與營業現金流一起檢查,分辨是真正改善產品組合,還是只是增加銷售、但周轉壓力加大。
訊號三:市場交易熱度,是否超前正式公告?
成交量、法人買賣超、短期股價漲跌,可以用來理解市場對儲存題材的交易反應,但不是訂單驗證。看研究工具時,也要確認技術、法人、月營收與估值資料分別是哪一天或哪一個月份,不能把不同頻率資料混為同一事件。
在 Anytime18 可以怎麼研究?
- 從市場排行檢視月營收 YoY、成交量與法人資料,確認市場關注的現象,不把排行當成推薦名單。
- 用台股選股器按照已公開的營收、估值、法人與技術條件,自行縮小研究範圍;目前沒有「HDD 訂單」或「資料中心儲存容量」專屬篩選器。
- 到台股比較器放入自己選擇的 2~4 家公司,比較營收、估值、法人與技術;產品線不同時,不能只憑表格數值判斷同業受惠程度。
- 公司實際 HDD/SSD 相關產品組合、客戶訂單、毛利率與現金流,應回到公開資訊觀測站、各公司財報與法說查核。
結論:AI 越需要運算,也越需要可負擔的大容量儲存
威騰電子本季營收年增 55%,是雲端儲存需求與價格改善的具體財報案例。但真正的研究重點是容量成長、單位價格、毛利率與現金流是否相互支持,以及 AI 資料生命周期中 SSD 與 HDD 如何分工。轉到台股時仍要回到每家公司的實際產品、營收與財報,而不是把 AI 儲存需求直接寫成確定的個股獲利。
資料來源與查核
- Western Digital 官方財報:WD Reports Fiscal First Quarter 2027 Financial Results(2026/10/22):營收、GAAP 毛利率、營業利益、現金流及 FY2027 Q2 指引。
- Western Digital 官方公告(2025/02/24):分拆 Flash/SanDisk 業務。
- Western Digital 引述 IDC 的 2026/09 研究:AI 資料保留與 HDD 長期儲存場景;此為 WD 贊助研究,屬需求背景而非台廠訂單證據。
- Dow Jones Newswires/MarketScreener(2026/10/22):新興雲端及 AI 研發客戶、單位容量售價與競爭背景之交叉查核。
- 公開資訊觀測站 MOPS:台灣公司的正式月營收、財報與重大訊息。Anytime18 資料方法:說明網站整理、計算與不同資料更新日期的限制。
資料日期與口徑:本文依美國時間 2026 年 10 月 22 日公司公告與公開資訊整理,截至台灣時間 2026 年 10 月 23 日上午。WD 的 FY2027 Q1 為截至 2026 年 10 月 2 日的季度,與曆年 2026 Q3 不同。GAAP 與 non-GAAP 財務口徑不可混用;其中 55% 是公司整體營收年增率,不是「AI 儲存營收」的獨立年增率。台股相關營收與財報時間點可能不同。
免責聲明:本文僅提供公開資料整理及投資教育,不構成任何個股買賣推薦、目標價或報酬保證。AI 題材與海外財報不代表台灣個別公司已取得訂單或未來必然獲利。
本文為公開市場資訊整理與研究教育用途,不構成任何投資建議、個股推薦、買進或賣出建議。市場資料可能隨時間更新,實際數據請以官方最新公布資訊為準。