營收增加三成,航空公司就一定賺得更多嗎?長榮航空(2618)2026 年 9 月合併營收達新台幣 207.49 億元、年增 32.86%,貨運營收年增更達 42.55%。AI 伺服器、半導體及高價值貨品出貨支撐了航空貨運需求;但長榮航空總經理孫嘉明在 10 月 25 日指出,高漲的航空燃油成本仍是全年獲利最大變數。
這正是今天市場觀察的研究題目:營收創歷年同期新高,為何不等於淨利同步創高?本文核對長榮航 9 月營收、華航同期表現、長榮航空官方客機燃油成本資訊與 IATA 國際貨運統計,再整理三個台股可追蹤的研究訊號。
先把數字放對位置:9 月營收高,不等於第三季淨利已確認
| 2026 年 9 月指標 | 長榮航空(2618) | 中華航空(2610) |
|---|---|---|
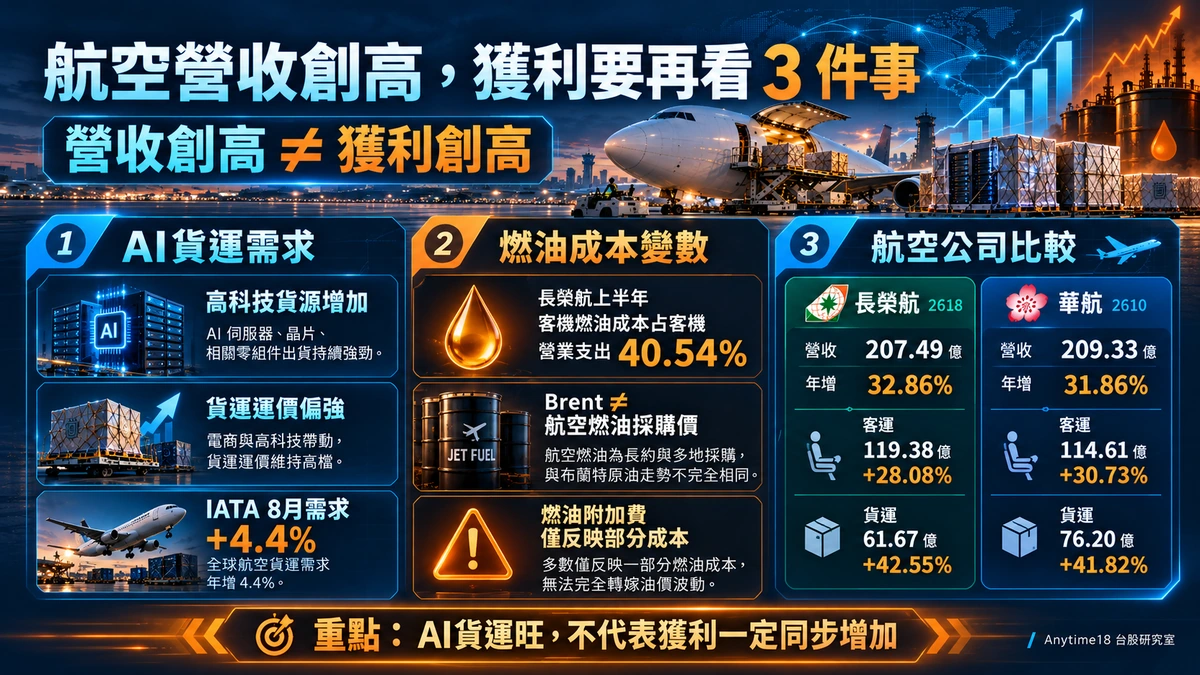
| 合併營收 | 207.49 億元;年增 32.86% | 209.33 億元;年增 31.86% |
| 客運營收 | 119.38 億元;年增 28.08% | 114.61 億元;年增 30.73% |
| 貨運營收 | 61.67 億元;年增 42.55% | 76.20 億元;年增 41.82% |
| 9 月紀錄類型 | 合併營收創歷年 9 月同期新高 | 合併營收創歷年 9 月同期新高 |
| 前三季合併營收 | 1,943.80 億元;歷年同期新高 | 1,859.20 億元;歷年同期新高 |
資料來源為兩家公司 2026/10/08 公布的 9 月營收及中央社核對報導。『9 月同期新高』不是『所有月份的歷史單月最高』;前三季累計創高也不等於已公布前三季獲利創高。表中客運與貨運是公司列示的兩個主要部門收入,不能直接相加當作完整合併營收;合併報表還可能包含其他收入項目。
另外,2026 年 10 月 26 日是台股休市日,本文沒有使用當日不存在的台股盤中價量或盤後法人資訊。市場交易反應應留待下一實際交易日驗證。
AI 帶動航空貨運,需求到底強在哪裡?
一、企業說法:高價值電子產品出貨推升空運需求
長榮航 10 月 25 日說明,AI、高科技貨運旺盛,貨運運價因而持穩偏強,並持續爭取高附加價值貨源。其 9 月營收說明也提及半導體、AI 伺服器、消費性電子備貨與季末出貨。華航同期同樣提到 AI 供應鏈、資通訊新品、航材與傳統產業貨源,顯示本波貨運成長並非只有一種 AI 商品。
但航空公司多半只公布貨運整體營收,外部讀者不能把貨收 42.55% 的年增率直接寫成『AI 空運量年增 42.55%』,更不能假定所有貨物都是 AI 伺服器。各公司能否持續接到高價值貨源,仍要等待貨運噸數、運價、艙位利用率與公司後續揭露交叉驗證。
二、全球背景:貨運需求成長與供給約束同時存在
IATA 於 9 月 29 日發布的 2026 年 8 月數據顯示,全球航空貨運需求(CTK)年增 4.4%,供給運能(ACTK)年減 0.1%,全球載運率上升 2.0 個百分點至 46.0%;亞洲至北美航線 CTK 年增 13.2%。這可佐證航空貨運市場供需偏緊的背景,但 IATA 沒有把這 13.2% 全部歸因於 AI,也不能直接當作長榮航某條航線的成長率。
為什麼油價可能吃掉營收增加的好處?
燃油是重大成本,但要分清楚『客機』和『整個集團』
長榮航空官方 2026 年 9 月客運燃油附加費公告揭露:2026 年上半年客機燃油成本 354.1 億元、客機營業支出 873.4 億元,燃油成本占比 40.54%。這個比率只適用於官方表中『客機』的期間與定義,不能直接說長榮航整個航空集團、或貨運部門有相同成本比率。
公司也說明,燃油附加費僅反映部分新增燃油成本。即使票價、運價因應上調,仍須考慮油價變動速度、航班載客量、航線距離、機隊耗油效率與營運成本結構。10 月 25 日總經理提到先前國際航線航空燃油約每桶 177 美元,這是管理層提及的燃油價格背景,不是 10 月 26 日即時價格,也不是長榮航全機隊實際採購均價。
原油期貨、航空燃油價格、航空公司實際燃料成本,不能畫上等號
2026 年 10 月 23 日 Reuters 報導顯示,Brent 原油期貨當日收在每桶 116.72 美元,受到中東供給風險影響。Brent 是原油指標,不等於航空燃油(jet fuel)成交價;燃油還涉及煉製、地區供應、採購時點、避險安排及合約。原油漲價通常意味成本風險提高,但不能拿 Brent 當天漲幅乘上客機燃油成本占比,就宣稱某家公司下一季獲利會少多少。
換言之,航空公司的經營結果同時受運量 × 單位運價、燃油耗用量 × 單位成本、客貨組合、人工維修、折舊/租賃及匯率影響。營收提高但成本提高得更快,營業利益率就可能下降;反過來,若運價與效率改善足以覆蓋燃油及其他費用,獲利也可能改善。單看一份月營收,無法決定答案。
三個研究訊號:把航空『收入』與『利潤』分開驗證
訊號一:客貨運營收成長,是『量』上升還是『價』上升?
每月先比客運與貨運收入的年增率,再查看公司法說或公告的載客率、貨運噸數、可用運能與單位收益。尤其客貨運營收往往受季節性與航線組合影響,貨收成長不能全解釋為 AI 需求。對照兩家航空公司時,也應注意機隊、航網、客貨占比並不相同。
訊號二:油價與附加費,能否真正反映在營業利益率?
觀察公司最新客貨運價、燃油附加費公告與油價指標,之後再回正式季報查營業成本、毛利率及營業利益率;如果燃油變貴但票價與運價無法同步調整,成本壓力可能先反映在利潤率。若公司另有燃油避險或匯率影響,也須閱讀財報附註,不以新聞訪談取代公司實際帳面數字。
訊號三:營收創同期高之後,現金流、資本支出與負債變化如何?
航空業採購飛機、租賃航機與維修具有資本密集特性。客貨運需求旺時,機隊投資與航線擴張也可能帶來現金支出;因此營業利益成長不必然等於自由現金流同步增加。研究時可對照營收成長與現金流的關係,並以個別航空公司正式現金流量表為準。
台股資料怎麼看:先從 2618、2610 建立比較,不把數字當成推薦
- 利用Anytime18 台股比較器對照自己選定的長榮航(2618)、華航(2610)等公司公開營收、估值與行情指標;先核對資料更新日期。比較是研究,不是推薦買進。
- 在台股選股器自行設定營收、估值或技術條件,觀察高營收成長是否伴隨基本面條件變化。本站目前不把航空貨運運價、燃油避險比率視為選股器直接提供的完整欄位。
- 參考OPEC+ 與原油價格市場觀察理解油價的跨產業影響,並以MOPS 公開資訊觀測站查實際財報、公司公告及法說資料。
結論:AI 貨運旺、營收創高,是起點;燃油成本能否被吸收,才是獲利研究重點
長榮航與華航 9 月貨運營收年增皆逾四成,說明近期高科技與其他貨源確實為航運市場帶來成長動能;但 IATA 的國際產業數據與長榮航官方燃油成本揭露同時提醒,運價及客貨運量的改善,必須再扣除燃油與其他成本後,才有機會轉成穩定的營業利益。截至 10 月 26 日,不能用 9 月營收宣稱尚未公布的第三季或全年獲利已創高。
對台股研究者來說,最值得持續問的不是『AI 帶動航空股會不會漲』,而是『貨運運價與艙位、航空燃油成本、最新財報利潤率是否朝同一方向改善』。
資料來源與時間口徑
- 長榮航空 2026/09 月營收公告(2026/10/08):單月及累計合併營收原始公告數字(中央社轉載)。公司詳細財務報表仍以公開資訊觀測站為準。
- 中央社(2026/10/25)|長榮航:客運旺、AI 貨運無淡季,油價成最大變數:總經理談 AI 出貨、運價、航油與 9 月營收。
- 中央社(2026/10/08)|華航、長榮航前三季營收創同期高:兩家公司 9 月客貨運拆分與 AI、半導體等貨源說明。
- 長榮航空官方燃油附加費公告(2026/09/01):2026 上半年客機燃油成本、客機營業支出及燃油成本占比;附加費僅反映部分新增燃油成本。
- IATA(2026/09/29)|2026 年 8 月全球航空貨運:CTK、ACTK、貨運載運率、航線需求與航空燃油價格變化。
- Reuters(2026/10/26)|國際原油價格受中東供應風險影響:本文僅作油價波動背景,不將 Brent 期貨價格視為實際航空燃油採購價格。
- 臺灣證券交易所|市場休市日曆:2026/10/26 國定紀念日補假、無台股當日交易。
口徑註記:2026 年 9 月營收、2026 年上半年客機燃油成本、IATA 2026 年 8 月航空貨運市場數據與 2026 年 10 月油價報導,各自屬於不同期間及不同指標。月份、貨幣、客貨分類、jet fuel 與 Brent 均不可直接混算。本文的『創高』僅指來源所列的歷年同期營收紀錄;『航空燃油成本占 40.54%』明確限於長榮航空官方公告的 2026 上半年客機成本口徑。本文整理截至 2026/10/26(台灣時間),台股當日因補假休市,沒有當天的正式收盤價或法人資料。
免責聲明:本文為公開資訊整理與研究方法教育內容,非個股買賣推薦、交易訊號、目標價或報酬保證。AI 航空貨運需求、油價、運價及航空公司獲利間的影響涉及多項因素,不能以單一數字推測未來財務結果。
本文為公開市場資訊整理與研究教育用途,不構成任何投資建議、個股推薦、買進或賣出建議。市場資料可能隨時間更新,實際數據請以官方最新公布資訊為準。