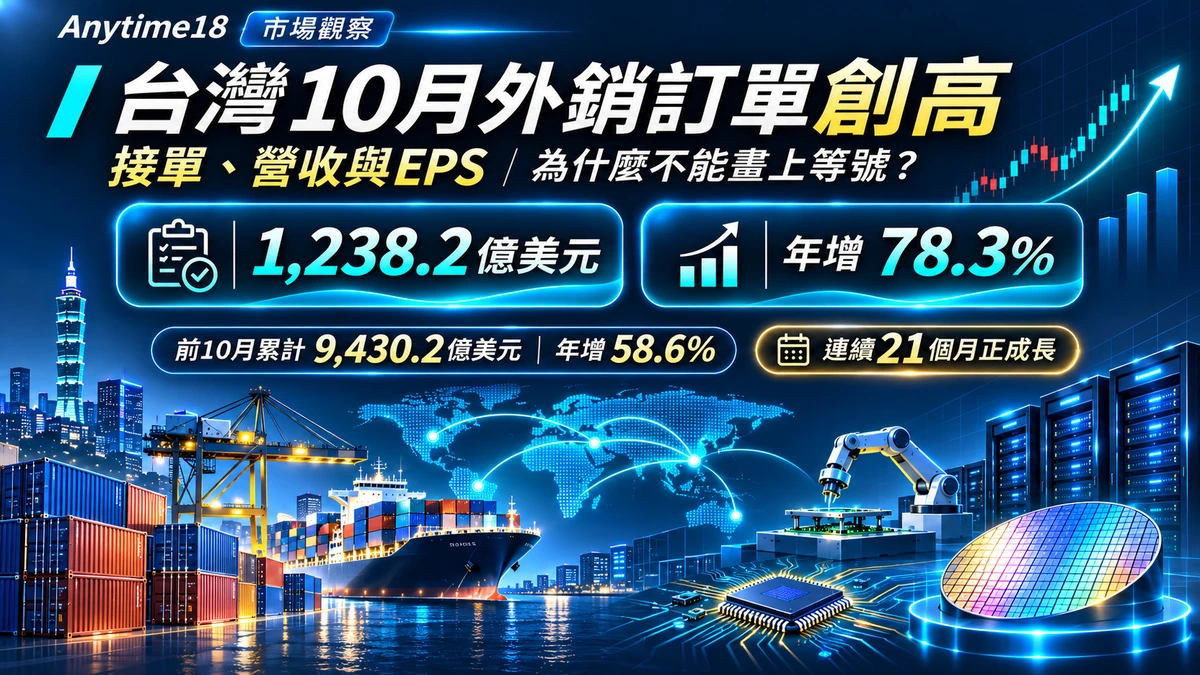
經濟部2026年11月20日公布10月外銷訂單1,238.2億美元,年增78.3%,創歷年單月新高,連續21個月正成長;前10月累計9,430.2億美元、年增58.6%。AI與高效能運算需求持續帶動台灣產業鏈,資訊通信、電子產品接單尤其強勁。但對台股投資人而言,值得研究的不是把78.3%直接套進個股獲利,而是接單之後,何時由哪個企業生產、何時交付、如何認列營收,最後又能留下多少獲利及現金?
30秒重點:10月電子產品接單539.1億美元、年增89.8%;資訊通信產品接單467.7億美元、年增107.2%,兩類合計占當月接單約81.3%。但外銷訂單包含境外生產安排,不能視為當月從台灣海關出口的貨物,也不能等同台股公司合併營收。本文使用中央社11/20報導、經濟部統計處長說明及鉅亨網整理的分類數據核對;官方已在統計資訊網列示11/20發布,但目前未直接取得10月完整原始附表,故不宣稱每個分類細項均已由原表複核。
10月外銷訂單1,238.2億美元:先看金額、年增率與比較基準
| 指標 | 2026年10月/前10月 | 變化 | 解讀 |
|---|---|---|---|
| 10月接單總額 | 1,238.2億美元 | 年增78.3% | 單月歷史新高;連21個月年增 |
| 9月接單總額 | 1,142.1億美元 | — | 作為上月基準 |
| 10月較9月 | 約+96.1億美元 | 月增約8.4% | 未經季節調整的簡單月比 |
| 前10月累計 | 9,430.2億美元 | 年增58.6% | 歷年同期新高 |
10月接單較去年同期約增加543.9億美元,增幅78.3%。成長率很高,仍須觀察去年比較基期,以及AI相關品項是否集中貢獻大部分增長。外銷訂單衡量企業取得的海外訂單,並非企業合併損益表上的營收欄位,亦非上市公司EPS的加權平均。
電子與資訊通信接單占約81.3%,光學器材仍衰退
依中央社11/20對經濟部記者會的整理及鉅亨網,電子與資訊通信是10月最主要接單貨品,兩類金額相加約1,006.8億美元,占總額1,238.2億美元約81.3%。這項占比是以統計分類金額計算的研究試算,不是公司公告的「AI訂單占比」,因兩類產品還包含非AI應用。
| 接單貨品 | 10月金額(億美元) | 年增率 | 觀察方向 |
|---|---|---|---|
| 電子產品 | 539.1 | +89.8% | IC設計、晶片通路、晶圓代工等需求 |
| 資訊通信產品 | 467.7 | +107.2% | 伺服器、網通及部分手機產品 |
| 機械產品 | 24.4 | +36.3% | 半導體設備與自動化設備 |
| 基本金屬製品 | 23.4 | +22.0% | 銅箔及相關AI材料需求 |
| 化學品 | 17.3 | +19.5% | 報價、數量及成本結構 |
| 塑橡膠製品 | 15.4 | +10.8% | 工業用材料與原料價格 |
| 光學器材 | 16.8 | −1.8% | 面板需求與光學檢測設備分化 |
經濟部統計處長說明,電子產品受IC設計與晶片通路相關大單帶動;資訊通信產品還包含實際手機接單優於原先預期的因素。因此不能把兩大分類的1,006.8億美元全部視為GPU或AI伺服器訂單。相反地,光學器材仍年減1.8%,反映部分面板需求偏弱;與前一日製造業產值統計的面板產業衰退,方向具有研究上的參考性,但兩者統計口徑與期間不同。
美國接單496.4億美元,與台灣境內生產不是同一件事
| 主要接單地區 | 10月接單(億美元) | 年增率 |
|---|---|---|
| 美國 | 496.4 | +96.3% |
| 東協 | 287.8 | +92.2% |
| 中國大陸及香港 | 167.0 | +43.1% |
| 歐洲 | 144.5 | +61.8% |
| 日本 | 44.4 | +43.8% |
美國接單496.4億美元占10月總接單約40.1%,東協約287.8億美元。但接單地區與商品最終消費市場、生產工廠位置、海關出口目的地並不必然一致:大型品牌或雲端客戶可能由美國下單,卻由企業安排其他地區的工廠生產。若只因「美國接單大幅成長」就認定所有受惠營收都會留在台灣境內企業或台灣製造業產值,會產生統計口徑錯置。
經濟部在9月外銷訂單官方資料明確說明:外銷訂單包含在國內生產與交由海外生產兩種情形,9月海外生產比為49.3%。49.3%只代表9月,不是10月最新比率;本文未取得10月官方完整海外生產比附表,因此不以9月比率推算10月國內製造金額。可另參考經濟部外銷訂單調查定義。
外銷訂單、出口、製造業產值、公司營收到底有什麼不同?
| 指標 | 統計對象/時間點 | 不能直接代表 |
|---|---|---|
| 外銷訂單 | 企業接到的海外需求,含國內與海外安排的生產 | 當月已出貨或已開發票營收 |
| 海關出口 | 依海關規則統計的跨境貨物流動 | 海外工廠交貨、單一上市公司合併營收 |
| 製造業產值 | 境內製造活動的生產價值 | 所有企業的合併營收及毛利 |
| 公司月營收 | 公司依適用會計準則申報的合併或個別營收 | 淨利、EPS或現金流 |
| EPS | 歸屬普通股股東盈餘/加權平均流通股數等計算 | 同期間已實際收到的現金 |
本站11月9日已完成台灣10月海關出口967.6億美元研究,該金額依財政部海關統計,與11月20日公布的10月外銷訂單1,238.2億美元並列時必須附上口徑說明。兩者都是10月,但統計企業、貨品範圍、境外生產安排及時間並不相同。不能用1,238.2減967.6=270.6億美元,就稱為海外生產金額、尚未出貨訂單或台廠的庫存。
再與2026年第三季製造業產值7.51兆元研究比較:產值反映國內生產活動的金額,外銷訂單則反映企業取得的未來需求,且接單可能透過海外工廠履行;兩者可交叉研判景氣,但不能視為同一資料序列。
台廠如何把接單轉成EPS?拆解四道驗證關卡
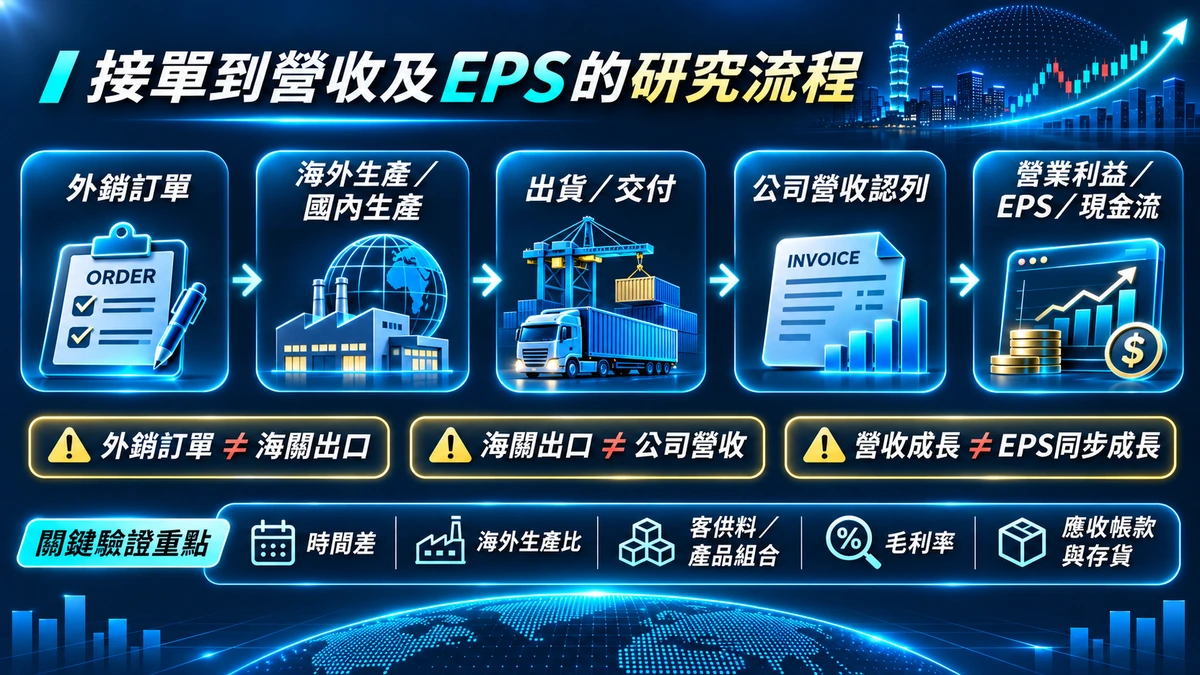
第一關|訂單成立與生產排程
先確認訂單是否為正式合約、預估需求或客戶彈性拉貨;是否有取消、變更價格及分批交付條款。總體統計中的接單增加,無法對應到個別公司未公開客戶合約,也不應以媒體推測直接認定「已拿到AI大單」。
第二關|製造與交付:國內還是海外?
確認各公司產能配置、委外、海外子公司及出貨地。若公司有合併海外工廠,其營收可能計入合併財報,但不一定出現在台灣海關出口。大型伺服器廠還須區分客戶供料與公司自購料件,避免直接比較不同商業模式的營收規模。
第三關|營收認列與獲利結構
產品完成、控制權移轉及驗收條件可能影響收入認列,不能以接單月當作營收月。即使營收上升,產品組合、原材料、工資、匯率、折舊及議價條件都可能改變毛利率。若高價材料隨產品一同認列,營收增速也可能快於營業利益增速。
第四關|EPS與營業現金流
毛利扣除營業費用、業外損益與所得稅後,還需考慮非控制權益、股數變動等因素才能評估EPS。從營收轉到現金,則要看應收帳款回收、存貨、預付款與資本支出;獲利增長不保證現金流同步改善。
台股供應鏈研究清單:依業務環節驗證,不直接推算受惠金額
| 研究環節 | 上市公司研究範例 | 應查核 |
|---|---|---|
| 晶圓/IC | 台積電(2330)、聯電(2303) | 製程與產能利用率、產品組合、毛利率 |
| 伺服器/資訊通信 | 廣達(2382)、鴻海(2317)、緯創(3231) | 海外交付、客供料、營業利益及應收款 |
| 面板/光學 | 友達(2409)、群創(3481) | 終端需求、報價與稼動率、庫存 |
| 設備/自動化 | 上銀(2049)等 | 實際訂單、出貨、產能與交貨時程 |
| 材料與石化 | 台塑(1301)、台橡(2103) | 原料產品價差、稼動率、庫存成本 |
| 基本金屬 | 中鋼(2002)等 | 出貨量、價格、成本與獲利 |
例如,機械接單年增36.3%可能反映設備投資動能,但需要看具體設備商的實際交機與驗收;化學品年增19.5%可能包含價格因素,須檢查原料成本是否同步增加。即使貨品需求方向正向,也不能省略個別企業的客戶結構、產能與損益分析。
接下來三個可操作的研究訊號
1|貨品接單是否擴散,不只是電子大項創高
檢查後續經濟部正式外銷訂單統計的資訊通信、電子、機械、光學器材及傳產變動。尤其比較部分弱勢貨品能否改善,而非只看總額。對11月初步預估,公司提出約1,150億至1,187億美元的區間,這是當時預估,不是11月已完成的訂單,須等正式發布再查核。
2|海外生產比與客戶地區變化
待官方10月完整資料表可直接讀取後,優先比對海外生產比例與9月49.3%的差異、地區接單結構,以及實際海關出口方向。要在同一統計定義下比較,不能直接用不同月份的總額去推估客戶下單至交付的時間。
3|月營收與獲利廣度:多少公司真正受益?
使用Anytime18台股選股器查詢各產業10月月營收年增率及累計營收年增率,再搭配台股比較器比較同業EPS、ROE及可用的估值欄位;如需了解累計與單月差異,可延伸累計營收YoY教學。最後回到公開資訊觀測站核實月營收及季度財報中的毛利、營業利益、存貨、應收帳款與現金流。這是研究建議,並不宣稱站內工具可直接查到未公開訂單或個別公司外銷訂單。
結論:接單需求很強,但台股獲利仍要分公司查證
外銷訂單創新高提供未來需求的有力訊號,但高成長集中在部分科技貨品,且訂單可能在不同地區、不同時間生產與認列。分析台股時,應把「外銷訂單→工廠生產→客戶交付→公司營收→營業利益→EPS與現金流」分成各自需要證據的步驟。不能用78.3%作為任何個股EPS增幅、股價上漲或目標價的推估依據。
資料來源、計算與查核限制
2026年10月數據依中央社11/20接單報導、中央社11/20經濟部說明、鉅亨網11/20貨品與地區統計交叉核對;中華民國統計資訊網列示經濟部於11/20發布「115年10月外銷訂單統計」。外銷訂單定義與前月海外生產比參照經濟部115年9月官方文件及外銷訂單調查說明。截至2026/11/21上午,本次未能直接取得10月完整官方原始附表,故不宣稱已由原表確認所有分項及10月海外生產比,後續取得後需核實修訂。
計算檢核:10月資訊通信與電子產品合計467.7+539.1=1,006.8億美元,除以總額1,238.2約為81.3%;美國接單496.4億除以1,238.2約為40.1%;10月較9月的未季調增幅為(1,238.2÷1,142.1−1)約8.4%。部分金額四捨五入,合計及比率存在尾差。外銷訂單以美元計、公司營收通常以新台幣計,不應忽略匯率差異;更多資料處理說明見Anytime18資料來源與計算方式。
免責聲明
本文僅供公開資訊整理與產業研究,不構成股票買賣建議、目標價、獲利保證或個別公司訂單確認。所有個股數據及產業展望應以最新官方統計、公司申報及完整法定財報為準。